近一个月,宁德时代A股跌了23%。
市值蒸发超过3000亿。
这个数字,相当于中国电池行业其余所有公司市值之和。
把时间拉长到5月7日的高点,四个多月,股价跌去约34%,市值没了近7000亿。
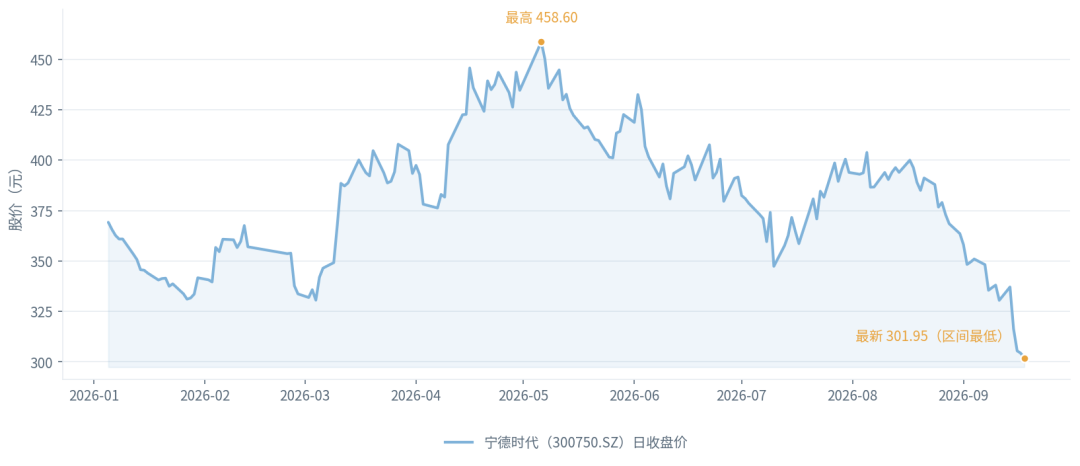
跌的这四个月,业绩却在创新高。
2026年上半年,宁德时代营业收入2769.17亿元,归母净利润432.84亿元,扣非净利润390.13亿元。三项指标同比增速全部超过40%。
市场份额的数据也依然稳固。
据SNE Research,上半年全球动力电池装车608.5GWh,宁德时代以242.7GWh占比39.9%。排在第二的比亚迪是14.4%。宁德是它的2.8倍。国内乘用车装车份额46.7%,同比提升5.6个百分点。储能电池全球市占率27.1%,同样排名第一。储能业务收入532.61亿元,同比增长87.54%,已成第二增长引擎。
9月17日,伯恩斯坦发了一份报告《宁德时代快评:股价回调后,投资者是否应该加仓?》也喊出了A股目标价800元,并预测2027年收入8093亿元,每股收益28.77元。与当前的股价相比,反差巨大。
那股价为什么还在跌?
短期原因众说纷纭:排产下修;2026年三季度盈利不及预期的传闻;回购力度不及市场预期,2%的消费税9月起开征。
但业绩高增与股价重挫的背后,压着估值的是三个更深层次的问题。
1、去宁德化的叙事,引发对中长期竞争格局的担忧
这个在之前文章《车企集体"去宁化",宁王的护城河还剩多宽?》里有分析过。
按照格林沃尔德的竞争优势框架,锂电芯行业存在可持续竞争优势。
宁德时代的品牌认知已成壁垒。宁德的消费者品牌认知度远高于五年前,产品已是购车者公认的质量标杆。品牌溢价与客户粘性难以复制。
摩根士丹利复盘过三轮去宁德化:比亚迪DM-i平台,小鹏切换供应商,大众汽车身为国轩高科最大股东。三轮下来,宁德时代在大众车型里的份额不降反升。
但车企采购端对电芯话语权的追求以及供应链多元化的考量还是引发市场对中长期竞争格局的担忧。
2、第二增长曲线储能业务能否持续兑现预期
这一轮锂电新周期,源于下游需求场景的持续扩容,尤其是储能的爆发。
储能已逐步成为新能源产业的第二增长曲线,也是宁德时代的第二增长引擎。
然而,据CNESA数据,2026年上半年国内新型储能新增装机21.81GW/58.60GWh,同比下降18%/16%。
这是新型储能半年度新增装机首次出现同比负增长,与同期招投标数量仍在同比增长形成强烈反差。
近期,碳酸锂价格的快速回落,也从侧面印证了需求端的疲软,尤其是国内独立储能需求的放缓。详见近期文章《碳酸锂崩了,最该盯的变量只有一个》。
近期有关部门对锂电池及储能产能的政策口径转向,同样值得注意。
监管层正在全面摸排现有及规划中的产能底数,对尚处规划阶段、未正式开工的项目暂缓推进。
政策的谨慎,也反映了对前期大批量规划的储能产能即将陆续投产的过剩担忧。
3、估值逻辑的切换
也有市场观点认为,锂电池技术已经相对成熟,头部企业难以继续维持技术层面领先优势,且需求端增速预期放缓。
因此,不能按照高增速、高溢价的成长股给宁德时代估值。30到50倍PE,对应的是上一个时代。
新的参照系是稳增长、强现金流的成熟行业核心资产:15到20倍PE。
当前宁德时代A股约16.6倍的PE(TTM),已处上市以来低位。
但如果按核心资产的标准衡量,16.6倍也谈不上便宜。