来源 :煎蛋交易2026-09-05
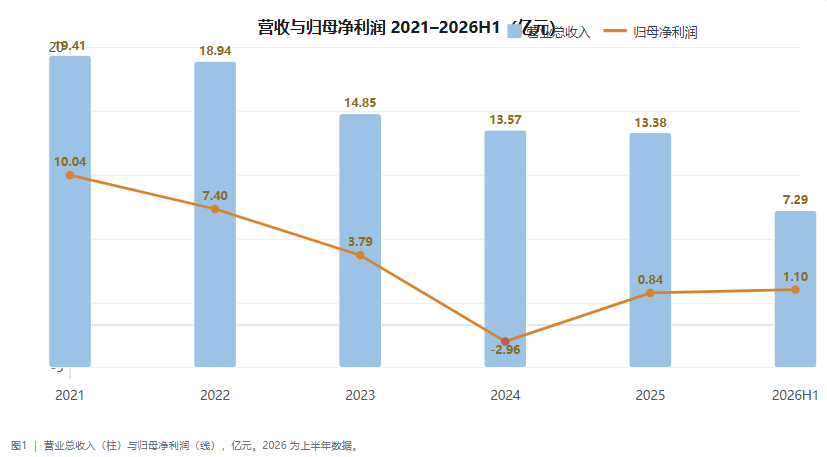
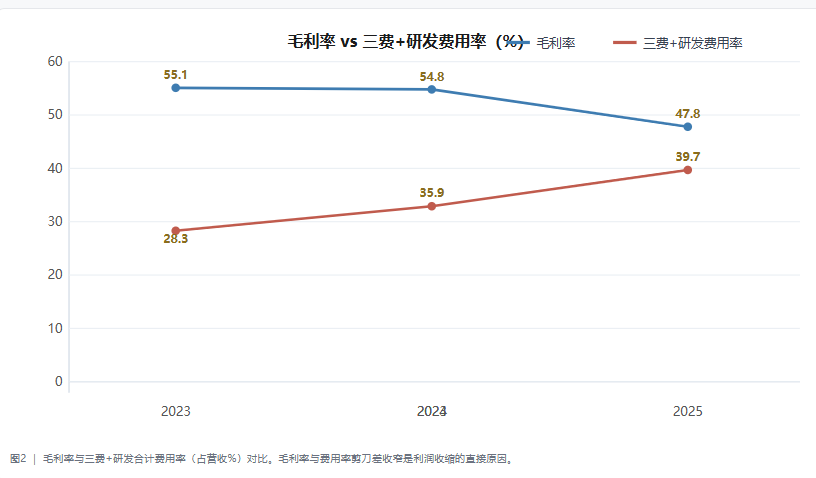
营收持续下滑的主因是「烟用香精销量萎缩」驱动的结构性下行,叠加产品结构向低毛利业务切换;2024 年巨亏并非经营亏损,而是 5.05 亿商誉减值一次性计提;期间费用未失控,但收入收缩使费用率被动抬升。2025 年已扭亏,2026 年营收重回增长、公司更名“华宝科技”,下滑周期已见底反转。
一、营收与净利润全景(2021–2026H1)
营收从 2021 年的 19.41 亿一路降至 2025 年的 13.38 亿,累计缩水约 31%;但 2026 年上半年营收 7.29 亿、同比+20.3%,下滑趋势在 2025 年后已止跌回升。
 二、营收下滑拆解:销量还是单价?
公司财报不披露分产品销量,只能从收入结构+毛利率做定性与半定量拆解。
 三、结论:以「销量下滑」为主、「单价/结构恶化」为辅
主因——烟用香精销量大幅萎缩
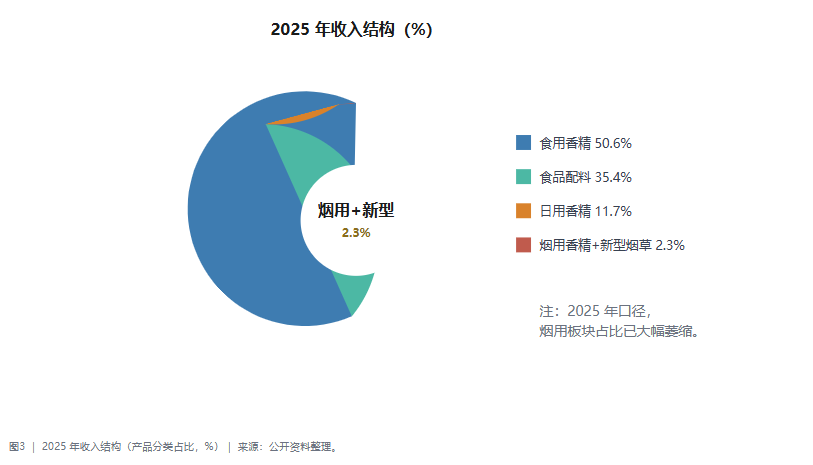
:最大基本盘烟用香精受中烟工业“自主调香+降本增效”影响,对外采购量显著下降;卷烟总量受控烟政策压制。2025 年烟用香精+新型烟草收入占比已降至 2.3%(2021 年食用香精合计占比约 87%,其中烟用占大头)。这是营收下滑最核心来源。
次因——单价与结构双恶化
:高毛利烟用香精占比下降,低毛利食品配料(毛利率约 30%)占比升至 35%+,拉低整体毛利率,2025 年毛利率约 48%、较 2024 年的 55%明显回落——本质是产品结构切换(单价更高的定制香精被低价产品替换)。
对冲力量不足
:食品配料从 2021 年 0.8 亿增至 2025 年约 4.7 亿(高增长),但体量尚小,无法完全抵消香精板块萎缩。
四、未来转型风险关注点(验证反转是否可持续)
风味板块(老主业)能否持续恢复毛利率,目前收入上涨但是毛利率反而下滑。
营养健康板块能否在做大收入规模的同时,逐步改善板块毛利率,扭转整体盈利水平。
国内烟用香精订单是否还有进一步收缩风险;新型烟草(HNB、口含烟)海外业务能否形成实质收入贡献,对冲国内烟用业务缺口。
扣非净利润、经营现金流能否跟上营收增速,证明收入增长转化为实实在在经营利润。