营业收入同比下滑近三成
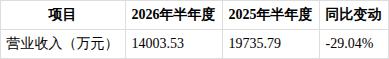
2026年上半年英可瑞营业收入规模出现明显收缩,报告期内实现总营收1.40亿元,较上年同期的1.97亿元同比下降29.04%,变动原因系本期订单量较上期下降所致。分行业来看,仅电力行业营收实现22.53%的正向增长,新能源汽车行业、其他电源行业营收分别同比下滑34.01%、36.12%,两大核心业务板块的收入收缩直接拖累整体营收表现。
净利润亏损幅度进一步扩大
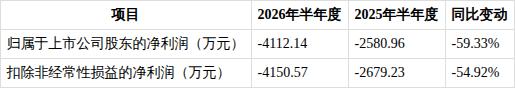
报告期内公司归属于上市公司股东的净利润为-4112.14万元,上年同期亏损额为2580.96万元,亏损幅度同比扩大59.33%。叠加非经常性损益后,扣除非经常性损益的净利润为-4150.57万元,较上年同期的-2679.23万元同比下滑54.92%,主业造血能力进一步弱化。
基本每股收益同步下滑
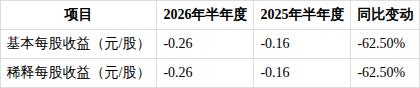
受净利润亏损扩大影响,2026年上半年公司基本每股收益为-0.26元,上年同期为-0.16元,同比下滑62.50%;稀释每股收益同样为-0.26元,与基本每股收益保持一致。以最新股本计算的全面摊薄每股收益为-0.2589元,股东权益摊薄压力显著上升。
加权平均净资产收益率转负加深
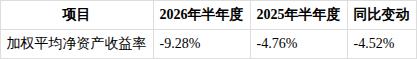
报告期内公司加权平均净资产收益率为-9.28%,较上年同期的-4.76%下降4.52个百分点,意味着公司净资产的获利能力进一步恶化,股东权益的损耗速度明显加快。
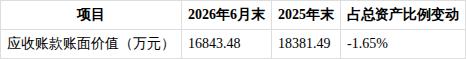
应收账款规模小幅回落
截至2026年6月末,公司应收账款账面价值为1.68亿元,较上年末的1.84亿元小幅下降1.65%,占总资产比例为17.10%。但从账龄结构来看,3年以上应收账款账面余额达4317.82万元,占总应收账款余额的19.51%,其中3820.06万元应收账款已按100%比例计提坏账准备,大额长账龄应收款仍存在潜在坏账风险,若后续客户经营状况恶化,可能进一步侵蚀公司利润。
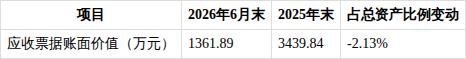
应收票据规模大幅缩水
截至报告期末,公司应收票据账面价值为1361.89万元,较上年末的3439.84万元同比大降60.41%,占总资产比例仅为1.38%,变动原因系本期应收票据贴现所致。其中已背书未到期的银行承兑汇票余额为882.42万元,相关票据的追索权风险仍未完全转移,后续若承兑方出现兑付困难,公司仍需承担连带支付责任。
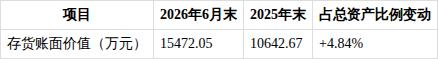
存货规模大幅攀升
截至2026年6月末,公司存货账面价值达1.55亿元,较上年末的1.06亿元同比增长45.38%,占总资产比例从上年末的10.86%升至15.70%,变动原因系为新产品开发备货所致。存货规模快速上升一方面占用了大量流动资金,另一方面若后续新产品市场推广不及预期,高企的存货将面临跌价减值风险,进一步挤压利润空间。
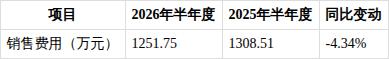
销售费用小幅下降
2026年上半年公司销售费用为1251.75万元,上年同期为1308.51万元,同比小幅下降4.34%,无重大异常变动。销售费用率从上年同期的6.63%升至8.94%,在营收规模下滑的背景下,费用刚性凸显,进一步加大了盈利端的压力。
管理费用同比明显缩减
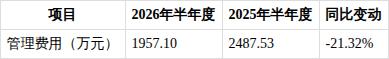
报告期内公司管理费用为1957.10万元,上年同期为2487.53万元,同比下降21.32%,变动原因系子公司深圳瑞臻经营调整导致本期管理费用较上期减少所致。管理费用的收缩在一定程度上对冲了营收下滑带来的部分亏损压力,但整体减亏效果有限。
财务费用小幅微增
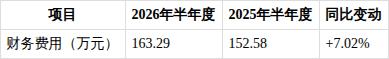
2026年上半年公司财务费用为163.29万元,上年同期为152.58万元,同比微增7.02%,无重大异常变动。利息支出从上年同期的206.30万元降至189.19万元,利息收入从36.66万元升至49.40万元,整体利息负担保持相对稳定。
研发费用基本持平
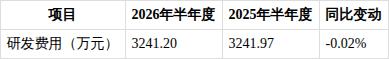
报告期内公司研发投入为3241.20万元,上年同期为3241.97万元,同比微降0.02%,研发投入规模基本保持稳定。截至2026年6月末,公司研发人员共164人,占员工总人数的29.8%,高比例的研发投入能否转化为差异化产品竞争力、扭转当前营收下滑的局面,仍存在较大不确定性。
经营活动现金流净流出大幅扩大
2026年上半年公司经营活动产生的现金流量净额为-3480.33万元,上年同期为-1265.45万元,同比下滑175.03%,变动原因系本期销售商品、提供劳务收到的现金较上期减少所致。经营端现金缺口快速扩大,意味着公司主业自身造血能力严重不足,日常运营资金压力陡增。
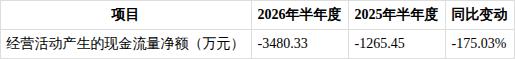
投资活动现金流由负转正
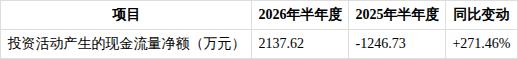
报告期内投资活动产生的现金流量净额为2137.62万元,上年同期为-1246.73万元,同比增长271.46%,变动原因系本期购建固定资产、无形资产和其他长期资产支付的现金以及购买理财产品较上期减少所致。投资端现金回流虽然短期改善了现金状况,但并非来自对外投资项目的盈利贡献,可持续性存疑。
筹资活动现金流大幅增长
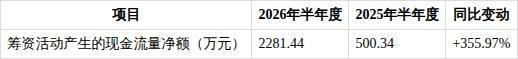
2026年上半年公司筹资活动产生的现金流量净额为2281.44万元,上年同期为500.34万元,同比增长355.97%,变动原因系本期偿还债务支付的现金较上期减少所致。当前公司现金流的维持高度依赖筹资端的资金流入,若后续外部融资环境收紧,公司将面临较大的流动性压力。
风险提示
英可瑞当前面临多重经营与财务风险:主业订单下滑导致营收持续收缩,经营现金缺口快速扩大,大额备货推高存货减值风险,长账龄应收款坏账隐患仍存,同时利润亏损幅度持续扩大,净资产持续被侵蚀。投资者需高度警惕公司后续流动性压力、主业盈利修复不及预期的风险,审慎评估投资价值。