新型号、风电碳梁、卫星和大飞机,都给光威复材带来了值得跟踪的机会。但收入增长尚未变成利润与现金同步改善。拆开毛利、研发、汇兑和应收占用,才能看清这家材料公司的经营回报。
研究信息截至2026年10月4日,财务截至2026年半年报,行情与估值统一截至2026年9月24日。本文基于公开资料研究,金额均为人民币;不含目标价或买卖建议。
一、先看反差:规模在增长,股东回报仍承压
光威复材2026年上半年收入13.19亿元,同比增长9.83%;归属于上市公司股东的净利润1.99亿元,同比下降26.21%。扣除非经常性损益后的归母利润为1.84亿元,同样下降25.18%。
收入增长是真实披露的增长,利润下降也不是只少了一笔偶发收益。更需要留意的是,经营现金流从去年同期的3.07亿元,转为今年的?1.14亿元。
收入、毛利、净利润和现金,是四道不同的关口。光威这次的变化,不能用一句“碳纤维景气不好”解释完。
| 2026年上半年 | 本期 | 同比变化 |
|---|
| 营业收入 | 13.19亿元 | +9.83% |
| 归母净利润 | 1.99亿元 | ?26.21% |
| 扣非归母净利润 | 1.84亿元 | ?25.18% |
| 综合毛利率 | 39.53% | ?2.96个百分点 |
| 经营现金流 | ?1.14亿元 | 减少4.21亿元 |
数据对照公司2026年半年报第7、17页及合并财务报表。归母,是利润中属于上市公司股东的部分;扣非,是按规定扣除部分非经常性收支,仍会受汇率、信用减值和研发费用影响。
本文要回答两件事:新产品与工业应用的增量毛利,能否覆盖老型号调整、项目成本和费用?赚到的利润,能否通过收款转成现金?
目前,公司披露了产品及客户准入进展,收入增量也已进入报表;但利润、现金和资本回报的修复,还需要后续数据验证。
二、它不是只有一种“碳纤维生意”
光威复材同时经营碳纤维及织物、风电碳梁、预浸料、复材制件和相关生产设备。它们在产业链上的位置不同,需求、成本与定价机制也不同。
碳纤维是增强材料;预浸料把纤维与树脂结合,供后续成型;碳梁是用于风电叶片承力结构的拉挤复合材料。复材制件则更靠近终端零部件。
2026年上半年,碳纤维及织物收入6.91亿元,占总收入52.40%,贡献约68.25%的合并毛利;碳梁收入4.21亿元,占31.90%,贡献约23.10%的毛利。纤维板块仍是主要毛利来源,碳梁则已成为重要的规模来源。
| 产品 | 半年收入 | 半年毛利率 |
|---|
| 碳纤维及织物 | 6.91亿元 | 51.49% |
| 碳梁 | 4.21亿元 | 28.63% |
| 预浸料 | 1.09亿元 | 28.47% |
数据来自半年报及已核对的产品收入成本表。产品分类与内部经营板块不完全对应,“制品及其他”不能直接当作商业航天收入。
公司的能力积累,主要体现在材料体系、生产工艺、批次一致性、客户验证、自主装备和长期交付。研究推断是,这些积累可能提高客户切换供应商的成本。
但这不等于独占资格,也不保证订单与售价。公司年报披露,部分装备用材料采用审价机制,工业材料随行就市,碳梁价格由双方协商。不能把三个市场混成一个“高端材料永远有定价权”的故事。
公司在2026年1月投资者交流中,将装备用纤维较高成本解释为小丝束、生产效率、工艺锁定和长期验证等因素。这是公司解释;本文没有实际线速、合格品率和费用分摊数据,不量化各项成本贡献,也不凭工艺名称判断所有产品的经济性。
三、利润去哪了:毛利只多1100万元,三项压力多约8200万元
先看一个容易被忽略的事实:上半年综合毛利率下降,但毛利总额仍略有增加。
按收入减营业成本计算,合并毛利由去年同期的5.10亿元增至5.21亿元,增加约1113万元;收入却增加约1.18亿元。新增收入留下的毛利,并不多。
其中,碳纤维及织物收入增长8.73%,毛利却减少约2753万元;碳梁毛利增加约2844万元,基本抵消了纤维板块的下降。
这也不能主要用“低毛利碳梁占比提高”解释。按固定顺序拆分,半年综合毛利率下降约2.96个百分点,五类产品之间的收入权重变化约解释0.23个百分点,各产品大类内部的毛利率变化约解释2.73个百分点。
这是算术分解,不是纯价格与纯销量分解。尤其“碳纤维及织物”里面同时包含装备与工业用途,内部产品结构仍可能变化。51.49%是整个产品大类的毛利率,不能写成军品单独毛利率。
再往利润表下游看,主要同比变化如下:
| 项目 | 利润桥同比作用(税等另列) |
|---|
| 合并毛利增加 | +1112.90万元 |
| 研发费用增加 | ?1912.39万元 |
| 财务费用增加 | ?3349.37万元 |
| 信用减值损失增加 | ?2981.50万元 |
| 其余项目净作用 | +68.75万元 |
| 归母利润合计变化 | ?7061.61万元 |
正号表示在利润桥中增加利润,负号表示减少;各费用行不是单独计算的税后归母影响,所得税及归属调整另列。其余项目包含管理及销售费用、税金、其他收益、资产减值、营业外收支、所得税与少数股东损益归属调整。分项独立舍入,合计按未舍入数计算。完整利润桥已与半年报合并利润表逐项对账。
研发、财务费用和信用减值三项,合计比去年同期增加约8243万元,超过毛利的增量。因此,不能看到利润下降,就把全部原因归结为产品竞争力恶化。
财务费用中,汇兑损失从306.84万元升至4088.05万元,同比恶化约3781万元;利息收入增加等又抵消了一部分,所以它与财务费用净增3349万元不能重复相加。
信用减值增加的主要明细,是应收款项融资减值:本期损失2724万元,去年同期为176万元收益,前后恶化约2900万元。普通应收账款坏账损失反而略有减少。
公司2026年8月25日交流把信用减值解释为装备用客户回款较少,并表示后续收款会冲回。这里应保留边界:这是管理层解释,未来能否转回、转回多少和何时转回,要看实际收款、信用状态与会计计量,不能预先当作利润。
研发也要分开看。上半年研发费用1.32亿元,约占收入10.03%,本期研发全部费用化;这支持不存在通过本期研发资本化抬高利润的解释。但投入增加不保证每项研发都能形成商业回报。
四、包头85%的利用率,为什么还不能等同于盈利?
包头项目是理解光威资本回报的重要线索。
2025年报披露,内蒙古光威收入约2.26亿元、净亏损约1.76亿元。公司2026年3月31日交流称,相关转固加摊销一年约1.6亿元,基础设施按万吨规模建设,现有一期产能为4000吨。
1.76亿元净亏损已经包含相关费用,不能再加1.6亿元,算成两份拖累。同样,2026半年拓展纤维财务已包含内蒙古光威,不能从拓展利润中再减一次包头历史亏损。
到了8月25日,公司披露包头上半年产量约1700吨,产能利用率约85%。本文按半年的2000吨名义产能复算,1700÷2000约85%;这是产量利用率,不是设备开机率,也不等于合格商品销售率。
产线用了多少,与项目赚了多少,是两个问题。盈利还取决于合格品、外销量、售价、单位变动成本和固定费用。
先看生产参照:半年1700吨只作运行速率参照,折算年产3400吨,距4000吨名义产能约差600吨;这不是年度产量预测。
再看贡献算例:另假设新增600吨合格产量全部对外售出、不挤占现有供货、不考虑库存释放。每公斤售价减增量变动成本:
·若为10元,新增贡献600万元。
·若为30元,新增贡献1800万元。
·若为50元,新增贡献3000万元。
这只是条件算例,尚未扣新增固定费用、融资成本及税。内供纤维要按终端外销与全链条成本测算,不能直接套内部结算利润,也不能拿这项贡献与2025净亏损直接对应。
2025年公司纤维产量增长130.99%,对外销售口径销量却下降0.78%。年报解释,销售量不含内部消耗,部分纤维进入预浸料、碳梁等产品。所以也不能把所有新增产量都当成新增纤维收入。
本文未取得2026半年包头独立损益。利用率提升是生产进展,盈利改善仍是待验证事项。
五、现金转负:普通应收略降,为什么资金占用仍在增加?
只看资产负债表的“应收账款”,会漏掉这次变化的重要部分。
上半年普通应收账款净额由13.11亿元降至12.72亿元;但应收款项融资从4.44亿元升至9.27亿元,其中列示的应收账款子项,从3.71亿元升至8.87亿元。
| 资金占用项目 | 2025年末 | 2026年中 |
|---|
| 应收账款 | 13.11亿元 | 12.72亿元 |
| 应收款项融资 | 4.44亿元 | 9.27亿元 |
| 应收票据 | 1.41亿元 | 0.76亿元 |
| 上述三项合计 | 18.97亿元 | 22.75亿元 |
| 存货 | 7.99亿元 | 10.23亿元 |
应收款项融资内的应收账款是子项,不能再与合计相加。三项应收净额变化受减值、分类、票据等影响,不能全当新增赊销,但只看普通应收下降,确实会遗漏约3.78亿元的合计占用增加。
现金流量表提供了更直接的证据:销售商品及劳务收款由约12.00亿元降至8.71亿元,下降27.38%。半年经营现金由+3.07亿元转为?1.14亿元,减少4.21亿元。
公司现金补充表中,存货、经营性应收及经营性应付三项调整合计,从去年同期占用1.79亿元变为本期占用5.90亿元,前后恶化约4.11亿元。这里的广义应收现金调整,不等于普通应收账款期末余额相减。
但也不能反过来,把半年负现金直接判成长期经营失效。装备客户采购、提货、收款和票据结算存在节奏差异,需要继续核对账龄、期后回款、分类依据及合同情况。
2025年全年经营现金12.95亿元,约是归母利润的2.15倍,看起来很强;但年报解释原辅料广泛采用票据支付,现金补充表经营性应付增加贡献4.36亿元。因此,高现金比率也不能全部当作客户付款改善。
再看资金支付能力:2026半年经营现金减去长期资产购建付现3.03亿元,约为?4.17亿元。这是简化的投资后经营现金,不是完整自由现金流。
同期,现金及现金等价物从16.52亿元降至9.82亿元。短期借款、一年内到期非流动负债和长期借款三类合计由15.43亿元升至18.11亿元,其中含部分租赁负债。融资、偿债、建设和分红需要一起看;本文没有授信使用全景,不据此认定流动性危机。
六、卫星、大飞机、低空:要分别看到了哪一步
新兴应用是光威值得长期跟踪的一层业务机会,但成熟度不同,不能合成一个已经兑现的第二利润支柱。
以下进展来自公司年报和已核对全文的投资者关系记录,技术性能、客户资格与未来计划未经本文独立验证。
卫星材料:已有应用,新增利润缺少独立金额
2026年1月6—7日交流中,公司披露M55J级碳纤维2021年实现国产替代和批量生产,用于卫星承载结构、太阳翼边框和基板;高强高模现有产能约80吨。
这能说明已有材料基础,但M55J批产不代表所有卫星型号都已验证。3月31日公司表示现有两条相关产线可满足一定时期需求,暂无扩产计划,未来包头布线尚未实施。
没有有效销量、实际单价、产品组合和内部消耗,就不能拿80吨乘一个外部报价,推算卫星业务收入。
商业航天也不只有卫星材料:公司还披露T系列纤维用于固体动力壳体及结构件。高强纤维与卫星高模纤维,不能当成同一产品市场。
大飞机:批准对象和应用场景必须讲清楚
公司1月交流披露,GW300级纤维及内饰预浸料于2024年获得商飞供应商体系批准。8月交流称,大飞机用T300级纤维逐步形成批量业务,大飞机相关T800级应用仍在验证;阻燃预浸料通过材料与工艺控制文件审核,个别型号预浸料仍在审核,当前量有限。
这与公司披露的部分装备用途T800级成为主力,并不矛盾。牌号相同,不意味着终端批准可以通用。
同理,T1100级实现百吨级工程化制备,不等于已在客户处形成稳定批量销售;T1200级关键性能达标,也不等于已经进入商业航天订单。3月公司交流明确,当时尚没有针对T1200级商业航天的应用开发。
低空、机器人与轨交:已有合作不等于大额利润
8月交流认为,低空整体仍处取证、验证、适航与场景开发阶段,公司相关纤维业务不多、预浸料更多,整体业绩影响有限。这不能扩大为所有无人机产品从未供货,1月公司已披露部分无人机复材制件交付。
机器人更多属于应用研究和储备,本文没有可量化的大额订单与利润证据。4月7日公司披露CR450配套材料已有供货,但当时业务量对公司影响有限。
对这些业务,更可靠的跟踪路径是:性能达标、工程化、客户批准、重复交付、收入毛利、现金回收。每一步有进展,都值得记录;每一步也不能替代下一步。
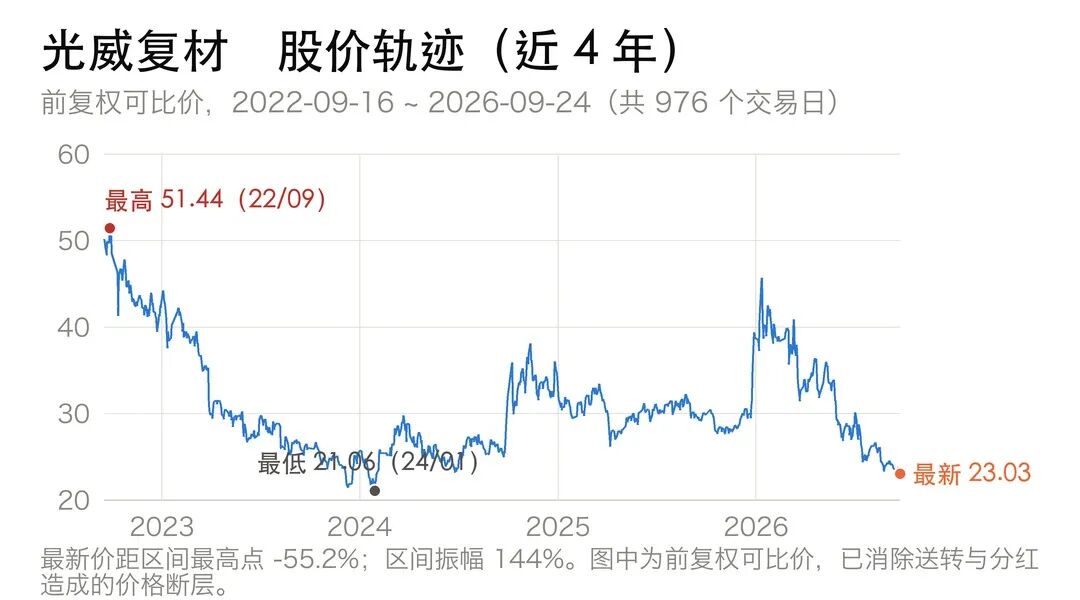
截至2026年9月24日的四年复权可比价格,处理分红与送转,并非历史实际成交价。价格仅作背景,不解释波动原因。
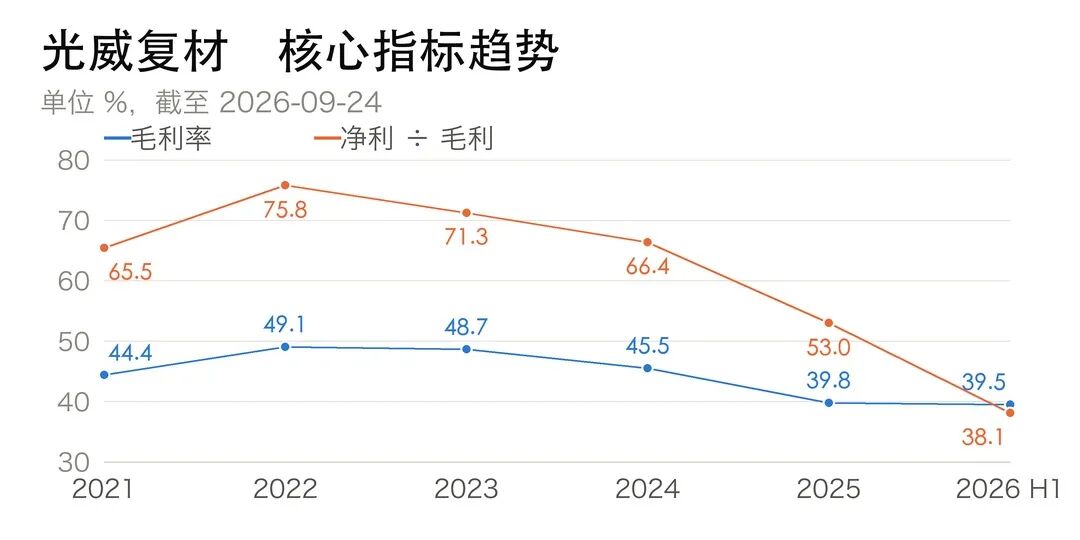
财务与价格均按报告期和截止日区分,半年财务不年化。
七、35.94倍市盈率,究竟对盈利有多敏感?
估值分析仍需回答前面的经营问题:估值倍数对利润分母的变化有多敏感?
2026年9月24日未复权收盘23.03元,总股本8.31352亿股、市值191.46亿元。滚动归母利润约5.33亿元,计算为2025全年利润,加2026半年利润,再减2025半年利润;对应滚动市盈率35.94倍。
市净率为3.50倍,市销率为6.43倍。市盈率是市值相对滚动利润的倍数,市净率是市值相对账面净资产的倍数。
市盈率、市净率、市销率的近三年分位分别约为59%、1%、接近0%。分位只是相对自身历史的排序位置:低市净率分位,不等于价格低于企业价值,也不能保证盈利回到过去。
固定191.46亿元市值,仅改变一个完整年度归母利润分母:
| 假设完整年度归母利润 | 对应市盈率 |
|---|
| 4亿元 | 47.87倍 |
| 6亿元 | 31.91倍 |
| 8亿元 | 23.93倍 |
| 10亿元 | 19.15倍 |
这些是任意指定的敏感性算例,无预测年份、无概率,不表示公司能赚到这些数,也不表示某个倍数就是合理估值。
一个更贴近后续报表的检验是:若2026全年归母利润要持平2025年的6.03亿元,下半年需要约4.05亿元,比2025下半年高约21.15%。这是持平条件,不是盈利预测。
二季度也提供了提醒:2026二季度收入约6.80亿元、归母利润约0.77亿元,同比分别增长6.96%、下降32.45%;毛利率约40.76%,却高于一季度38.22%和去年二季度38.03%。毛利率改善,与利润同比下降加深可以同时发生,仍需费用、产品和回款共同验证。
本文不用半年利润乘二预测全年。2025年第四季度贡献全年约31.25%的归母利润、77.74%的经营现金,季度分布不均衡;这也不能反过来保证2026年末一定收回现金。
分红方面,已核对2025年度实施公告:扣除回购专户股份后,享权股本8.25亿股,每股派0.50元,现金总额4.125亿元,占2025归母利润约68.36%;登记日为2026年6月17日,除息日6月18日。
按23.03元快照价算,单期税前股息率约2.17%。这是历史方案,不是未来承诺;分红减少企业现金,其持续性仍取决于经营、投资和资金调度。
八、下一份财报,重点验证三条
第一条,看纤维毛利与费用。新型号和工业应用收入继续增加时,毛利额是否也增加?研发及其他费用能否被覆盖?包头独立损益若仍未取得,应标“未验证”,不能自动当作改善或失败。
第二条,看回款与周转。普通应收、应收款项融资、票据与库存要一起看;观察收款是否改善、信用减值是否依据实际情况转回,不能只挑一个下降的科目。
第三条,看新业务是否从进展变成金额。卫星、大飞机与低空合作,能否取得独立订单、收入、毛利和现金证据?只有客户批准而没有利润金额,仍不足以精确估算第二增长来源。
以2026全年与2027可比半年为主要观察节点,三季报作为过渡观察。经营改善的证据,是纤维毛利、包头成本、碳梁贡献与回款共同向好;经营承压的证据,是低价消化产量、毛利降低、库存和应收延续占用。
2025年前五客户占收入78.19%,第一大客户占37.07%,客户集中也放大了合同与回款节奏的重要性。脱密客户名称不能用来猜身份,高集中不等于违约。
碳梁同样需要跟踪:2025年直接材料占其成本88.74%;公司8月交流认为原料涨价和客户降价要求可能影响后续毛利。原料便宜可能有利于碳梁采购,却可能压低对外工业纤维售价;内部配套不能把两边好处重复计入。
光威值得研究的,是材料能力与商业应用的结合;当前尚未验证的,是这些能力能否持续带来利润、现金与资本回报。把两者分开,才不会将技术进步直接写成投资回报。
资料来源与口径
· 2025年度报告,2026年3月31日披露:主要指标、产品收入成本、制造费用、客户集中、包头损益及现金流。
· 2026半年报,2026年8月25日披露:主要指标第7页,主营第17页,合并报表第38—47页,应收款项融资第83—85页,费用与减值第118—120页,现金补充表第123—124页。
· 2026年1月6—7日、3月31日、4月7日、8月25日投资者关系活动记录:产品工艺、应用进展、产能、成本及管理层解释;引用前已读取全文。
· 2025年度权益分派实施公告,2026年6月11日披露:享权股本、总额与登记及除息日期。
核心财务数字已与官方原文对照;半年财务未经审计,2025年报为标准无保留意见。公司披露的性能、客户批准及未来计划未独立核验。毛利分解是会计算术,不能识别纯量价;敏感性是条件算例,不是公司指引。
本文未取得2026半年包头独立损益、各高端型号量价、高强高模独立收入和商业航天独立利润;未查到不等于公司未披露。相关涉密豁免及脱密披露也限制研究精度。
行情与估值统一截至9月24日。本地9月30日日线收盘22.83元仅说明还有较晚行情记录,本文不将其与9月24日估值拼接,不作10月4日实时价格参考。