一个季度卖3.6亿,净赚126万
佩蒂三季报:出海建厂的钱,还没挣回来
热点观察·第49期·作者:马英·2026年11月3日
Q3 营业收入3.60 亿元 ?0.33%
Q3 归母净利润126.88 万元 ?96.32%
前三季归母净利润2559 万元 ?77.47%
当期财务费用3771 万元 >同期净利润
10月27日,佩蒂股份三季报在巨潮资讯披露(公告编号 2026-060)。昨晚我复盘佩蒂,看到一组很耐人寻味数据:单季营收3.60亿元,同比只掉了0.33%;可归母净利润只有126.88万元,同比下滑96.32%。前三季度归母净利润2559万元,同比下降77.47%。更值得注意的一个细节是——当期财务费用3771万元,比同期净利润还高。
三十余年,从温州小作坊做到A股宠物零食龙头,海外多基地产能已经落地。但这份财报呈现出一种很典型的状态:营收底盘没塌,盈利能力明显收缩。不是需求失速,而是结构还在切换——代工端议价承压、新产能效益未释放、汇率又添了一层扰动。下面把数据一层层拆开看。
图1 |爵宴亚宠展露营风展位:把"一日三餐"讲成"摇尾生活"
01营收原地踏步,利润只剩零头
连续三个季度,营收横盘在 3.5—3.8 亿区间
| 指标 | 第三季度 | 同比 | 前三季度 | 同比 |
|---|
| 营业收入 | 3.60亿 | ?0.33% | 10.95亿 | +0.53% |
| 归母净利润 | 126.88万 | ?96.32% | 2559万 | ?77.47% |
| 扣非净利润 | 49.99万 | ?98.57% | 2466万 | ?78.03% |
| 毛利率 | 24.2% | ?7.7个点 | 27.13% | 下降 |
| 归母净利率 | 0.4% | ?9.2个点 | 2.43% | 下降 |
| 经营现金流净额 | — | — | ?4876.91万 | ?683.52% |
数据来源:佩蒂股份2026年第三季度报告(未经审计);单季毛利率、净利率取自中金公司研报,前三季指标取自证券之星财报速读。
前三季度营收10.95亿,同比只增长0.53%。放在整个宠物行业还在扩容的背景下,这个数字基本等于原地休整。
分季度看更清楚:Q1营收3.51亿(+6.66%),Q2 3.84亿(?3.74%),Q3 3.60亿(?0.33%)。连续三个季度卡在3.5亿到3.8亿之间,是标准的横盘形态——没有失速,也没有增量。
利润端完全是另一回事。Q3归母净利润126.88万,扣非只剩49.99万元。这意味着扣掉非经常性损益之后,一个季度三个多亿的收入,几乎没留下什么。所以真正的不在销售规模,而在每一块钱收入里,企业能留住的空间正在被快速压缩。
财报披露当日,股价收于12.00元,下跌5.51%。市场的反应很直接:核心不在营收,在盈利质量。
02毛利持续下行,费用同步抬升
三项费用合计 2.27 亿,占营收比重 20.71%
Q3 单季毛利率
24.2%
同比?7.7pct|环比?4.5pct
前三季净利率
2.43%
整体口径
Q3 管理费用率
9.8%
财务费用率 4.2%
Q3 销售费用率
7.8%
投放节奏收敛
毛利在往下走,费用却在往上抬。前三季度销售费用8679万(+1.6%)、管理费用1.02亿(+16.6%)、研发费用2713万(+14.6%),三项合计2.27亿,占营收20.71%。收入几乎零增长,费用保持两位数增长,这就是净利率被压到2%出头的直接原因。
| 项目 | 2026年前三季 | 上年同期 | 同比 |
|---|
| 销售费用 | 8679万 | 8539万 | +1.6% |
| 管理费用 | 1.02亿 | 8761万 | +16.6% |
| 研发费用 | 2713万 | 2366万 | +14.6% |
| 财务费用 | 3771万 | 296万 | +1174.45% |
数据来源:佩蒂股份2026年第三季度报告合并利润表。
看单季费用结构会更明白:销售费用率7.8%,管理费用率9.8%,财务费用率4.2%。销售端其实是收敛的——公司在控制投放;真正抬升的是管理和财务两项,而这两项的来源很具体:海外新产能的日常运营投入,加有息负债的利息支出。这类钱的逻辑是"先花后收",服务的是三五年后的产能,但账要先记在这个季度。
03汇兑形成扰动,代工议价偏弱
财务费用同比+1174.45%,一增一减几乎抵消全部利润
前三季度财务费用3771.07万元,去年同期只有295.90万元,同比增幅1174.45%。公告说得很明确:主因是汇率波动,汇兑损失增加。
拆开看,利息费用2262.61万同比只是小幅增长,真正的增量来自汇兑。上半年对比更直观——去年同期是汇兑收益,今年变成大额支出,一增一减之间几乎把当期利润全部抵掉。同时外币报表折算差额走弱,外币资产账面也在承压。
这不是单纯的运气问题。宠物代工业务本身就是薄利、长账期、美元结算三个特征叠加,再加上海外大客户议价能力强,汇率一波动,利润表的弹性就特别大。同样的收入,汇率差两个点,利润可能差一半。
汇率是表层变量,议价能力才是底层结构。薄利、长账期、美元结算——这三件事决定了代工企业天然站在汇率周期的敞口里。
04海外需求分层,零食弹性减弱
大盘还在涨,但增长重心已转向线上、猫品、主粮
再往下一层,是海外消费需求本身在分化。
美国宠物大盘依旧是增长的。APPA数据显示,2025年美国宠物消费1580亿美元,增长3.7%,2026年预期到1650亿美元;近52周美国宠物品类整体销售额951亿美元,同比+5.5%,量价齐升。
但结构在迁移。线上渠道增速14.1%,占比已经接近一半,线下走弱;品类上,主粮需求稳健,零食、佐餐这类弹性品类在消费调整期最先被压缩。头部品牌的财报也是同一个信号:主粮稳,零食放缓。
全球狗零食赛道还在扩容,只是增长重心偏向了线上、猫品和主粮。佩蒂的核心品类——咬胶和肉质零食,恰好落在弹性收缩的那一侧。这不是公司做错了什么,而是品类位置决定了它对需求波动的敏感性更高。
05海外产能落地,订单节奏滞后
折旧、人工持续释放,是管理费用抬升的重要原因
佩蒂的产能盘子在行业里算宽的:温州、泰州、越南、柬埔寨、新西兰。其中越南、柬埔寨基地投产多年,合计产能超3万吨,是面向美国市场的核心出口载体。
但产能是为长期订单准备的,收入却先回落了:上半年境外收入5.15亿,同比?5.36%;东南亚分部4.48亿,同比?4.38%;新西兰分部0.67亿,同比?11.46%。2025年全年海外收入同比下滑15.08%。
更微妙的是东南亚基地的定位。它本来是用来对冲贸易成本的,结果客户顺势下调了定价,把产能转移省下来的成本又收回去了。硬件建成、订单没跟上,折旧和人工照常发生——这也是管理费用被推高的真实原因之一。
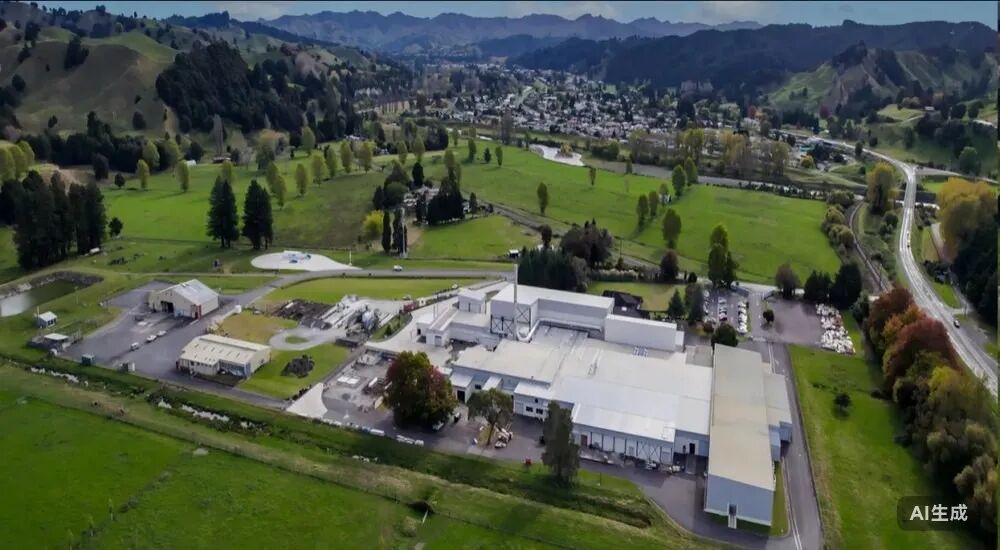
图2 |新西兰 King Country 厂区:4万吨主粮产线,正处在爬坡期
06爵宴稳步拓品,线上竞争加剧
国内自主品牌的核心抓手,仍在品牌投入周期内
国内这块,核心抓手是爵宴。品牌定位中高端,2026年5月完成升级,提出"天然膳食×摇尾生活",品类从零食延伸到主粮、湿粮,是公司国内增长的主线。
第三方监测显示,爵宴Q3线上GMV同比有所回落,前三季度同样承压。这里要分清口径:线上GMV是渠道成交口径,公司营收是出厂确认口径,两者受库存和经销模式影响,并不等同。但信号仍然值得关注——国内宠物食品的竞争在加剧,品牌孵化还在投入期。
品牌往上走,获客成本就一定往上走。用户心智这件事没有捷径,只能一年一年砸出来。
图3 |爵宴亚宠展展台:从零食延伸到主粮、湿粮的产品矩阵
07主粮产线爬坡,现金流偏紧
连续三个季度经营性现金流为负,是本份报表的重点观测项
新西兰4万吨主粮产线还在爬坡,承载的是自有主粮品牌的供给。前期受外部因素扰动,进度有过波折;配套的湿粮和新型食品项目延期,公司选择优先保主粮产线,避免摊子铺太大形成闲置。
爬坡期的规律就是投入先行、收入滞后,短期必然拖累利润。问题不在这一步,而在这一步要走多久。
现金流才是这份报表最该盯的地方。前三季度经营活动现金流净额?4876.91万元,同比大幅走弱,连续三个季度为负。账面货币资金4.46亿,同比下降明显;预付款大幅增加,主要压在原材料备货上;有息负债7.91亿,小幅上行。
应收账款2.98亿,同比下降,回款质量有边际改善——这是为数不多的正面信号。但代工业务的款项占用体量依然偏高。盈利收窄叠加经营现金流出,是现阶段最需要持续跟踪的组合。
08战略路径不变,兑现周期拉长
一体两翼:代工基本盘+国内品牌增长极+主粮第二曲线
"一体两翼"的框架没有变:海外ODM代工是基本盘,国内自主品牌是增长极,新西兰主粮做第二增长曲线。
核心在于,三条线的阶段完全不同。代工在承压,自主品牌在投入,主粮产能还在爬坡。三条线同时处在"付出"的一端,没有一条在当期形成利润支撑。
这也是国内出海代工企业的共性。同行同样出现营收增、利润降的组合。区别在于,佩蒂额外押注了主粮——长期空间更大,兑现周期也必然更长。
另外,佩蒂转债余额7.2亿,募投项目延期推进。后续的资本规划,需要靠接下来几个季度的经营数据来支撑,而不是靠叙事。
09长期选择慢路,静待指标修复
Q4 重点跟踪四项指标,现金流修复优先级最高
把整份财报读完,我的结论不是"这家公司这季度赚得少",而是它主动选了一条慢路。
出海建厂、本土创牌,佩蒂是国内宠物行业里比较早跑这套模式的企业。这一轮布局换来的是三样东西:东南亚的供给缓冲、新西兰的原料产能、国内的品牌资产。这三样都值钱,但都不会在单季利润表里体现——它们需要时间。
Q4 重点跟踪·四项指标
01单季营收能否重回 3.8 亿元上方
02毛利率能否止跌企稳
03汇兑损失是否收窄
04经营性现金流能否转正
四项里,现金流修复的优先级最高。利润可以靠结构优化调,现金流能不能转正,才是经营质量真正的验证信号。
图4 |爵宴展位果蔬陈列:从"用得着"到"看得见",是自主品牌讲故事的起点