10月26日晚,南京聚隆(300644.SZ)披露2026年第三季度报告。
前三季度实现营业收入22.58亿元,同比增长13.14%;归母净利润2582.1万元,同比下降74.4%;扣非净利润2305.9万元,同比下降76.68%。
单看第三季度,营收8.50亿元,同比增长15.13%,环比增长4.39%;归母净利润101.00万元,同比下降97.68%;扣非净利润16.54万元,同比下降99.62%。
收入在双位数增长,利润只剩下一个零头。一起来看看这家改性塑料企业的账。
财报拆解,利润减少了多少
分季度看,下滑的轨迹比汇总数据更直观。
据半年报和三季报数据测算,公司一季度盈利约2580万元,二季度转亏约100万元、单季同比下降103.76%,三季度盈利101万元,基本回到盈亏平衡线。
也就是说,前三季度2582.10万元的净利润几乎全部来自一季度。
毛利率的变化同样明显。据一季报数据,一季度毛利率15.24%,同比下降5.26个百分点,净利率4.41%。
而2025年年报中,公司改性工程塑料毛利率为21.59%,同比提升4.38个百分点。
一年时间,毛利率从上行转为明显收缩。
与三季报同日披露的还有两项公告,董事会审议通过调整2025年限制性股票激励计划授予价格,以及2025年激励计划预留授予部分第一个归属期符合归属条件。
在利润大幅下滑的年份,股权激励仍在正常推进。
利润去哪了?
公司在半年报中的解释可以直接对应三季度的处境。
受国际地缘因素影响,原油等化工原料价格上行,成本向下游传导滞后,公司虽启动调价机制与客户协商,但受订单周期、谈判节奏制约,成本难以完全转嫁,利润空间被压缩。
原料端的压力可以直接对应到采购清单上。南京聚隆的直接材料以PA66、PA6、PP等树脂为主,占营业成本的比重高。
PP方面,生意社数据显示,10月拉丝PP价格较月初上涨8.4%。PA66方面,百川盈孚10月中旬数据显示,市场主流价格在17500元至19000元每吨区间。
对原料占成本大头的改性塑料企业,价格每上一个台阶,都在直接压缩利润空间。
对照2025年,更能看出这家公司的业绩弹性完全被原料周期支配。
2025年年报显示,公司改性工程塑料毛利率同比提升4.38个百分点至21.59%,当年的解释一是PA66、PP等原材料价格波动趋缓,二是长玻纤增强材料等高附加值产品占比提升,全年净利润同比增长57%。
下游的结构决定了转嫁的难度。公司第一大收入板块是汽车新能源材料,上半年营收10.96亿元、同比增长11.93%,占总营收的近八成,客户以整车厂为主,年降惯例和逐轮谈判的定价机制,使调价天然滞后于原料波动。
这一逻辑与专塑视界此前对软包装龙头永新股份的分析一致,只是南京聚隆的原料敞口更大、体量更小,同样的成本压力下受到的冲击更重。
解码家底与新赛道
南京聚隆1999年成立,2018年在创业板上市,2025年年报的定位是中国改性材料代表性企业之一,尤其面向汽车的改性尼龙系列产品。
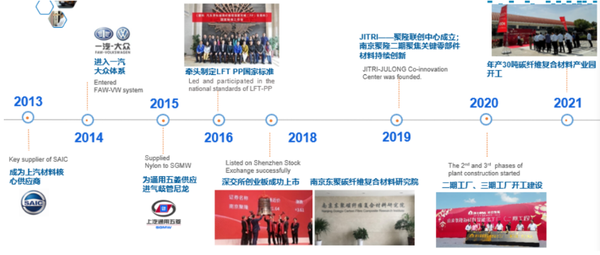
除了汽车板块,通讯及电子电气业务上半年营收1.12亿元、同比增长15.20%,塑木型材营收9574.38万元、同比增长18.02%,轨道交通平稳发展,储能材料营收超2000万元。上半年研发费用5082.31万元、同比增长7.06%,累计授权专利165项。
新兴赛道是这份财报里另一条主线。
低空经济推进最快。控股子公司聚隆复材已拿到轻型运动飞机结构件批产订单,建成适配eVTOL和无人机的产线;对应的产能仍在建设,碳纤维复材处于爬坡期,30吨碳纤维复材募投项目进度57.91%,预计2026年末达产。
其余项目同步推进,5万吨特种工程塑料募投项目已结项,多个特种材料、改性塑料项目及北美子公司在建设中。
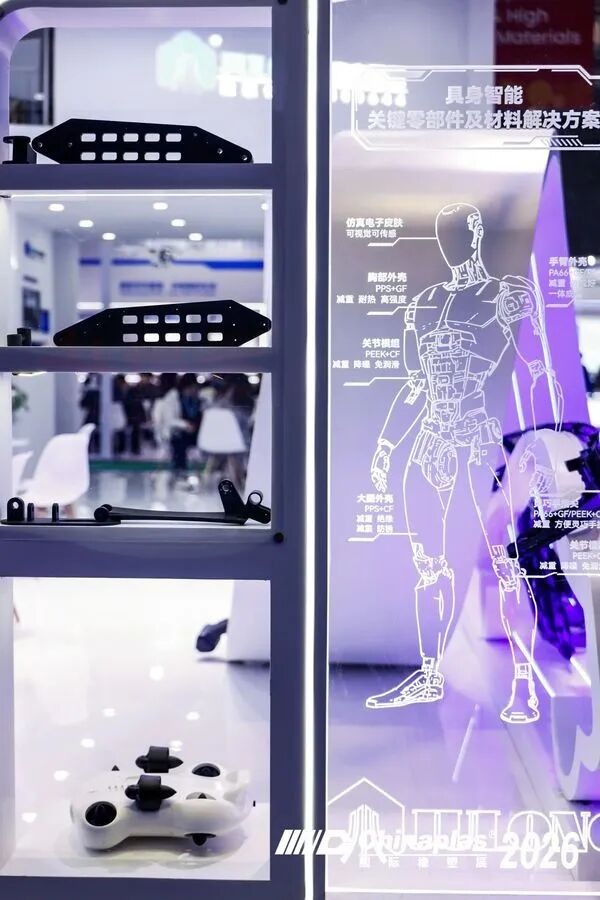
机器人方向,2025年年报披露公司与灵巧手项目共同研发智能机器人高端触感材料;公司在互动平台披露,研发的PEEK、PPS等树脂基功能化材料已应用于航空航天,改性PEEK目前年产量规模较小,聚焦高端定制化需求。
市值方面,截至10月27日盘中,公司股价18.83元,总市值20.9亿元,市盈率约60倍,明显高于传统改性塑料企业,在概念分类中,公司被归入PEEK材料、人形机器人、碳纤维、eVTOL等题材。
总结
这份三季报的结论不复杂,收入的增长是真实的,利润的消失也是真实的,中间的差价被涨价的原料和滞后的调价周期拿走了。
四季度的两个观察点,一是PP、PA66等原料价格能否回落,二是与车企客户的调价能否落地,两者决定四季度单季利润能否回到正常水平。
新赛道尚在投入期。储能材料、碳纤维复材、机器人触感材料的收入体量还是相对较少,30吨复材项目年末达产和后续订单交付,是验证这些题材成色的第一个节点。
对改性塑料行业而言,南京聚隆是这轮周期的又一个样本。
利润正向具备原料定价权的上游集中,中游改性企业两头承压,规模小、议价弱的企业承受的冲击最大,行业份额向头部集中和中小企业出清的过程,正在加速。