作者|章启明
编辑|陈肖冉
规模效应进一步凸显
10月26日晚间,长川科技(300604.SZ)发布2026年三季报,前三季度营收59.42亿元,同比增长57.25%;归母净利润17.65亿元,同比增长103.92%。
在全球半导体测试设备需求快速增长的背景下,这家国产设备厂商交出了一份亮眼的成绩单。
01)
不慌实验室
利润加速释放
从最新财报来看,长川科技不仅收入增长明显,盈利能力也在改善。
2026年前三季度,长川科技实现营业收入59.42亿元,同比增长57.25%;归母净利润17.65亿元,同比增长103.92%;扣非净利润17.17亿元,同比增长117.71%,基本每股收益2.778元。
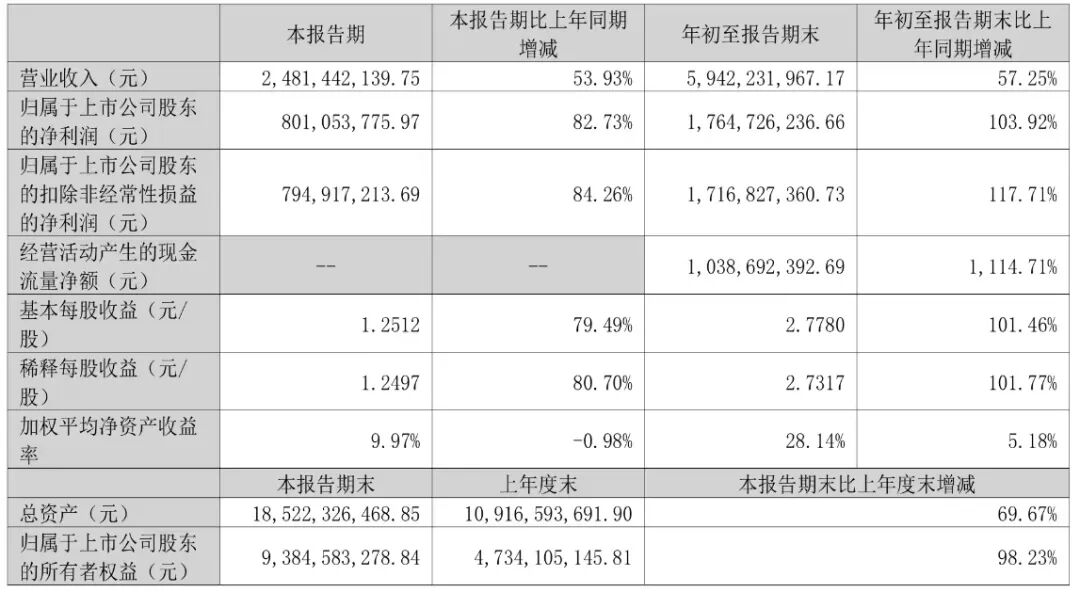
图片来源:长川科技公告
单看第三季度,营业收入24.81亿元,同比增长53.93%;归母净利润8.01亿元,同比增长82.73%,环比增长约31%。
这意味着,仅第三季度就贡献了前三季度约45%的净利润。
更值得关注的是,2026年前三季度长川科技归母净利率达到约29.7%,同比提升约6.8个百分点。利润增速明显高于收入增速,说明随着销售规模扩大,公司的盈利效率正在提升。
对此,长川科技在此前业绩预告中解释,半导体行业市场需求持续增长,公司客户需求旺盛、产品订单充裕,规模效应进一步凸显。
现金流也有所改善。2026年前三季度,长川科技经营活动产生的现金流量净额达到10.39亿元,同比增长1114.71%,主要得益于销售回款增加。
不过,业务快速扩张也带来了资金占用。截至2026年9月末,长川科技存货达到61.80亿元,较年初增长73.74%;应收账款27.01亿元,较年初增长35.81%。
对于设备制造企业而言,存货增加可能与订单交付周期和提前备货有关,但其后续能否顺利转化为销售收入,仍值得关注。
02)
不慌实验室
测试设备突围
长川科技的主营业务不是制造芯片,而是生产用来检测芯片的设备。
一颗芯片完成制造后,并不能直接交付客户,还需要通过电性能、功能及可靠性测试,确保产品达到设计要求。
长川科技所处的,正是半导体产业链中这一关键环节。
目前,公司产品主要覆盖测试机、分选机、探针台及AOI光学检测设备。其中,测试机负责检测芯片性能,分选机承担自动上下料和分类,探针台服务于晶圆测试,AOI设备则用于识别外观缺陷。
这些设备直接关系到芯片测试效率、产品良率及制造成本。
过去,国内高端半导体测试设备长期依赖海外供应商。近年来,长川科技通过自主研发和并购,不断完善产品布局。
2019年,长川科技完成对新加坡STI的收购,获得高精度2D/3D光学检测技术,并拓展了国际客户渠道。2023年,公司完成对马来西亚EXIS相关资产的收购,补齐转塔式分选机产品线,形成重力式、平移式和转塔式分选机的产品组合。
根据公司半年报,长川科技的产品已获得长电科技、华天科技、通富微电、士兰微、华润微电子等企业使用和认可,实现了部分测试机、分选机产品的进口替代。
与此同时,长川科技正在重点拓展面向SoC、逻辑芯片等应用场景的数字测试设备,以及三温探针台、三温分选机等产品。
不过,产品线完善不代表高端市场已经全面突破。
半导体测试设备技术门槛较高,尤其是复杂数字芯片测试,对精度、速度、稳定性和软件能力都有严格要求。国际厂商在高端产品和客户体系方面仍具有明显优势。
2026年前三季度,长川科技研发费用达到9.42亿元,同比增长32.44%。持续投入高端产品研发,是其未来扩大市场份额的重要基础。
03)
不慌实验室
行业机会扩大
长川科技业绩增长的背后,是全球半导体测试设备市场正在迎来新一轮扩张。
根据国际半导体产业协会(SEMI)预测显示,2026年全球半导体制造设备销售额预计达到1659亿美元,同比增长23.2%,创历史新高。
其中,半导体测试设备销售额预计达到153亿美元,同比增长31%,增速高于整体设备市场。至2028年,全球测试设备市场规模预计进一步增长至208亿美元。
测试设备为何增长得更快?
一个重要原因是,人工智能正在改变芯片制造的技术要求。
随着AI加速器、高带宽存储器(HBM)和先进封装快速发展,芯片内部结构越来越复杂,性能和可靠性要求也不断提高。
特别是在先进封装中,多颗芯片通过复杂连接形成一个系统,任何一颗芯片出现质量问题,都可能影响整套产品。
这使得测试不再只是芯片出厂前的最后一道工序,而是贯穿晶圆制造、封装及最终交付的重要环节。
芯片性能越复杂、单颗价值越高,测试的重要性就越突出。
对于长川科技来说,这带来了两方面机会。
一方面,国内晶圆制造及封装测试产业持续发展,为国产测试设备提供了更多客户验证和应用场景;另一方面,国际市场需求扩大,也给具备产品竞争力和海外渠道的中国厂商提供了新的增长空间。
需要注意的是,全球高端自动测试设备市场仍由爱德万测试、泰瑞达等国际企业占据重要地位。长川科技能否真正扩大国际市场份额,还需要看高端产品突破、客户认证及持续交付能力。
另外,当前AI产业对半导体设备的需求增长,并不意味着测试设备企业都能直接获得同等收益。不同测试产品面向的芯片类型、技术难度及客户结构存在较大差异。
长川科技前三季度净利润翻倍,已经反映出行业需求增长与公司规模效应的积极影响。
实际上,站在更长周期看,真正值得关注的,不只是业绩增长有多快,而是长川科技能否借助这一轮产业扩张,在技术、产品和客户体系上建立更稳定的竞争优势。
行业景气决定增长速度,技术和客户积累才能决定增长能持续多久。