投资要点
投资要点
2026H1业绩短期承压,Q2收入重回正增长:2026H1公司实现收入8.65亿元(-0.63%,同比,下同);实现归母净利润2.32亿元(-7.24%);实现扣非归母净利润1.84亿元(-14.72%)。2026单Q2,公司实现收入4.06亿元(+3.38%);实现归母净利润0.86亿元(-4.48%);实现扣非归母净利润0.65亿元(-6.34%),收入增速转正、利润降幅较Q1明显收窄。受高端消费疲软、减离焦框架镜分流、角膜塑形镜竞争加剧及公立医疗机构验配政策变化影响,26H1硬性接触镜收入同比-9.13%,但毛利率88.24%,同比仅微降0.07pct。框架镜等其他视光产品及技术服务收入同比+12.12%,医疗服务收入同比+9.33%;控股终端收入同比+8.23%,终端收入占比提升至61.84%,渠道结构持续向终端服务转型。
验配资质放开叠加规范升级,公司终端有望持续受益:2025年全国学生总体近视率49.9%,较2018年下降3.7pct、连续五年下降,近视防控成效渐显但基数仍高。2025年12月国家卫健委等13部门发布《儿童青少年“五健”促进行动计划(2026—2030年)》,2030年小学生近视率目标收紧至32%以下;2026年6月起角膜塑形镜验配不再强制要求二级及以上医院资质,普通眼科诊所即可开展,验配渠道显著下沉,利好已布局500余家视光终端的公司。
公司上半年新产品持续放量,在研管线推进顺利:2026年上半年,公司DK185新一代角膜塑形镜占角膜塑形镜收入比例由2025年全年的5.71%(母公司口径)提升至26H1的16.27%;巩膜镜临床已开始入组;成人角膜塑形镜、OEM近视光疗仪、复合控框架镜片相继上市;0.01%/0.02%阿托品滴眼液处于三期临床,公司预计今年完成两年临床观察。
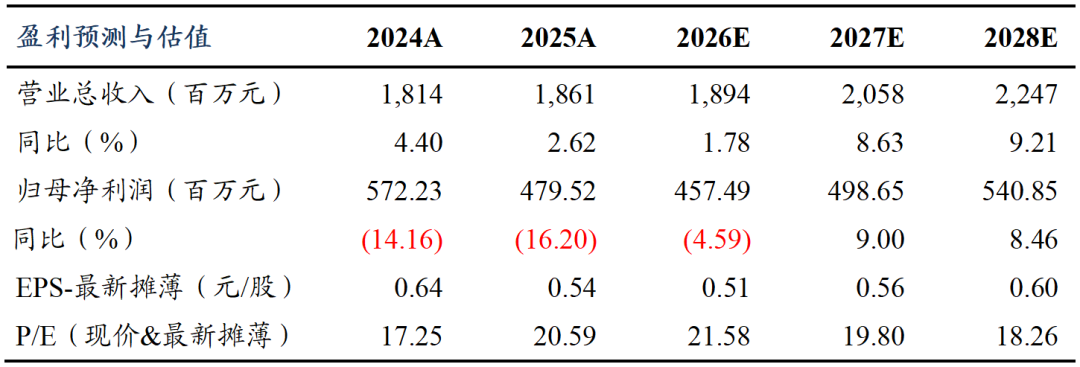
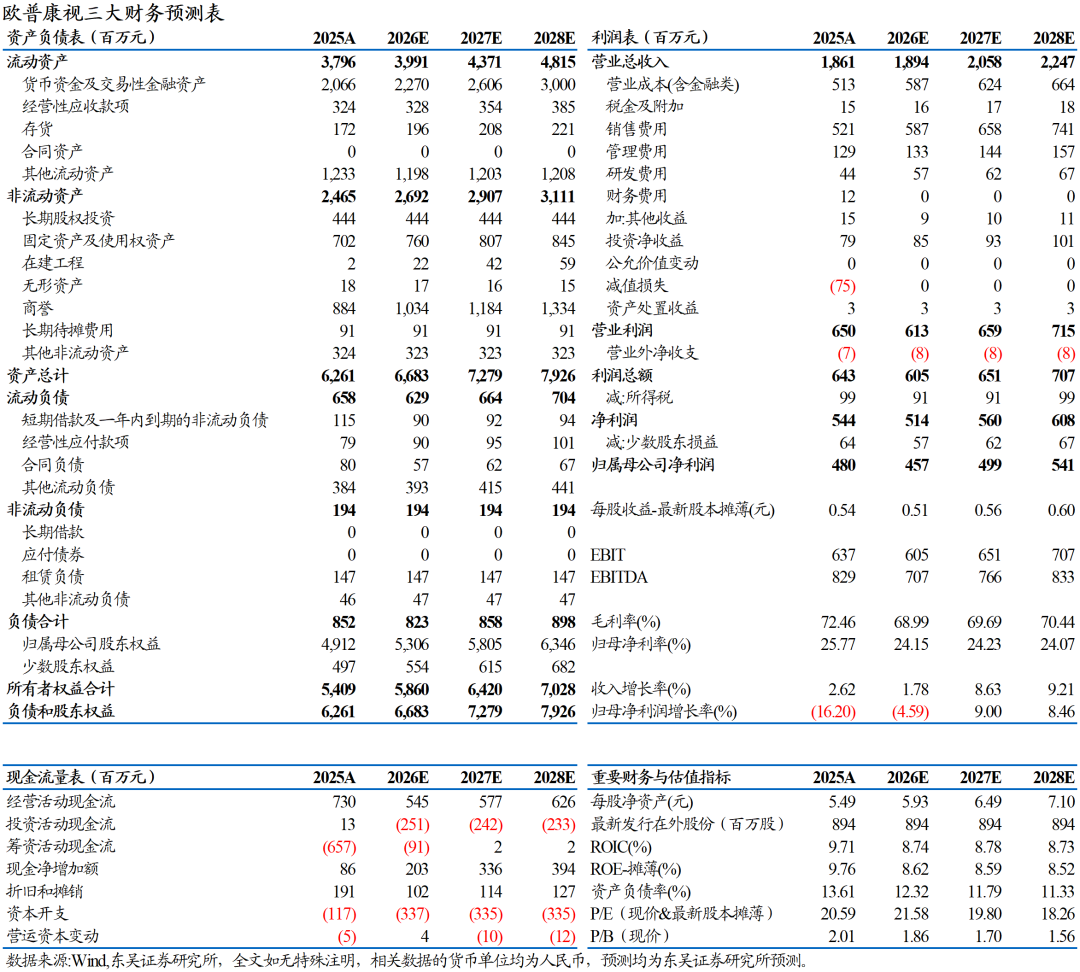
盈利预测:考虑到硬镜业务恢复仍需时间,我们将公司2026-2028年归母净利润由5.57/6.08/6.60亿元调整为4.57/4.99/5.41亿元,对应PE为22/20/18X,考虑到公司新产品持续放量,维持“增持”评级。
风险提示:角膜塑形镜销售恢复不及预期,近视防控产品市场竞争加剧,新品研发及推广不及预期,商誉及资产减值风险等。
1. 2026H1业绩短期承压,Q2收入重回正增长
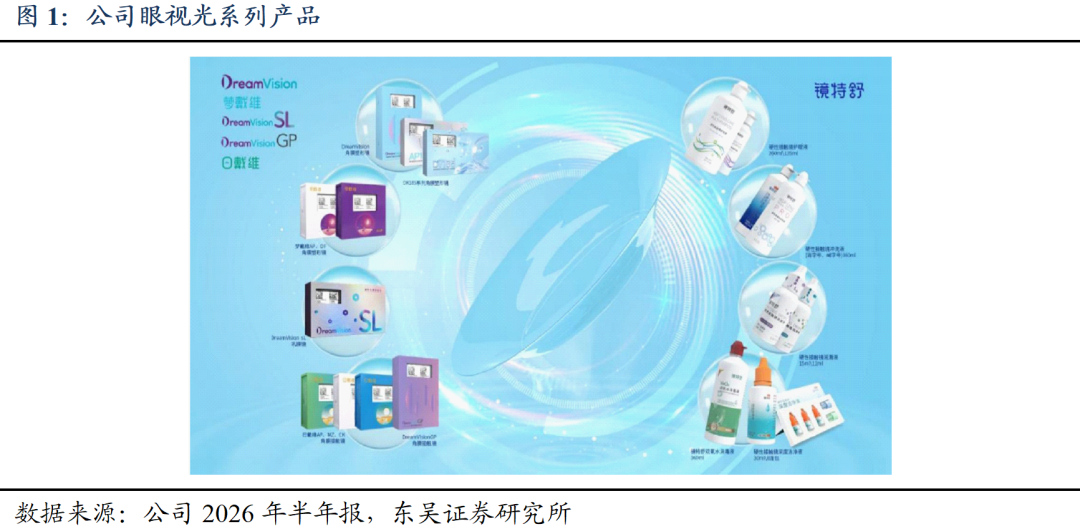
公司是国内角膜塑形镜等硬性接触镜类产品的开拓者和领军企业,是首家眼视光研发、生产上市企业,旗下“梦戴维”和“DreamVision”两大角膜塑形镜品牌累计用户超200万;同时公司在国内率先建立社区化专业视光服务体系,已形成硬性接触镜、护理产品、框架镜等其他视光产品及技术服务、非视光类产品与医疗服务多元发展的业务格局。
2026年上半年,公司实现收入8.65亿元(-0.63%,同比,下同);实现归母净利润2.32亿元(-7.24%);实现扣非归母净利润1.84亿元(-14.72%)。单Q2看,公司实现收入4.06亿元(+3.38%);实现归母净利润0.86亿元(-4.48%);实现扣非归母净利润0.65亿元(-6.34%),收入增速转正,利润降幅较Q1明显收窄,经营呈现边际改善态势。
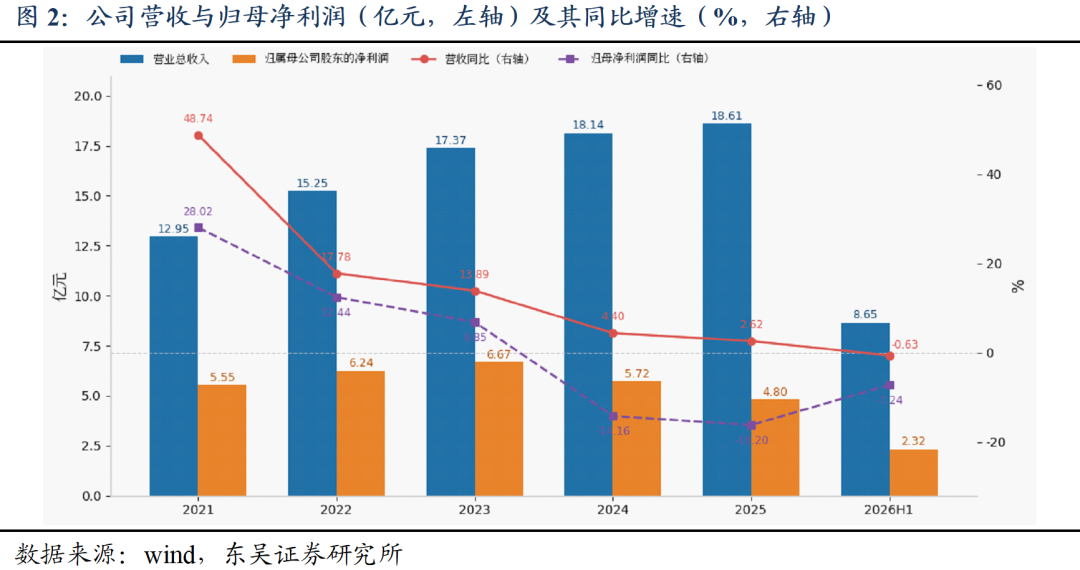
硬镜收入短期承压,多措并举稳定基本盘。2026年上半年,公司硬性接触镜实现收入3.23亿元(-9.13%)。收入下降除高端消费持续疲软、减离焦框架镜等近视防控产品分流潜在客户、角膜塑形镜竞争加剧等既有因素外,公立医疗机构角膜塑形镜业务政策变化亦产生一定影响。公司加大对DK185超高透氧材料新一代角膜塑形镜(AP185、DV185)的推广,同时继续实施各项优惠促销政策,对收窄收入降幅、稳定毛利率起到积极作用,26H1硬镜毛利率88.24%,同比仅微降0.07pct。
非硬镜业务多点开花,全视光转型成效显现。26H1护理产品实现收入1.04亿元(-4.93%),促销推广下毛利率较高的自产护理品占比进一步提升,毛利率62.65%,同比提升1.35pct;框架镜等其他视光产品及技术服务实现收入2.10亿元(+12.12%),主要系并表的功能性框架镜等非硬镜产品收入及非医疗机构技术服务收入增加,毛利率69.58%,同比下降2.97pct;非视光类产品实现收入0.34亿元(-15.84%),主要系并表的医疗器械和耗材销售收入减少。
终端收入占比持续提升,渠道结构加速转型。分销售模式看,26H1公司控股终端收入同比增长8.23%,终端收入占比已提升至61.84%;直销收入同比增长2.55%;经销收入同比下降19.82%。公司已建立500余家社区化视光服务终端,提供眼健康检查、视力矫正、近视防控管理、视功能提升训练、视疲劳和干眼理疗等专业化服务,控股视光终端业务收入已超过公司总业务收入的60%。医疗服务方面,26H1实现收入1.89亿元(+9.33%),主要系并表医疗机构收入增加。分地区看,华东地区收入占比53.17%(-8.56%);西南地区收入占比19.40%(+44.84%),主要来自并表子公司贡献。
2.验配资质放开叠加规范升级,公司终端有望持续受益
近视防控成效渐显但基数仍高。据国家疾控局2026年9月发布的数据,2025年全国学生总体近视率为49.9%,较2018年下降3.7pct,连续五年下降,近视防控国家战略成效逐步显现,但近半数学生近视的基数仍意味着庞大的刚性干预需求。2025年12月,国家卫健委等13部门联合发布《儿童青少年“五健”促进行动计划(2026—2030年)》,将近视防控纳入健康中国2030议程,明确到2030年6岁儿童近视率控制在3%左右、小学生近视率降至32%以下(较此前38%的目标明显收紧)、初中生降至60%以下、高中生降至70%以下,并推动屈光筛查关口前移。
验配资质放开叠加规范升级,行业渠道格局迎来重构。2026年4月,国家卫健委发布《角膜塑形镜验配技术临床应用管理规范(2026年版)》,统一规范验配机构、人员、诊疗流程与质控管理;2026年6月起,角膜塑形镜验配不再强制要求二级及以上医院资质,普通眼科诊所即可开展验配业务。验配渠道的显著下沉有望提升OK镜的可及性、扩大潜在用户覆盖面,具备广泛终端网络和规范化验配体系的企业将更加受益。公司是国内社区化专业视光服务体系的倡导者和领先者,500余家终端的网络布局、规范化验配体系与专业人才培养机制在行业规范化进程中构成先发优势;随着《角膜塑形镜验配技术临床应用管理规范(2026年版)》落地执行,行业向头部规范化企业集中的趋势有望强化,公司终端板块有望持续受益。
3.公司上半年新产品持续放量,在研管线推进顺利
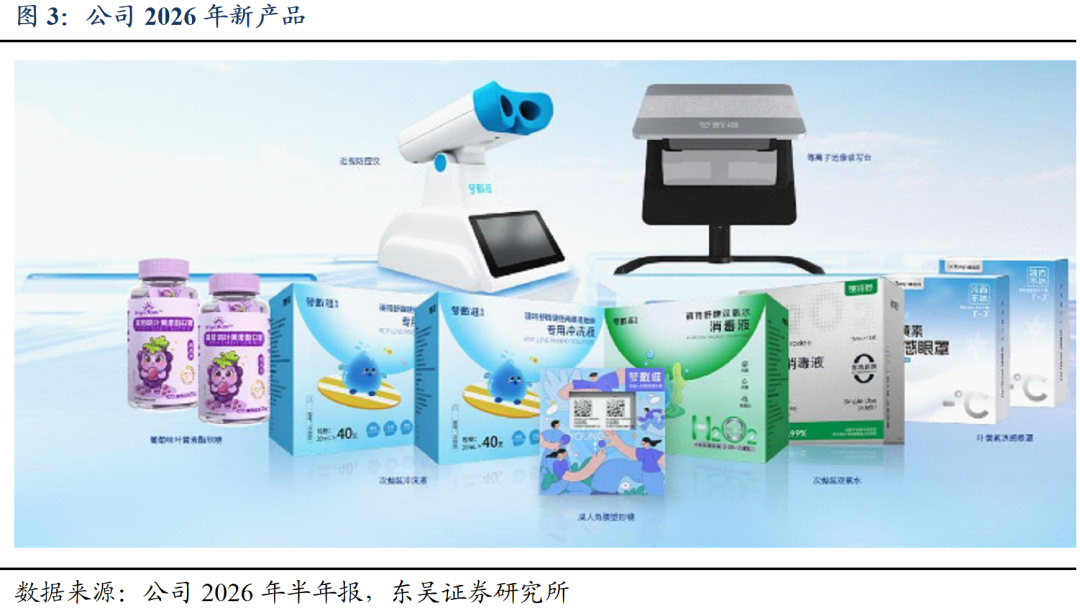
DK185新一代角膜塑形镜快速放量,产品迭代对冲传统产品下滑。公司上半年聚焦推广采用DK185超高透氧材料的新一代角膜塑形镜(AP185、DV185),根据公司披露,DK185角膜塑形镜销售收入占角膜塑形镜总收入的比例由2025年全年的5.71%(母公司出厂口径)快速提升至26H1的16.27%。2026年上半年,公司面向年轻消费群体推出适配成人、个性化定制的角膜塑形镜;还推出了次抛包装的硬镜冲洗液和双氧水,用于旅行便携护理特殊场景,解决用户外出时镜片清洗、消毒不便的痛点。除此之外,公司还通过OEM方式推出了辅助近视防控的红光近视防控仪,以及等离子远像读写台、叶黄素凉感眼罩、葡萄味叶黄素酯软糖等多款新产品,“全视光产品”战略稳步推进、持续落地。
研发管线多点推进,药品与护理品储备丰富。2026年上半年,硬镜方面,以第三代材料OVCTEK210FX为原料的超高透氧超韧角膜塑形镜已完成临床试验全部入组,巩膜镜临床试验已开始入组;护理品方面,消字号双氧水已上市且市场反馈良好,械字号双氧水处于注册技术审评阶段,硬性接触镜冲洗液和润滑液(次抛型)完成注册申报;近视防控方面,OEM近视光疗仪已推出,自研近视光疗仪处于临床试验启动阶段,以光刻技术为基础的复合控框架镜片已上市销售且反馈良好;药品方面,子公司欧普视方的0.01%和0.02%阿托品滴眼液处于三期临床阶段,公司预计今年完成两年临床观察,针对老视的滴眼药亦在推进中。
4.盈利预测
考虑到硬镜业务恢复仍需时间,我们将公司2026-2028年归母净利润由5.57/6.08/6.60亿元调整为4.57/4.99/5.41亿元,对应PE为22/20/18X,考虑到公司新产品持续放量,维持“增持”评级。
5.风险提示
1)角膜塑形镜销售恢复不及预期:若高端消费持续疲软、减离焦框架镜及低浓度阿托品等竞品分流加剧或公立医疗机构验配政策进一步变化,公司硬镜产品收入可能继续承压;
2)近视防控产品市场竞争加剧:角膜塑形镜验配资质放开后行业参与者与验配点增多,若价格竞争加剧或OK镜集采推进超预期,公司市场份额及盈利能力可能受到不利影响;
3)新品研发及推广不及预期:阿托品滴眼液等在研产品临床试验、注册审批进度及DK185、巩膜镜等新品放量节奏存在不确定性;
4)商誉及资产减值风险:公司并购形成的商誉规模较大,若并表企业经营不及预期,可能产生商誉及资产减值损失,影响当期利润。
免责声明:
东吴证券股份有限公司经中国证券监督管理委员会批准,已具备证券投资咨询业务资格。
本研究报告仅供东吴证券股份有限公司(以下简称“本公司”)的客户使用。本公司不会因接收人收到本报告而视其为客户。在任何情况下,本报告中的信息或所表述的意见并不构成对任何人的投资建议,本公司及作者不对任何人因使用本报告中的内容所导致的任何后果负任何责任。任何形式的分享证券投资收益或者分担证券投资损失的书面或口头承诺均为无效。
在法律许可的情况下,东吴证券及其所属关联机构可能会持有报告中提到的公司所发行的证券并进行交易,还可能为这些公司提供投资银行服务或其他服务。
市场有风险,投资需谨慎。本报告是基于本公司分析师认为可靠且已公开的信息,本公司力求但不保证这些信息的准确性和完整性,也不保证文中观点或陈述不会发生任何变更,在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告。
本报告的版权归本公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制和发布。经授权刊载、转发本报告或者摘要的,应当注明出处为东吴证券研究所,并注明本报告发布人和发布日期,提示使用本报告的风险,且不得对本报告进行有悖原意的引用、删节和修改。未经授权或未按要求刊载、转发本报告的,应当承担相应的法律责任。本公司将保留向其追究法律责任的权利。
东吴证券投资评级标准:
投资评级基于分析师对报告发布日后6至12个月内行业或公司回报潜力相对基准表现的预期(A 股市场基准为沪深 300 指数,香港市场基准为恒生指数,美国市场基准为标普 500 指数,新三板基准指数为三板成指(针对协议转让标的)或三板做市指数(针对做市转让标的),北交所基准指数为北证50指数),具体如下:
公司投资评级:
买入:预期未来6个月个股涨跌幅相对基准在15%以上;
增持:预期未来6个月个股涨跌幅相对基准介于5%与15%之间;
中性:预期未来 6个月个股涨跌幅相对基准介于-5%与5%之间;
减持:预期未来 6个月个股涨跌幅相对基准介于-15%与-5%之间;
卖出:预期未来 6个月个股涨跌幅相对基准在-15%以下。
行业投资评级:
增持:预期未来6个月内,行业指数相对强于基准5%以上;
中性:预期未来6个月内,行业指数相对基准-5%与5%;
减持:预期未来6个月内,行业指数相对弱于基准5%以上。
我们在此提醒您,不同证券研究机构采用不同的评级术语及评级标准。我们采用的是相对评级体系,表示投资的相对比重建议。投资者买入或者卖出证券的决定应当充分考虑自身特定状况,如具体投资目的、财务状况以及特定需求等,并完整理解和使用本报告内容,不应视本报告为做出投资决策的唯一因素。
分析师承诺:本报告署名分析师具有中国证券业协会授予的证券投资咨询执业资格并注册为证券分析师,报告所采用的数据均来自合法合规渠道,分析逻辑基于分析师的职业理解,通过合理判断得出结论,独立、客观地出具本报告。分析师承诺不曾因,不因,也将不会因本报告中的具体推荐意见或观点而直接或间接获取任何形式的补偿。
免责声明:
本公众订阅号(微信号:swsc_bm,国广有话说)由东吴证券研究所朱国广团队设立,系本研究团队研究成果发布的唯一订阅号。
本公众号所载的信息仅面向专业投资机构,仅供在新媒体背景下研究观点的及时交流。
本订阅号不是东吴证券研究所朱国广团队研究报告的发布平台,所载内容均来自于东吴证券研究所已正式发布的研究报告或对已发布报告进行的跟踪与解读,如需了解详细的报告内容或研究信息,请具体参见东吴证券研究所已发布的完整报告。
本订阅号所载内容不构成对具体证券在具体价位、具体时点、具体市场表现的判断或投资建议,不能够等同于指导具体投资的操作性意见。本订阅号所载内容仅供参考之用,接收人不应单纯依靠本资料的信息而取代自身的独立判断,应自主做出投资决策并自行承担风险。东吴证券研究所及本研究团队不对任何因使用本订阅号所载任何内容所引致或可能引致的损失承担任何责任。
本订阅号对所载内容保留一切法律权利。订阅人对本订阅号发布的所有内容(包括文字、图片、影像等)未经书面许可,禁止复制、转载;经授权进行复制、转载的,需注明出处为“东吴证券研究所”,且不得对本订阅号所载内容进行任何有悖原意的引用、删节或修改。
特别声明:《证券期货投资者适当性管理办法》、《证券经营机构投资者适当性管理实施指引(试行)》于2017年7月1日起正式实施。通过新媒体形式制作的本订阅号推送信息仅面向东吴证券客户中的专业投资者,请勿在未经授权前进行任何形式的转发。若您非东吴证券客户中的专业投资者,为保证服务质量、控制投资风险,请取消关注本订阅号,请勿订阅、接收或使用本订阅号中的任何推送信息。因本订阅号难以设置访问权限,若给您造成不便,烦请谅解!感谢您给予的理解和配合。