来源 :抗体圈2026-10-20
10月19日,EyePoint用一份Lucia三期顶线数据,给湿性AMD项目按下了急停键。
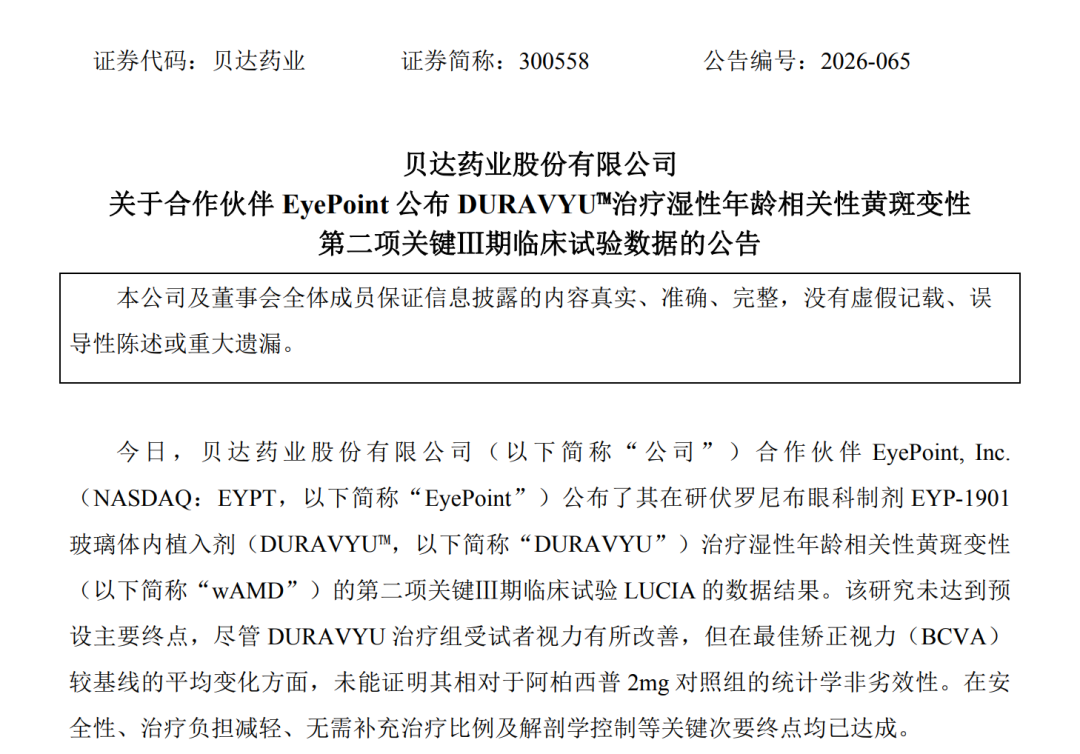
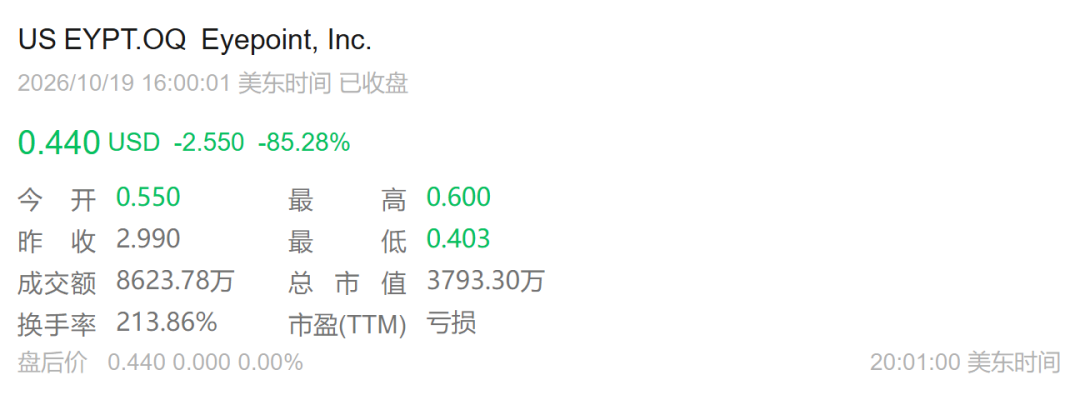
EyePoint股价单日暴跌85%,不只是市场对一次失败的惩罚,更是对其“最后希望”落空的重新定价。
Lucia原本要证明:Duravyu这套TKI药物-设备组合,能在减少眼部注射次数的同时,与再生元/拜耳的重磅药Eylea打出等效一战。
但主要终点BCVA没有给故事留余地。
2周内,Duravyu仅提升2.5个字母,Eylea提升6个字母,3.7个字母的差距越过非劣效性边界。
非劣效不是叙事技巧,而是临床终点上的硬碰硬;主要终点失守,次要终点的亮点只能解释故事,不能改写结局。
更刺痛投资者的是预期反转。
两个月前,Lugano失利还被部分分析师归因于异常的非湿性AMD视力丧失率等“运气因素”,Jefferies团队也倾向对Lucia保持积极。
如今,运气叙事被数据终结,EyePoint随即终止Lucia及配套三期Lugano,不再完成原定第二年研究,并计划裁员53%止血。
重组预计节省3000万美元,却要承担约900万美元遣散和离职福利;截至9月30日,公司现金及现金等价物约1.18亿美元。裁员大部分在2026年底前完成,2027年上半年收尾。
CEO Jay Duker仍在电话会上捍卫底层逻辑:TKI可能是视网膜疾病创新的下一阶段,Duravyu在液体控制、注射次数减少38%和安全性等次要终点上有亮点,公司还将追加分析湿性AMD的下一步。
但资本市场听得很清楚:当疗效天花板无法追平标准疗法,减少注射频次这张牌就难以独立支撑商业化。
于是,DME成为EyePoint的最高优先事项。
Como和Capri两项三期试验已于7月完成招募,计划2027年四季度读出。
公司拿二期DME数据安抚信心:视力敏锐度维持,超过70%患者六个月内无需补充注射,最早第4周显现比Eylea更快减少液体和改善视力的潜力。
问题在于,接下来要跑赢现金消耗和时间窗口。
这场挫败也提醒眼科赛道:长效递送的价值主张很诱人,但“少打针”必须建立在“不输疗效”的地基上。
2020年2月,贝达曾独家授权EyePoint在中国区域外以局部给药方式开发伏罗尼布用于wAMD等眼科疾病;如今,TKI眼科故事没有结束,只是被迫从湿性AMD转场DME。
下一场读数之前,EyePoint需要用数据证明自己,而不是再用次要终点讲希望。