图源:资料图
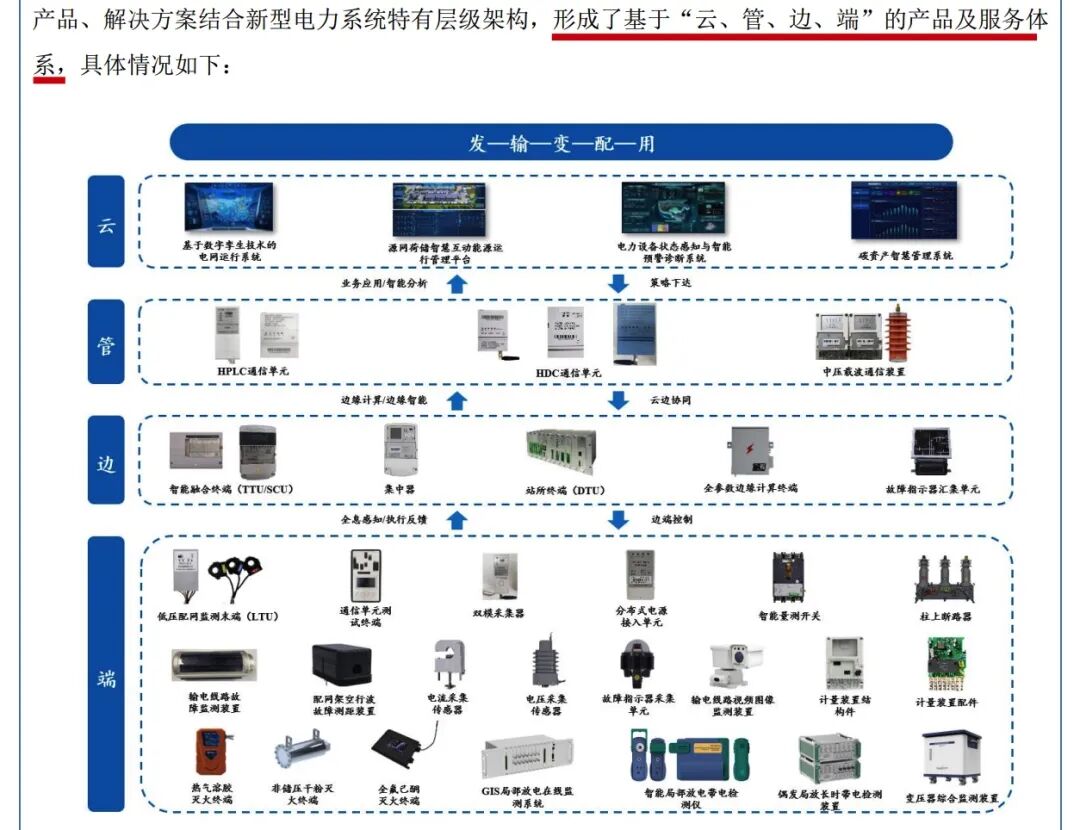
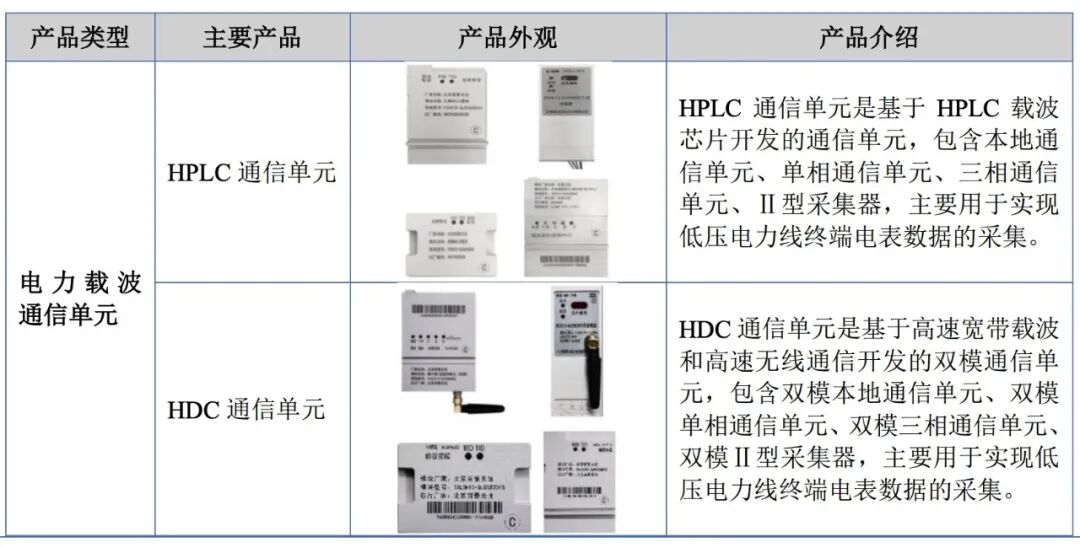
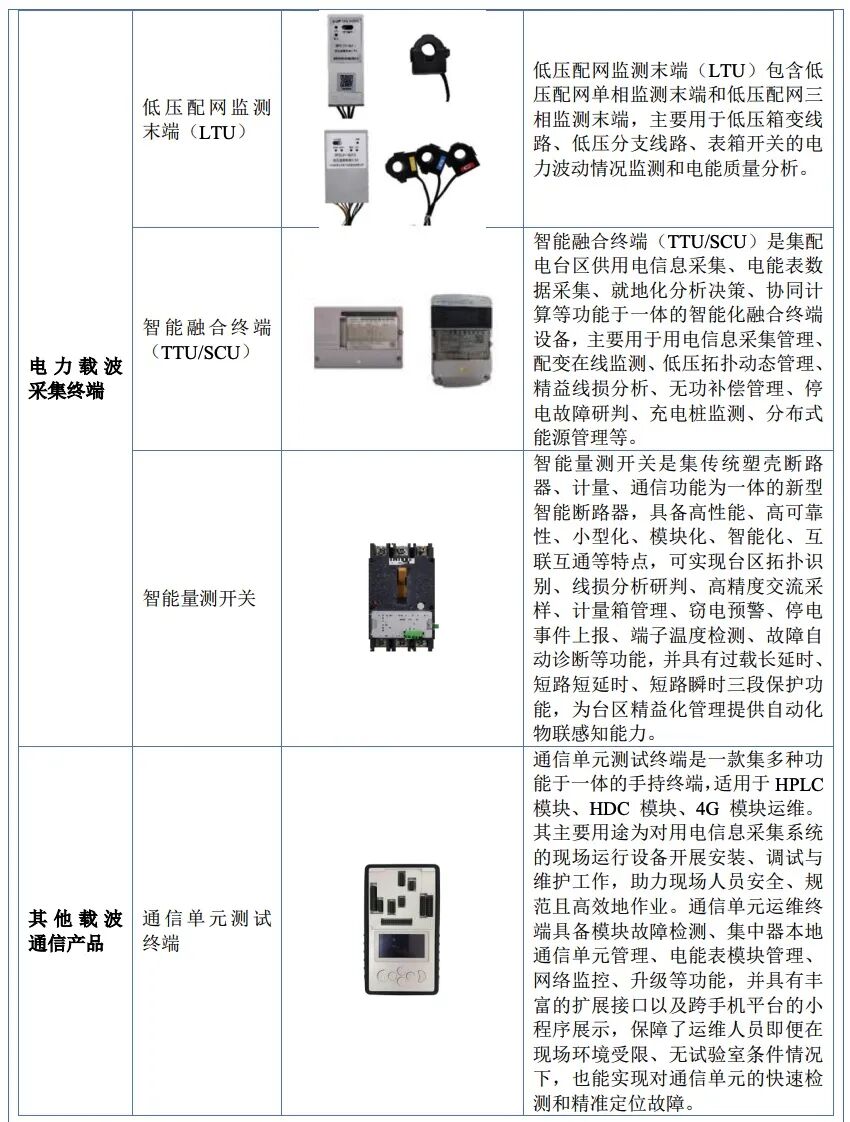
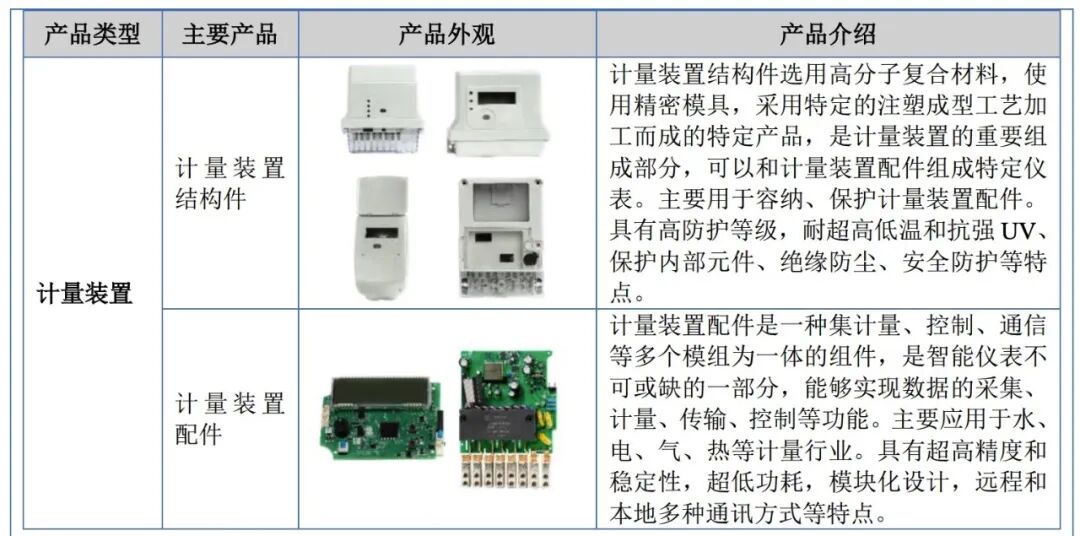
一家专注于在新型电力系统配用电领域提供智能物联产品和数字化解决方案的高新技术企业及国家级专精特新“小巨人”企业,提供载波通信产品、计量产品、配网产品和电力数字化解决方案及服务。
图源:前景无忧招股书
图源:前景无忧招股书
2026年5月15日财鲸眼解读《前景无忧北交所IPO深度核查:99.99%电网全依赖、2025业绩双降,5.74亿无证募投、科创结构失真、关联主体注销多重隐患交织》
---以下为正文部分---
速览|本文以“独立”为棱镜,拆解前景无忧IPO审核中的五个核心层次——法律形式的独立、经营实体的独立、信息披露的独立、业绩增长的独立、客户市场的独立。每一层都通向同一个追问:当一家公司从上市公司子公司变成独立IPO主体,形式上的切割是否足以支撑实质上的分离?
一家公司,从A股上市公司的全资子公司,变成实际控制人控股,再反向冲刺北交所IPO。
这个故事的主角叫前景无忧。2026年8月19日,首轮问询回复正式挂网。
北交所的问询函只问了一个核心问题:你和曾经的母公司,到底有没有真正分开?
一
853万全资控股,十年后仅剩15.49%:谁在放手?
2009年4月9日,北京丰台。一家名叫弥亚微电子的公司注册成立。
2011年3月及2012年1月,创业板上市公司恒实科技分两次受让了发行人全部股权。第一次600万取得80%,第二次253万收购剩余20%——前后不到一年,恒实科技以853万元完成了对前景无忧的全资控股。此后近十年,前景无忧是恒实科技体系内一家全资子公司——财务并表、人员统配、管理一体。
2016年12月,转折发生。发行人以1.1元/股的价格新增注册资本3,002万元,引入钜泉科技、员工持股平台等39名新股东。恒实科技仅认缴267万元。持股从100%骤降至51.16%——仍控股,但持股比例已大幅下降。
2020年10月,分水岭到来。发行人以2元/股的价格增资4,400万元,景治军认缴1,200万元,恒实科技未参与。增资前,截至2020年6月30日,发行人股东全部权益评估值为1.1亿元。增资完成后,恒实科技持股从51.16%降至28.65%;景治军持股从32.20%升至30.03%,成为第一大股东。恒实科技失去控制权。
此后股权变动仍在继续——2022年10月,恒实科技被稀释至26.53%;2025年9月4日,恒实科技通过大宗交易转让1,188万股,价格9.20元/股,总价款10,929.60万元。持股最终降至15.49%。
从全资控股到第二大股东,十年之间,地位完全翻转。
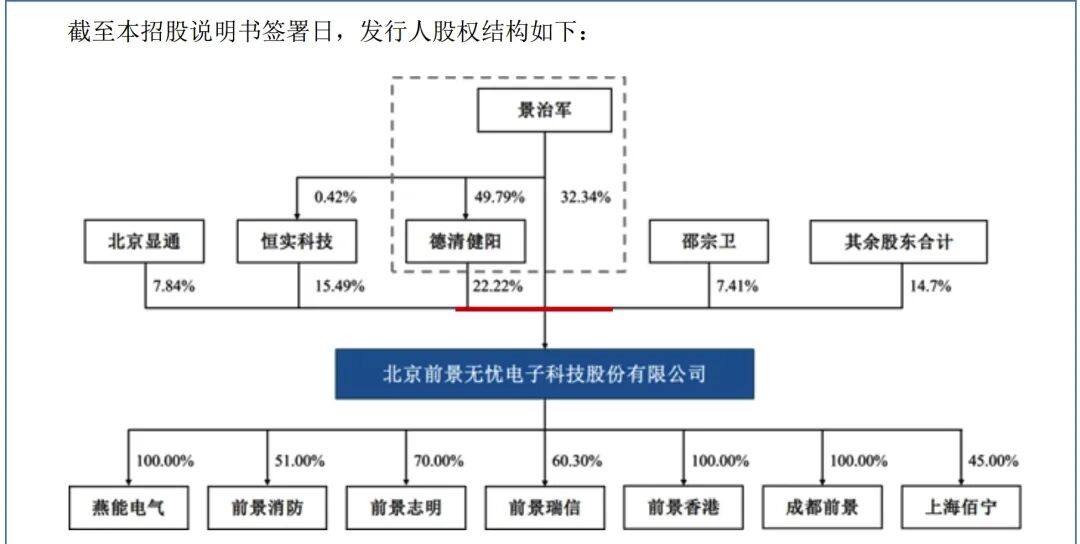
接替者景治军——1970年出生,山西人,早年历任山西省长治电力开发公司职工、副经理,在电力系统任职约15年。2009年12月进入弥亚微电子,2010年12月至2020年9月任恒实科技董事、副总经理——如今担任前景无忧董事长兼总经理。
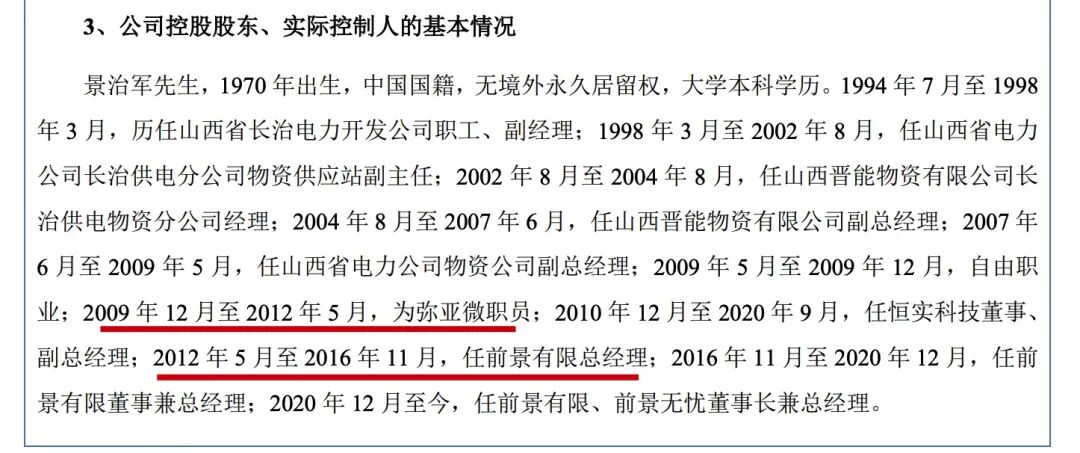
2020年9月23日,恒实科技发布公告:副总经理景治军辞职,“因计划集中精力为前景无忧的发展作出更大的贡献”。同日,恒实科技公告放弃对前景无忧增资的优先认缴权。
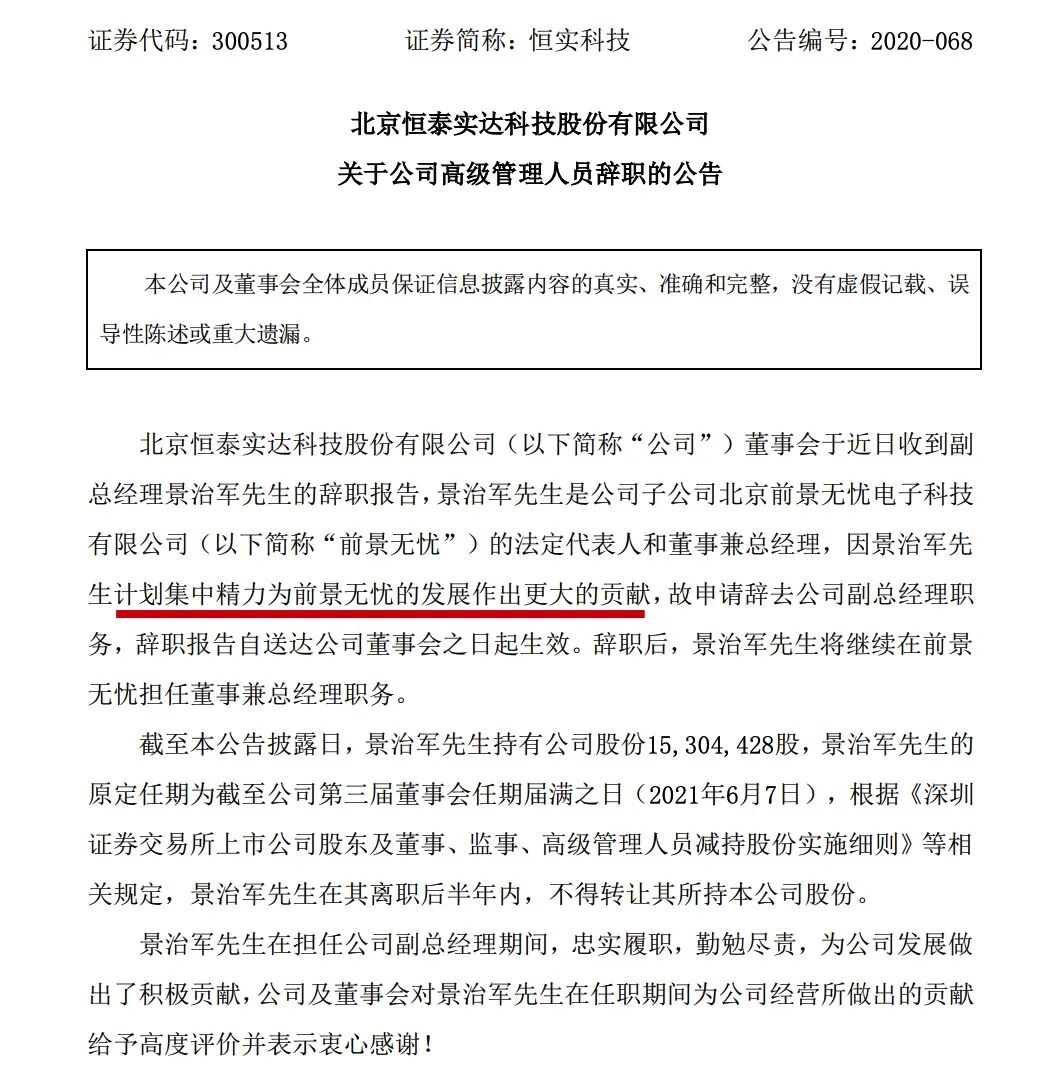
图源:恒实科技往期公告
两份公告,同一个日期。
形式上的股权已经独立。但控制权的让渡,从来不只是签字盖章那么简单。
二
董监高身兼两职,八年任职时间差存疑
股权转让协议签完了,但有些东西协议管不了。
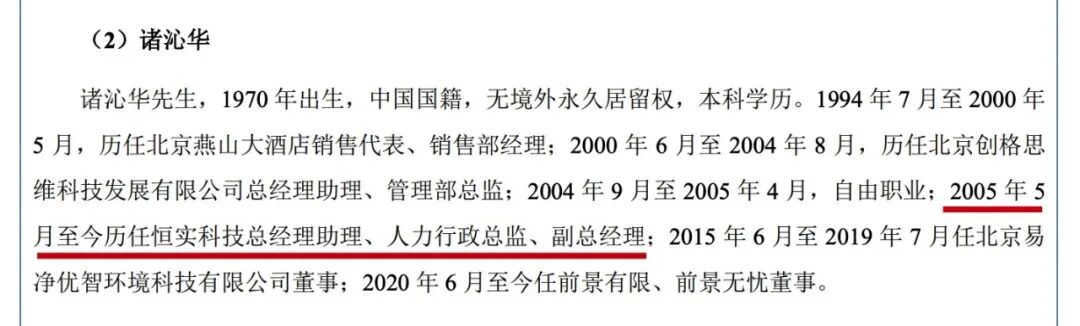
招股书显示,前景无忧董事诸沁华2005年5月至今历任恒实科技总经理助理、人力行政总监、副总经理,报告期内在恒实科技领薪;原监事林东英2005年5月至今历任恒实科技职员、监事、采购部商务主管;副总经理、董秘李焱曾任恒实科技副总经理、董事会秘书、董事,在恒实科技任职长达13年。多名恒实科技前员工在前景无忧任职。
这些不是基层员工,是董监高。他们在两家公司的任职时间高度重叠——不是“曾任职”,而是“现任职”。
更值得追问的是时间线上的矛盾。据公开报道,恒实科技定期报告显示诸沁华2018年6月已从恒实科技离职。而前景无忧招股书称其“2005年5月至今历任”恒实科技相关职务。两份文件对同一个人同一段经历的记录,相差八年。
图源:前景无忧招股书
两份文件,为何不一致?
信息披露的真实性、准确性、完整性,是注册制的基石。
三
辞职当天放弃优先认缴权:巧合还是另有原因?
回到恒实科技为何放弃控制权的问题。
2016年和2020年的两次增资,恒实科技均放弃了大部分优先认缴权。尤其是2020年,作为控股股东,持股从51.16%被稀释至28.65%,控制权易手。
当时的恒实科技经营状况:2020年,营业收入14.17亿元,归母净利润1.07亿元。2021年,营收12.25亿元,归母净利润-1.85亿元。从盈利到亏损,时间点与失去前景无忧控制权重合。
再看时间线上的其他标记。景治军辞任恒实科技副总经理当天——2020年9月23日——恒实科技股价收盘14.24元。三年后,2023年恒实科技股价徘徊在10元左右。而前景无忧在2025年的新三板交易中,总市值达20.48亿元。
一方缩水,一方膨胀。
有市场声音质疑:这是否属于剥离优质资产后的“二次上市”?
另一种可能是,前景无忧的独立发展符合双方战略利益,景治军通过多轮增资取得控制权的过程,在形式上符合公司法和公司章程的规定。
时间重合不等于因果成立。但当多个时间点上的事实叠加时,追问便有了依据。
四
营收净利双降、境外腰斩:增长的B面
经营基本面最终会说话。
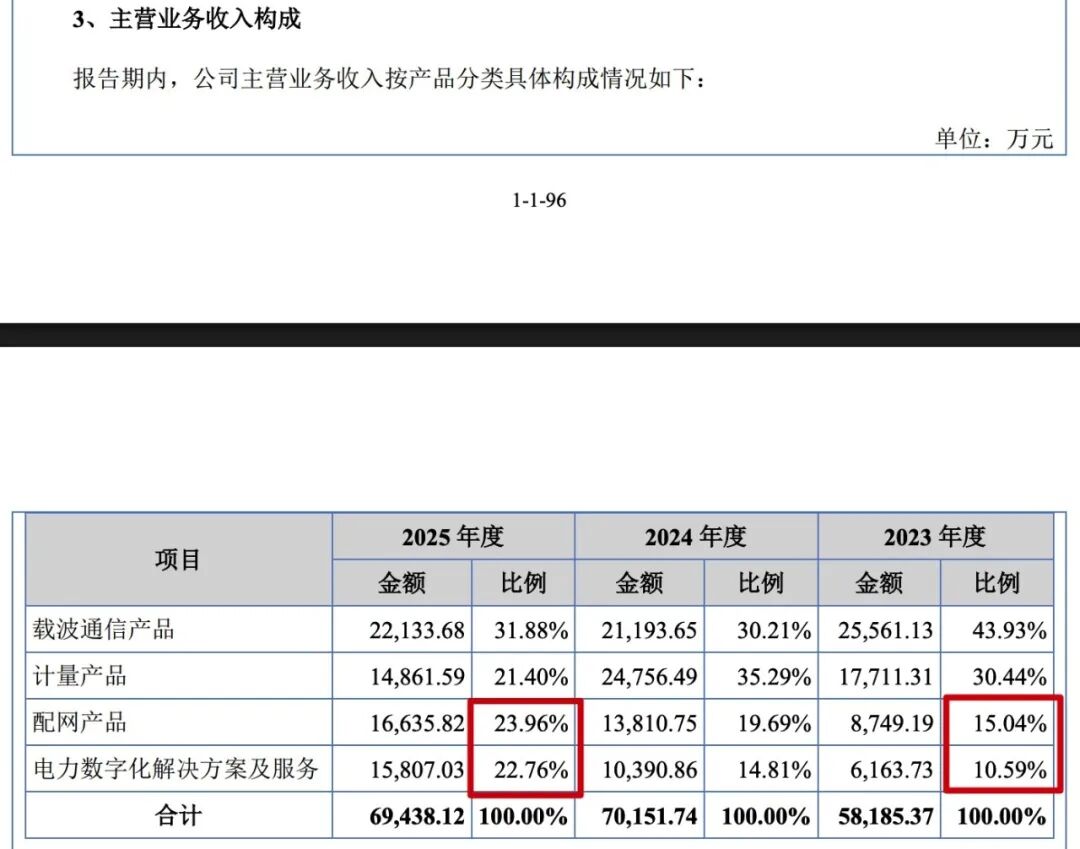
2023年至2025年,前景无忧营业收入分别为5.82亿元、7.02亿元和6.94亿元。2025年同比下滑1.04%。归母净利润分别为8,739.17万元、1.08亿元和9,478.03万元。2025年同比下滑12.12%。
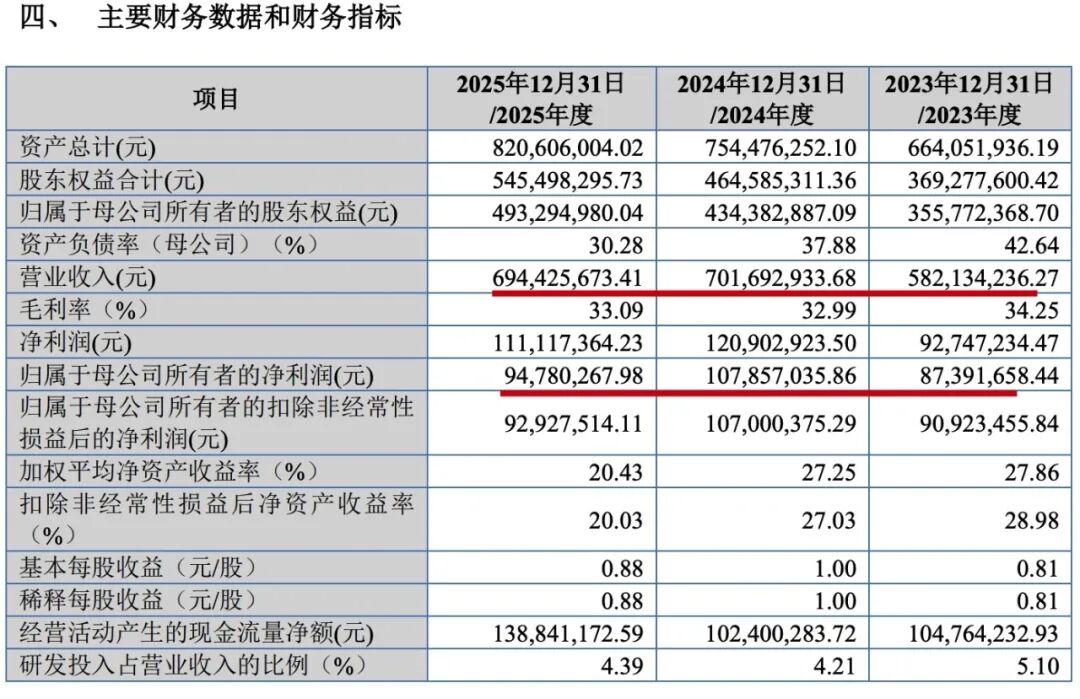
图源:前景无忧招股书
增速放缓本身或许不必过度解读,但结构问题更值得关注。
载波通信产品是公司第一大业务,报告期内分别实现营收2.56亿元、2.12亿元和2.21亿元,占主营业务比例43.93%、30.21%和31.88%。
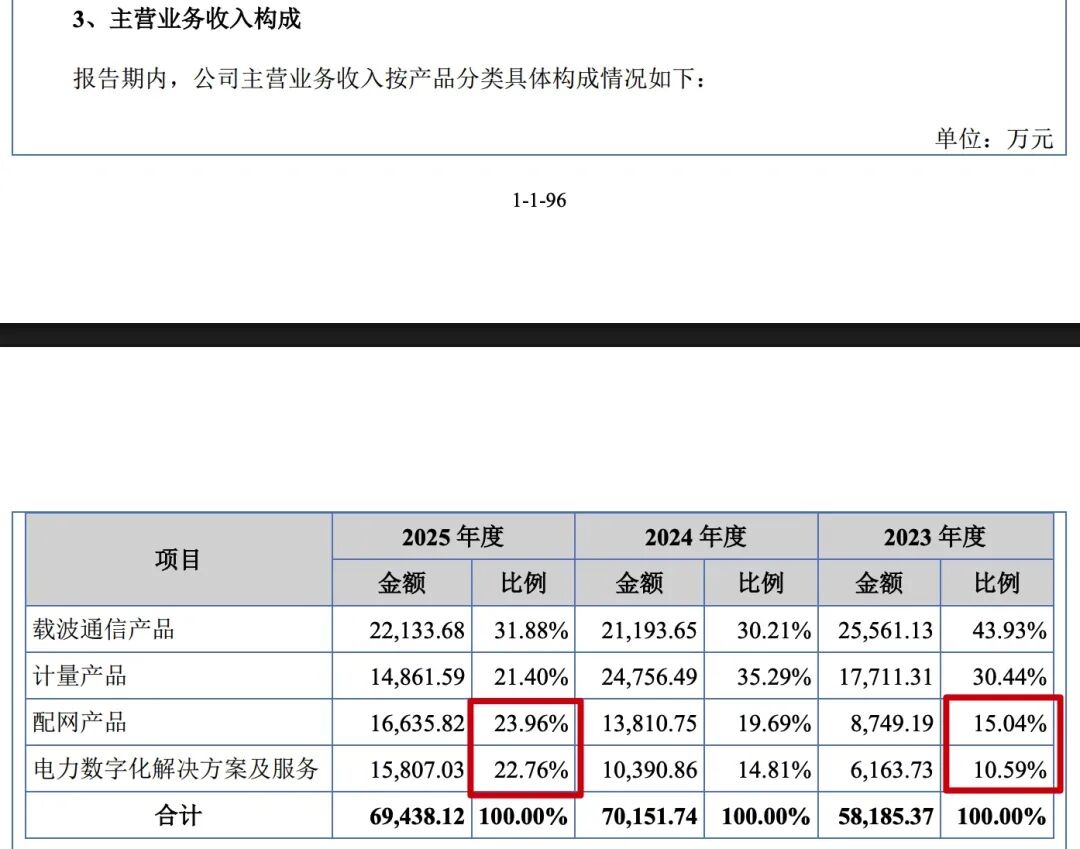
第二大产品计量产品,收入分别为1.77亿元、2.48亿元和1.48亿元。2025年该业务收入同比下滑39.97%,占主营业务收入比例从35.29%降至21.40%。计量产品毛利率下滑7.82个百分点,降至26.39%。
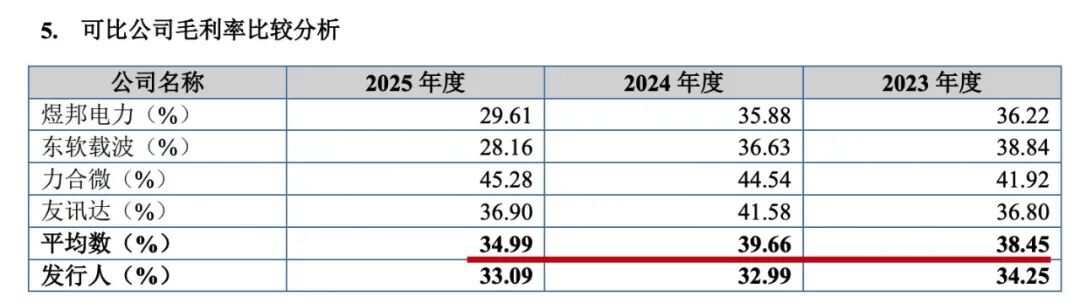
与此同时,公司综合毛利率分别为34.25%、32.99%和33.09%。与同行业可比公司对比,报告期内行业均值分别为38.45%、39.66%和34.99%。前景无忧毛利率始终低于行业均值。境外销售毛利率分别为68.98%、55.85%、35.8%,逐年下滑;同期国内市场毛利率分别为29.98%、31.16%、32.98%。
图源:前景无忧招股书
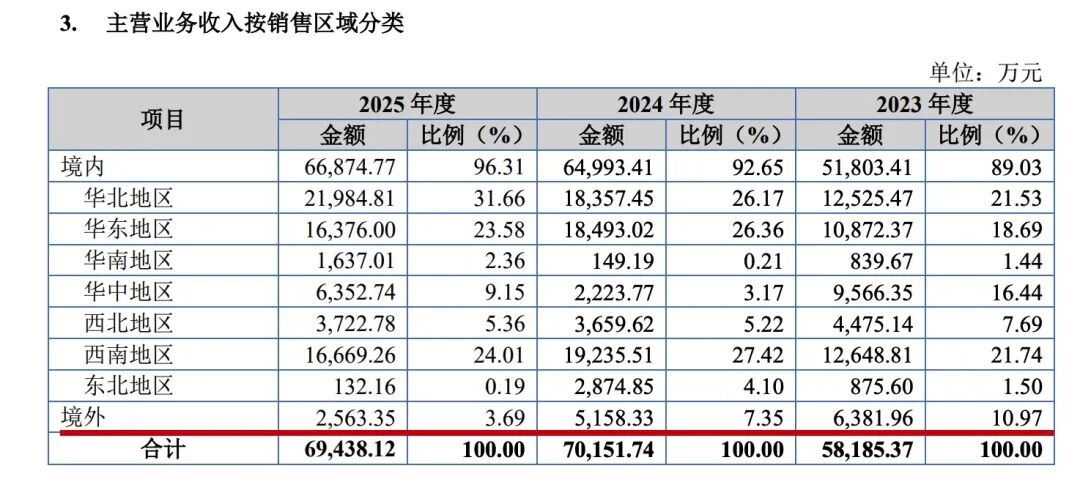
境外收入同样显著下滑:6,381.96万元、5,158.33万元、2,563.35万元,三年缩水近六成,占比由10.96%降至3.69%。
核心产品营收下滑、境外市场萎缩、毛利率低于同行——这些趋势同时出现,周期二字是否足以解释全部?
五
99.99%收入来自电力系统:单一客户依赖的边界在哪?
客户集中度是另一个关键变量。
报告期内,电力系统行业收入占营业收入的比例分别为99.95%、99.97%和99.99%。非电力客户几乎可以忽略不计。
前五大客户销售金额分别为50,568.22万元、57,724.91万元和57,369.82万元,占比86.87%、82.27%和82.61%。
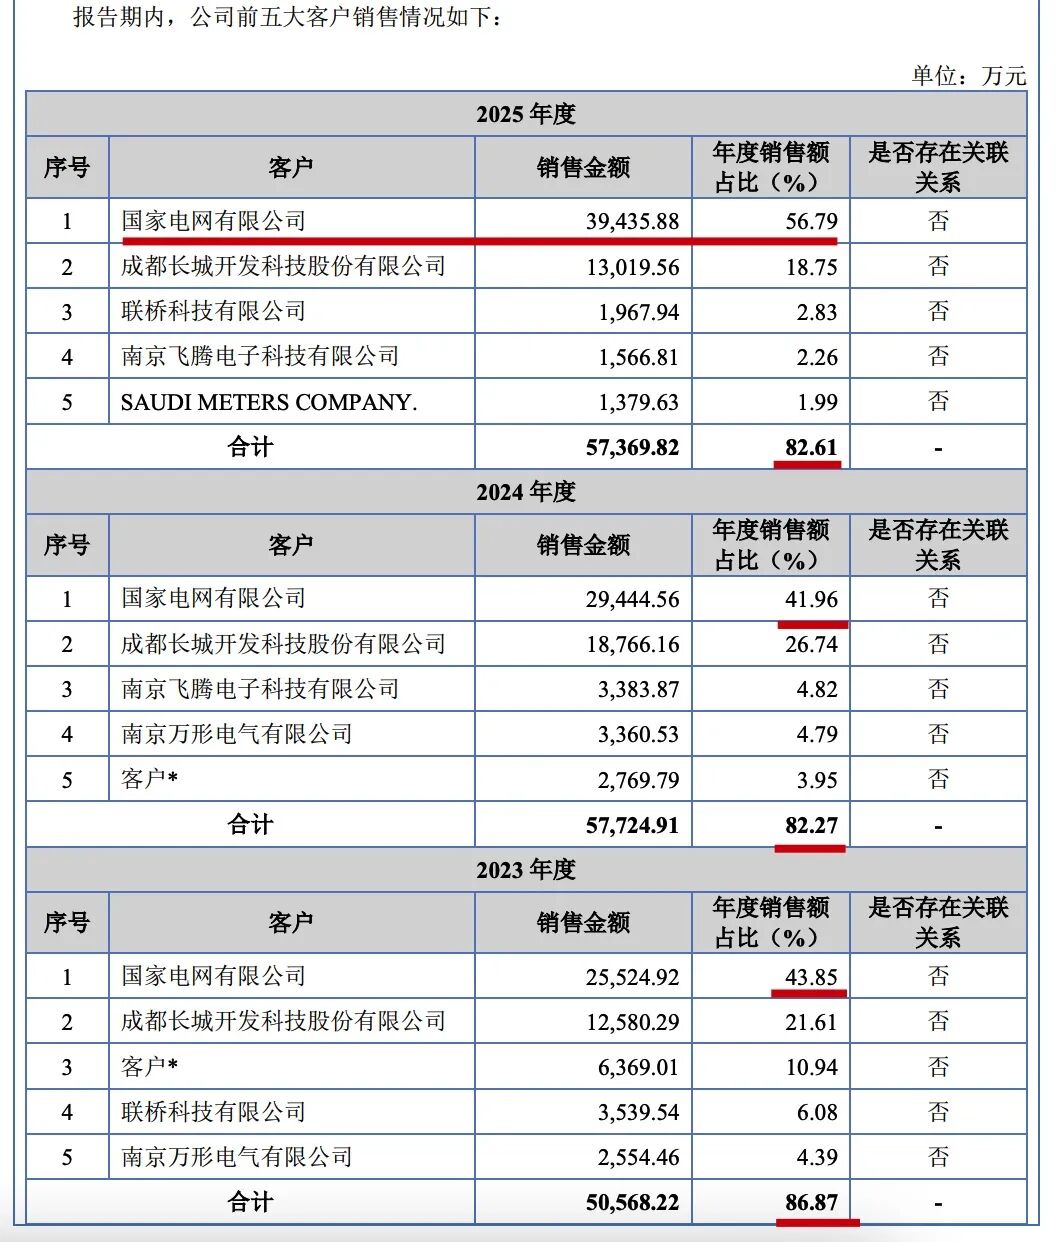
国家电网是第一大客户。2023年收入2.55亿元,占比43.85%;2024年占比降至41.96%;2025年收入3.94亿元,占比升至56.79%。单一客户贡献过半收入。
据问询回复引述的质量管理体系专家意见,从ISO 9001和ISO 31000框架来看,前五名客户营收占比持续超82%、99.99%收入集中于电力系统行业,属于典型的“外部提供过程、产品和服务”风险失控与“组织环境”重大依赖的双重暴露。ISO 9001:2015条款4.1要求组织理解内外部因素对质量管理体系的影响,条款8.4要求对外部供方进行持续绩效监控与再评价。
在电力系统行业特性下,这种集中度或许有合理性。但合理性不等于无风险。电网投资规划调整、招投标政策变化、客户内部供应商资质重新评定——任一变量变动,企业收入都将面临直接冲击。
行业格局使然的客户集中,与依赖单一客户的系统性风险,边界在哪里?
六
78天答卷已交:五层“独立”拷问待解
2026年6月2日,北交所向前景无忧出具审核问询函并挂网披露。
78天后,2026年8月19日,发行人及中介机构的回复正式挂网。回复文件包括会计师问询回复、保荐机构问询回复及补充法律意见书三份文件,就发行人历史沿革、与恒实科技关系及独立性、客户集中度等核心问题进行了逐项核查。
同日,北交所将审核状态更新为“已问询”。
答卷已交。但五层“独立”——法律形式、经营实体、信息真实、业绩质量、客户结构——每一层都还有追问悬而未决。
这不是一个普通的IPO案例。它呈现的是一家公司从体系内脱嵌、再反向进入资本市场时,那些剪不断理还乱的关系。
监管层的判断,不在本文的结论里。但问题已经摆在桌面上——形式上的“独立”,能等同于实质上的“分离”吗?
答案还在风中。