来源 :中国采购与招标网2026-08-31
近日,金冠股份发布2026年半年报,报告期内,公司实现营业收入3.80亿元,同比下降21.93%;归属于上市公司股东的净利润为-7295.96万元,亏损较上年同期的-4261.27万元扩大71.22%。公司同时表示,半年度不派发现金红利,不送红股,不以公积金转增股本。
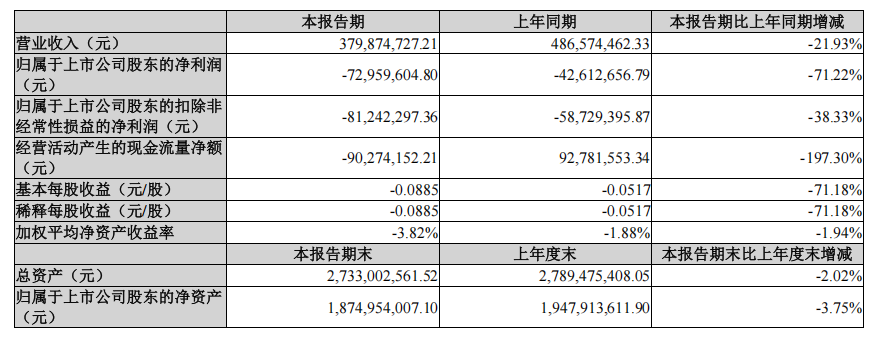
对于业绩变动的原因,半年报给出了明确的归因:收入端的最大拖累来自智能电表及用电信息采集系统业务。2025年度受行业整体采购规划调整影响,国家电网计量设备全年招标总规模同比大幅下降,公司当期新增中标订单明显收缩,直接导致2026年上半年可交付电表订单锐减,该业务收入由上年同期的1.37亿元降至4438.02万元,降幅达67.71%,成为营业收入下滑的主要原因。成本端,收入收缩使子公司南京能瑞的固定生产成本无法有效摊薄,叠加部分产品因市场竞争价格下调,毛利率同步走低。不过截至报告期末,公司已签订合同但尚未履行完毕的履约义务对应收入金额为4.74亿元,且预计将于2026年度内确认。
从公司质地看,金冠股份深耕电网行业近20年,围绕"智慧电力+数字新能源+集成服务"战略开展业务,覆盖智能电网设备、新能源充换电、储能系统三大板块,是国家级专精特新"小巨人"企业,在长春、南京、杭州布局了三大生产研发制造基地,核心客户包括国家电网、南方电网等电网企业。
在储能领域,金冠股份的定位是系统解决方案提供商,即打造"除电芯之外的全套解决方案",业务面向发电侧、电网侧和工商业用户侧三类场景。产品矩阵覆盖储能模组、储能风冷PACK、储能液冷PACK、1000V/1500V电池簇、1000V/1500V储能系统、储能变流器(PCS)、电池管理系统(BMS)、能量管理系统(EMS)、"天控"AI变流升压一体机以及智慧运维云平台。在整个储能产业链中,公司侧重于储能系统的整体集成与PCS双向储能变流器的自主研发生产。此外,公司的变流升压一体机将变流与升压功能集成于一体,主要面向新能源发电并网场景。报告期内,公司在交通领域获取了浙江省交通投资集团的储能柜、充电桩设备相关订单。
但就业绩贡献而言,储能目前对金冠股份几乎不构成支撑。财务附注显示,报告期内储能业务实现营业收入仅70.97万元,营业成本却达98.68万元,处于毛利倒挂状态。公司在半年报中直言,储能行业仍处于前期产能集中释放后的深度调整期,结构性过剩矛盾突出,市场竞争加剧,项目收益空间持续受到挤压;叠加公司储能业务品牌影响力与项目落地经验仍在培育过程中,储能订单落地规模未达既定目标。基于资源集约化管理及风险管控考量,公司已对储能业务实施阶段性调整,后续将聚焦核心优势业务集中发力,夯实主营业务经营基本面。