据麦姆斯咨询报道,10月30日,光智科技股份有限公司(简称:光智科技)发布2026年第三季度报告。前三季度公司实现营业收入20.93亿元,同比增长45.04%;归属于上市公司股东的净利润8426.76万元,同比增长1036.93%,实现扭亏为盈;扣非归母净利润1.18亿元,同比增长1132.94%。
此外,业绩披露前后,光智科技接连公告两笔重磅业务:(1)控股子公司先锐科技与全球光通信巨头Coherent Corp.签署不低于6.01亿美元的6英寸磷化铟衬底长期供货意向协议;(2)子公司安徽光智中标先导(青岛)光电子产业园产线项目,合同金额11.14亿元。上述信息标志着这家以"锗""铟"两大稀散金属为产业链支点的光电材料平台企业,正同时收获红外业务复苏与AI光通信材料放量的双重红利。
营收扭亏为盈,第三季度加速向上
根据三季报,公司2026年前三季度核心财务数据如下:
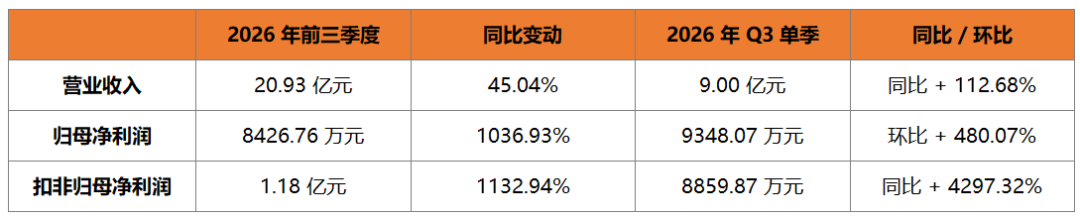
光智科技前三季度归母净利润约2.15亿元、扣非归母净利润约2亿元。截至报告期末,公司总资产52.56亿元,较年初增长19.31%;归母净资产7.79亿元,较年初增长23.03%。从利润表结构看,公司研发费用1.85亿元,同比增长78.00%,研发投入显著加大;营业成本同比增长33.73%,低于营收增速,毛利率水平持续修复。
红外业务:从材料端向器件模组延伸,探测器收入增长277倍
光智科技以"影像、传感、链接"为战略牵引,打造"全光谱光电感知和AI光通信材料平台"。报告期内,红外业务实现收入18.44亿元,同比增长45.74%;毛利率33.67%,同比提升5.53个百分点,呈现收入与利润双向修复态势。
在红外材料端,光智科技锗单晶、硒化锌、硫系玻璃等特种红外光学材料产能稳定,作为国内少数具备红外核心材料规模化量产能力的企业,有效承接了行业上游增量需求。
在器件与模组端,报告期内光智科技红外探测器业务收入规模同比增长277倍,非制冷机芯模组及非制冷探测器出货增幅显著提升。公司在三季报中指出,红外探测器国产化替代深入推进,行业需求结构正由上游材料端向器件及模组端延伸,公司主动推进产品结构优化和产业链条延伸,红外业务重心正从上游材料逐步向器件、模组环节规模化放量。
此外,光智科技于2026年9月审议通过与衢州智造安合、上海光启芯联共同设立衢州光智科技有限公司,合资公司注册资本13亿元,公司出资6.37亿元占49%,合作打造"高性能红外探测器产业化项目",进一步加码探测器产能布局。
10月21日,光智科技公告子公司安徽光智中标"先导(青岛)光电子产业园产线及配套系统项目",并与山东鸿视微电子科技有限公司签署《销售合同》及《技术协议》,合同含税金额11.14亿元。该项目买方山东鸿视成立于2026年3月,注册资本3亿元,是先导科技集团布局北方战略总部的实施主体。据青岛市政务网及中国光学光电子行业协会公开信息,先导(青岛)光电子产业园位于青岛市北区,总投资约15亿元,定位"红外材料—芯片—封装—整机"全链条自主可控产业生态,达产后预计年销售收入约18亿元。
合同内容涵盖六条产线及配套系统:WLP封装产线1条、陶瓷封装产线1条、红外光学冷加工产线1条、红外整机组装产线1条、可靠性与失效分析测试线1条,以及工厂运营设备及管理系统1项。合同约定2026年12月30日前交付并开始投产,付款方式为40%预付款、30%进度款、25%提货款及5%质保金。这一订单标志着光智科技的能力边界从"红外材料供应商"扩展为"红外整线解决方案输出商",是其全产业链布局获得行业龙头认可的重要体现。
磷化铟业务:切入AI光通信核心材料,6英寸在手订单近万片
2026年8月,光智科技完成对广东先锐科技有限公司的控股收购并实现并表,切入磷化铟衬底赛道。先锐科技主要产品包括2英寸、3英寸、4英寸和6英寸磷化铟衬底。
光智科技在三季报中披露,由于AI算力集群扩张驱动光互连需求升级,光模块向800G、1.6T乃至更高速率平台迁移,下游对大尺寸磷化铟衬底的刚性需求显著抬升,而行业有效产能释放周期较长,供需缺口持续存在。公司是国内首批推出6英寸磷化铟衬底的厂家之一,截至报告期末,6英寸磷化铟衬底在手订单近万片,其中6英寸产品占海外在手订单销售总额约63%。
11月6日,光智科技公告控股子公司先锐科技与Coherent Corp.(纳斯达克代码:COHR)签署《长期供货意向协议》,约定2027—2029年期间为Coherent位于瑞士和瑞典的工厂提供6英寸磷化铟衬底,预计交易金额不低于6.01亿美元(约合人民币43亿元),经双方协商一致可再延长一年。
光智科技在公告中表示,该协议是国际知名企业对公司6英寸磷化铟产品指标、品质稳定性及交付配套能力的持续认可,有助于公司完善6英寸衬底规模化与稳定交付能力,巩固在全球磷化铟衬底市场的竞争优势。
战略影响与产业意义
综合三季报与两份业务公告,光智科技正经历三重战略跃升。
一是从红外材料商向光电平台企业升级。光智科技以锗、铟两大稀散金属为支点,向上游延伸至磷化铟衬底,向下游拓展至红外探测器、机芯模组乃至整线交付,"全光谱光电感知和AI光通信材料平台"的战略轮廓日益清晰。
二是深度切入AI光通信产业链。6.01亿美元Coherent长单使公司6英寸磷化铟产品直接进入全球顶级光器件厂商的供应体系,在磷化铟供需紧平衡的行业周期中锁定未来三年的基本盘。这是国内磷化铟衬底企业获得的标志性海外长单之一,有助于打破海外对高端大尺寸衬底的供应格局。
三是红外整线输出打开第二增长曲线。11.14亿元的先导青岛合同,使公司从卖材料、卖器件延伸至卖产线、卖系统,为国内红外产业集群化扩张提供了设备与工艺整体解决方案。
总体来看,光智科技2026年前三季度实现扭亏为盈,第三季度单季业绩加速向上,红外业务复苏与磷化铟业务放量形成双轮驱动;6.01亿美元海外长单与11.14亿元整线订单的接连落地,为公司2027年及以后的业绩增长奠定了坚实基础。随着AI算力光互连需求持续爆发与红外产业国产化深入推进,这家从稀散金属材料起步的光电平台企业,正迎来业绩与战略的双重拐点。