三季度核心财务数据:
胜宏科技 2026年第三季度实现营收68.31亿元人民币,同比增长34%,环比增长12%,较花旗和彭博的预期分别低33%和21%。
三季度毛利润为23.34亿元人民币,同比增长30%,环比增长19%,较花旗和彭博的预期分别低33%和26%。
三季度毛利率为34.2%,同比下降1.0个百分点,环比上升2.1个百分点。
三季度营业利润(OP)为17.16亿元人民币,同比增长29%,环比增长12%,较花旗和彭博的预期分别低38%和26%。
由于约6.9亿元人民币的公允价值变动损失以及约1.95亿元人民币的捐赠支出,三季度报告净利润仅为5.27亿元人民币,大幅低于预期。
三季度调整后净利润(Adj NP)为13亿元人民币,环比增长10%,但未达到花旗及彭博预期的21亿和20亿元人民币。
业绩波动原因与业务结构:
调整后净利润不及预期的主要原因在于 Rubin PCB 的产能爬坡问题以及 Google 项目的延期。
管理层指出,三季度业绩疲软也受到了劳动力成本上升、折旧以及外汇损失的影响。
毛利率的环比改善主要得益于公司成功向客户传导了产品涨价。
2026年前九个月,AI 业务占总营收的比例约为40%。
受益于 1.6T 光模块产品的产能爬坡,网络(Networking)PCB 业务在三季度实现了显著增长。
产能进展与前沿技术(AI PCB / mSAP / ASIC):
公司对当前 AI PCB 的良率表示满意,尽管三季度经历了良率爬坡期,但未来进一步提升的空间可能已非常有限。
面向 ASIC 客户的更高规格产品已于四季度投入生产,但目前的产量受限于当前的有效产能。
目前 mSAP 产线的月产量约为1500至2000平方米,良率接近80%,处于行业中上游水平。
公司规划了另外两座 mSAP 专属工厂,每座工厂的年产值目标为100亿元人民币,预计将于2027年左右开始投产。
第10工厂将于2026年四季度开始部分投产,并计划于2027年上半年达到满产。
泰国 A1 工厂目前产能利用率极高,管理层认为该工厂极有可能在2026年四季度开始贡献利润。
未来展望与盈利预测调整:
管理层对四季度的营收和盈利能力持积极态度,并有信心完成全年的股权激励目标,即实现至少40%的营收或净利润增长。
考虑到项目延期、产能受限导致 ASIC 及其他 AI PCB 收入预期降低,以及更多供应商加入引发的价格竞争导致利润率承压,花旗大幅下调了公司的盈利预测。
花旗将胜宏科技 2026、2027和2028年的净利润预测分别下调了32%、33%和17%,至51.78亿元、114.39亿元和180.67亿元人民币。
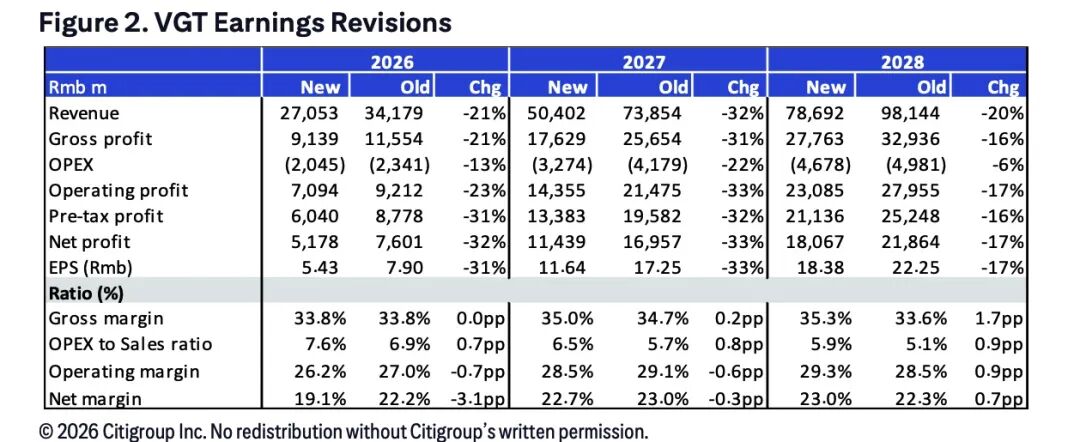
花旗维持对该股票的“买入”(Buy)评级,但基于2027年预期每股收益的20倍市盈率,将目标价下调32%,从345元人民币降至233元人民币。