胜宏科技2026年二季度营业利润和调整后净利润不及预期,毛利率环比收窄2.4个百分点至约32%。分析师交流会的主要信息包括:1)胜宏科技仍是关键PCB供应商,收入增长大体与客户业务放量节奏一致。2)与ASIC客户的合作进展顺利,部分服务器PCB产品已进入量产。3)公司在手订单充足,订单可见度创历史新高。核心高层数板及HDI产品的生产排期已延伸至2027年;mSAP产能已被光模块需求完全覆盖,现有产能无法满足全部需求。4)管理层认为,2026年二季度毛利率偏弱主要源于人工和折旧费用前置,而非原材料价格波动。随着收入迈上新台阶,以及新品良率爬坡完成,毛利率有望回升。
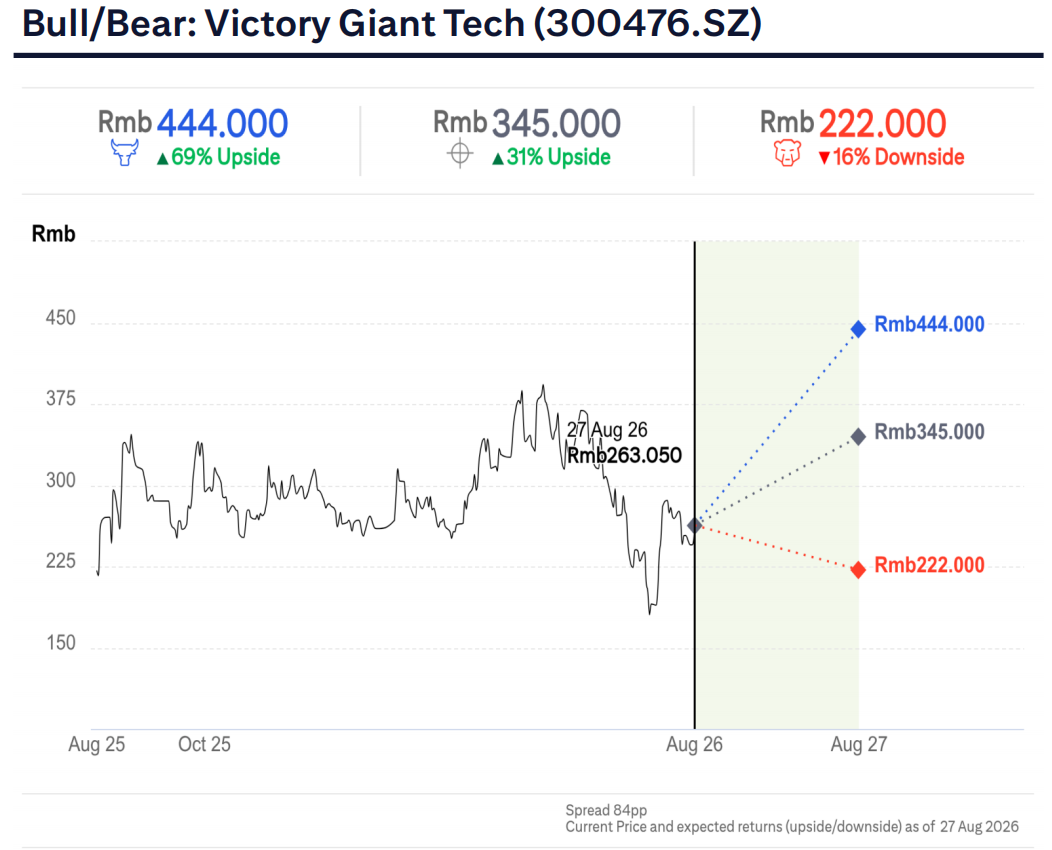
花旗维持“买入”评级,并将目标价调整至人民币345元。
2026年二季度营业利润/调整后净利润不及预期
胜宏科技2026年二季度实现收入61亿元,同比增长29%、环比增长11%,与花旗预期基本一致,但较彭博一致预期低6%。毛利润为20亿元,同比增长7%、环比增长3%,毛利率为32.1%,同比下降6.7个百分点、环比下降2.4个百分点。毛利润较花旗预期/彭博一致预期分别低10%/18%,毛利率分别低3.3/4.7个百分点。
营业利润为15亿元,同比增长8%、环比下降1%,营业利润率为25.1%,环比下降3.0个百分点;营业利润较花旗预期/彭博一致预期分别低9%/16%。
得益于5.49亿元公允价值变动收益,抵消了1.92亿元财务费用,净利润达到16亿元,分别高于花旗预期/彭博一致预期6%/4%。尽管如此,调整后净利润下降8%至12亿元。根据花旗与投资者的交流,买方预期约为15亿元,因此仍明显低于买方预期。
管理层再次强调,二季度毛利率偏弱主要来自人工和折旧费用前置,并非原材料价格波动;公司预计,随着收入达到新的规模水平、以及新品良率爬坡完成,毛利率将逐步改善。
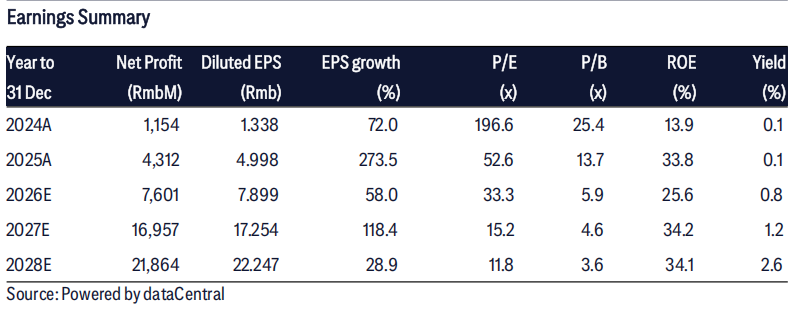
盈利摘要
AI PCB业务更新:1)随着下一代计算产品进入量产,胜宏科技继续作为关键PCB供应商,参与客户全产品组合的研发。其收入增长大体与客户业务放量节奏一致。2)与ASIC客户的合作进展顺利,部分服务器PCB产品已进入量产。3)国内业务:2026年是国内算力周期的第一年。国内算力需求明显超出年初预期,全年需求规划在2026年上半年就已基本完成。几乎所有客户都在上调需求预测。国内GPU及算力解决方案客户的订单需求正变得更加清晰,需求稳定性和订单可见度持续改善。不过,国内算力解决方案的ASP和性能要求仍低于公司最主要的海外客户。
订单:公司在手订单充足,订单可见度创历史新高。核心高层数板和HDI产品的生产排期已延伸至2027年。mSAP产能已被光模块需求完全覆盖,现有产能无法满足全部需求。非AI业务收入预计2026年大体保持稳定,2027年仍将维持在人民币数十亿元中的高个位数水平;其余收入将主要来自AI相关产品。
资本开支计划与产能建设进展:2026年总资本开支不超过人民币180亿元,主要用于国内产能扩张。
4号厂:全部设备安装及连接已于2026年一季度完成。2026年上半年处于爬坡阶段,产能释放与客户需求节奏相匹配。目前的产能瓶颈主要在电镀环节。
10号厂:主体结构已封顶,1-3层一期设备正陆续进场并调试,包括试生产。三层以上预计在2026年下半年逐步推进设备搬入,具体进度取决于设备交付时间。
11号厂:目前处于土建阶段,进度晚于10号厂。投产调试时间取决于土建及设备安装进度。
泰国:海外订单预计从2026年下半年到2027年逐步放量。未来2-3年,海外需求具有较大潜力,也有助于客户结构更加多元化。目前客户倾向于将时效性要求较高的需求放在国内工厂,只有部分面向北美终端市场的特殊产品需要海外生产。海外生产成本高于国内。
新增产能:公司已取得惠州华侨城厂区相邻地块,计划用于高端PCB产能,包括mSAP和HDI,并将在相关手续完成后开工建设。
原材料与价格传导:2026年上半年,上游PCB原材料涨价主要集中在中低端消费类产品。公司与下游客户的沟通较为顺畅,因此能够有效进行价格传导。高端产品的成本和定价保持稳定。公司通过与供应商加深战略合作并主动备货,保障了原材料供应稳定。
投资目标价与预测调整
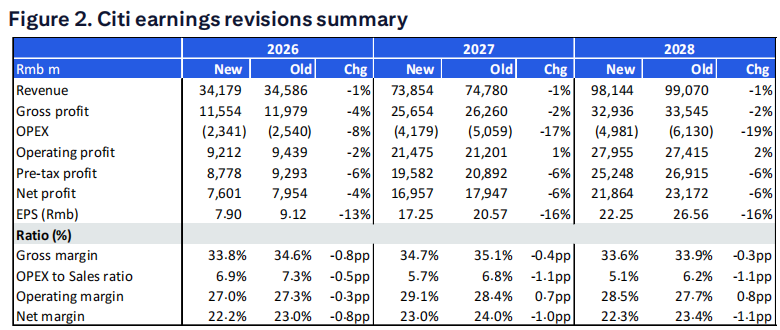
计入2026年二季度业绩后,花旗将2026/2027/2028年净利润预测分别下调4%/6%/6%,至人民币76亿元/170亿元/219亿元,主要反映利润率假设下调。
目标价下调至人民币345元,对应20倍2027年预测市盈率。此前目标价所采用的估值倍数为25倍;本次下调主要源于近期AI板块情绪走弱。
图1:2026年二季度业绩对比
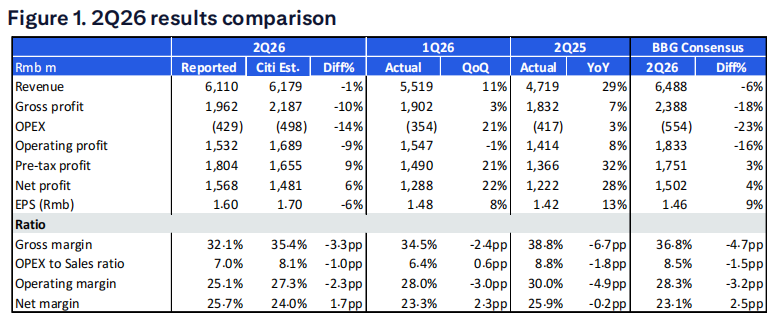
图2:花旗盈利预测调整汇总
牛市 / 基准 / 熊市情景
估值
花旗采用20倍2027年预测市盈率,得到胜宏科技人民币345元的目标价。该倍数大致处于公司过去3年平均市盈率水平。花旗认为,这一估值可由2026-2028年预计68%的盈利复合增速所支撑,主要驱动因素包括:1)2026-2028年GenAI相关PCB需求推动的强劲增长。2)受益于更优产品组合,ASP和毛利率存在改善空间。3)数据中心交换机和ASIC领域潜在的新业务机会。