2026 年 4 月 29 日,汤姆猫交出 2025 年年报,全年营收 9.26 亿元,同比下降 18.97%,归母净亏 12.04 亿元,连续第三年亏损。
同一天的 ESG 报告里还有另一组数,汤姆猫家族 20 多款游戏全球累计下载超 260 亿 人次,最高月活 4.7 亿。我把两份文件摞在一起,翻出 2017 年的重组公告,把十年的账算了一遍。
一边是全球顶流的下载量,一边是三年累计 29.28 亿元 的亏损。下载榜顶流,怎么把账做成了这样?
01花近 50 亿元,买回一只猫
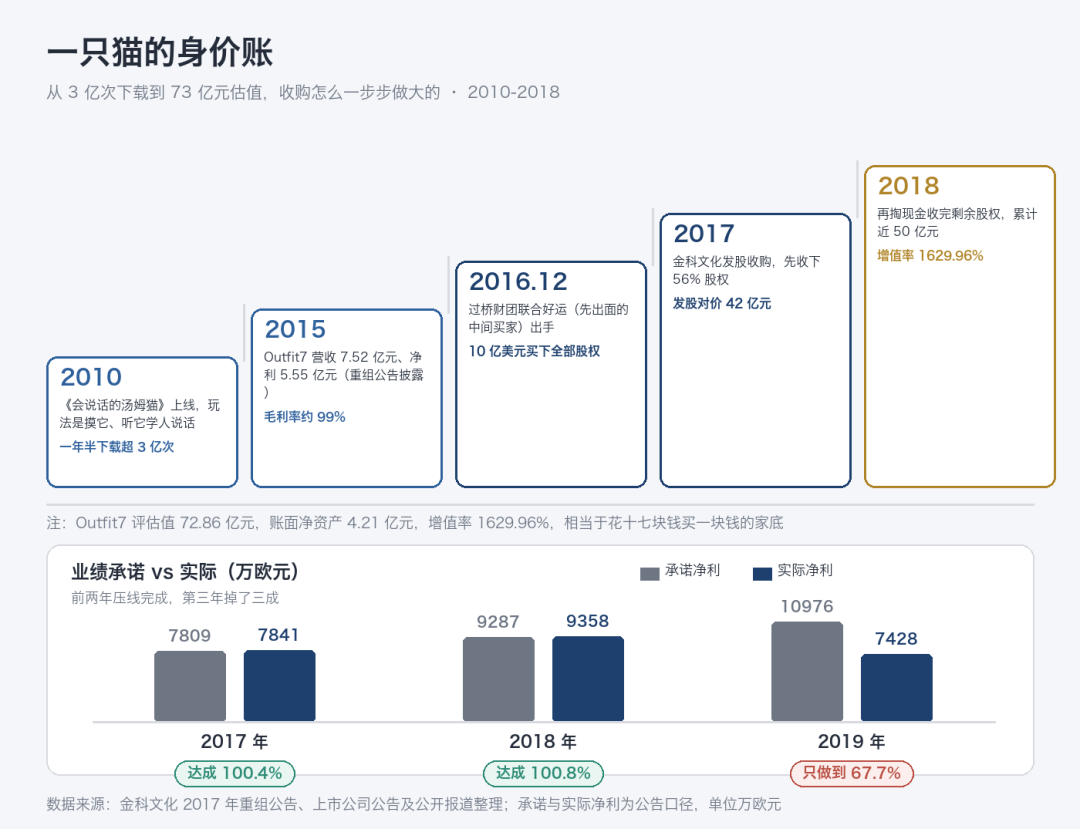
2010 年《会说话的汤姆猫》上线,一年半下载超 3 亿次,被记为安卓史上下载最多的游戏。
做出它的斯洛文尼亚小团队 Outfit7 是门好生意,2015 年营收 7.52 亿元、净利 5.55 亿元(重组公告披露),毛利率约 99%。
好生意不便宜。
2016 年 12 月,过桥财团联合好运(先出面的中间买家)以 10 亿美元买下全部股权;2017 年,上市公司金科文化(汤姆猫前身)发股 42 亿元收下 56%,2018 年再掏 1.01 亿美元收完。我数了数,合计近 50 亿元。
而评估值 72.86 亿元,账面净资产只有 4.21 亿元,增值率 1629.96%,等于花十七块钱买一块钱的家底。
账先记下。
02三年亏 29 亿,都扣在买价上
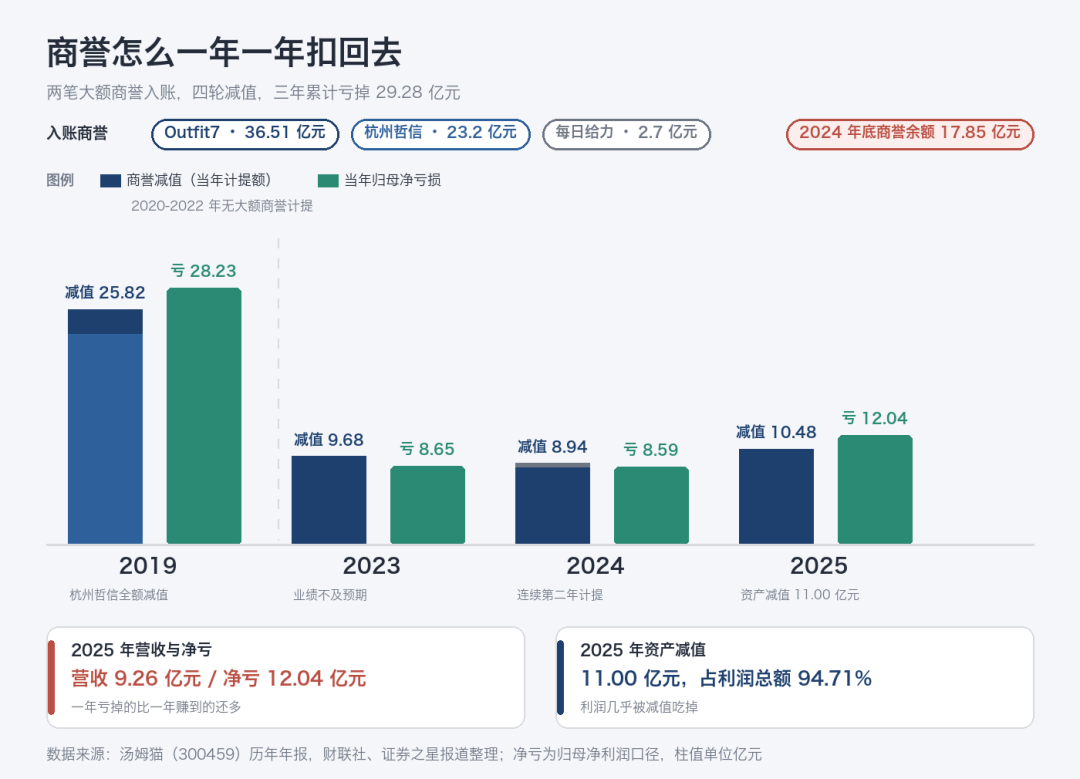
溢价进报表,就是商誉(收购价高出净资产的部分)。这笔收购记下 36.51 亿元商誉。
产品一老化,就计提减值,直接从利润里扣。
扣起来很疼。
2019 年,更早买进的杭州哲信业绩变脸,23.2 亿元商誉当年全额减值,公司随之巨亏 28.23 亿元,随后三年轮到 Outfit7 与每日给力,先后计提 9.68 亿、8.94 亿、10.48 亿元,三年累计亏掉 29.28 亿元,2025 年光资产减值就占了利润总额的 94.71%,而到 2024 年底,商誉还剩 17.85 亿元没扣完,照这个节奏还得接着扣。
说实话,生意本身还活着。我对了一遍公告数字,2025 年毛利率仍有 87.34%,经营现金流净流入 2.25 亿元,据银柿财经测算,Outfit7 并表前四年净利约 26.4 亿元。
猫一直是挣钱的,问题出在买它的人付的价。
03月活 4.7 亿,广告收入降四成多
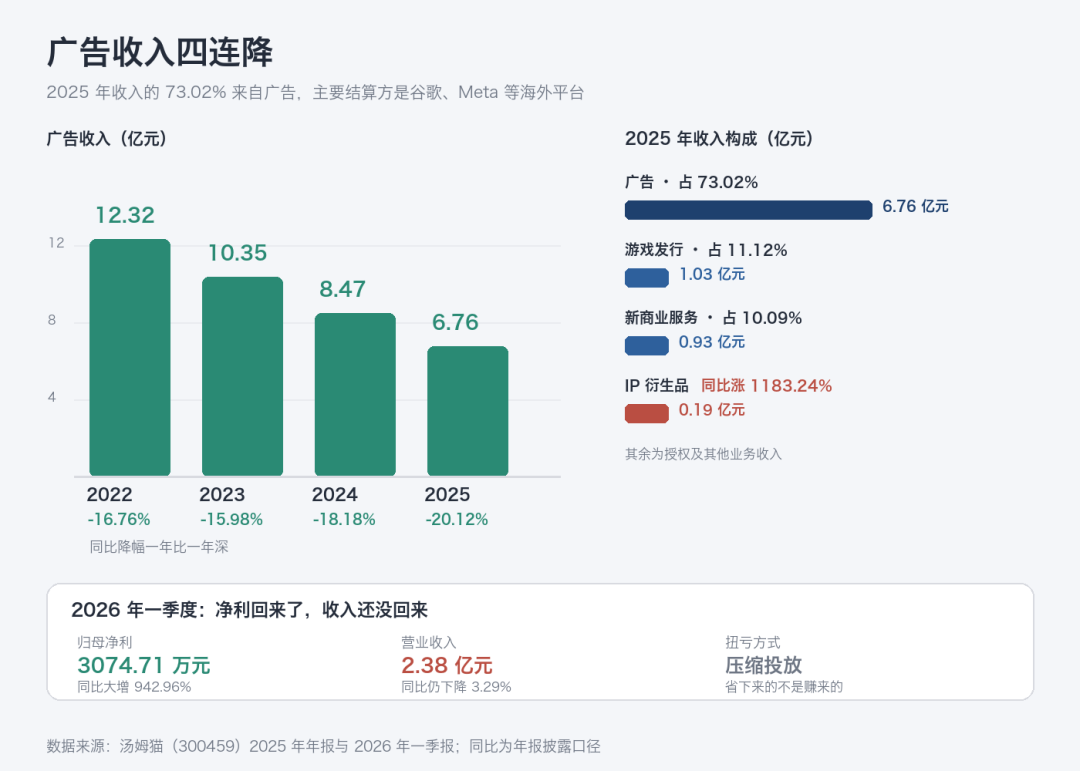
2025 年收入的 73.02%来自广告,结算方是谷歌、Meta 这些海外平台,收入大头来自欧盟、美国、俄罗斯、巴西。广告收入从 2022 年的 12.32 亿元降到 2025 年的 6.76 亿元,同比降幅 16.76%、15.98%、18.18%、20.12%,连着四年。
一年比一年深。
年报写的很清楚,《我的汤姆猫》《我的安吉拉》《汤姆猫跑酷》这些跑了十多年的主力产品”已进入生命周期后期阶段“,叠加“海外游戏内广告客单价持续疲软”,用户的注意力还在被短视频一寸寸分走,三件事最后都压在同一张利润表上。
一款靠海外广告变现的休闲应用,月活常年停在千万级、展示量也没掉多少,收入照样一年缩两成;提频次、换广告位、上新活动……能动的都动了,结算单价还是平台行情说了算。
你看这类公司的报表,广告占比越高,收入里自己说了不算的部分就越大,看惯了增长故事的我们,也容易把下载量当成资产。
042026 年一季度扭亏,靠砍投放
2026 年一季度,归母净利 3074.71 万元,同比大增 942.96%。营收 2.38 亿元却仍在下降。扭亏靠压缩投放。
新故事换了两副面孔,衍生品收入同比涨 1183.24%,涨完只有 1947.87 万元,AI 智能机器人写进战略,要打造“最会聊天的汤姆猫”。而账另一头,有息负债 12.99 亿元,每股净资产只剩 0.22 元。
下载量换得来流量,换不来资产。260 亿次下载撑起来的 73 亿元估值,要靠广告单价和用户时长一年一年兑现;海外单价往下走、时长被短视频分走,而这笔买价就以每年约 10 亿元的速度从利润表往回扣。
一只猫的 IP 生命周期,撑不起一笔按十年兑现的收购价;猫还是那只猫,账已经不是那本账。