![]()
![]()
![]()
![]()
![]()
10月8日、9日,电池产业链集体走强,这只股票默默上涨四个交易日:9月29日-30日,10月8日-9日。
10月23日、10月26日,电池板块两天连涨,这只股票继续同步上涨。
如果你说这两次上涨都只算是“板块轮动”,其依旧不愠不火的股价激不起你的兴趣,重头戏还在后头——
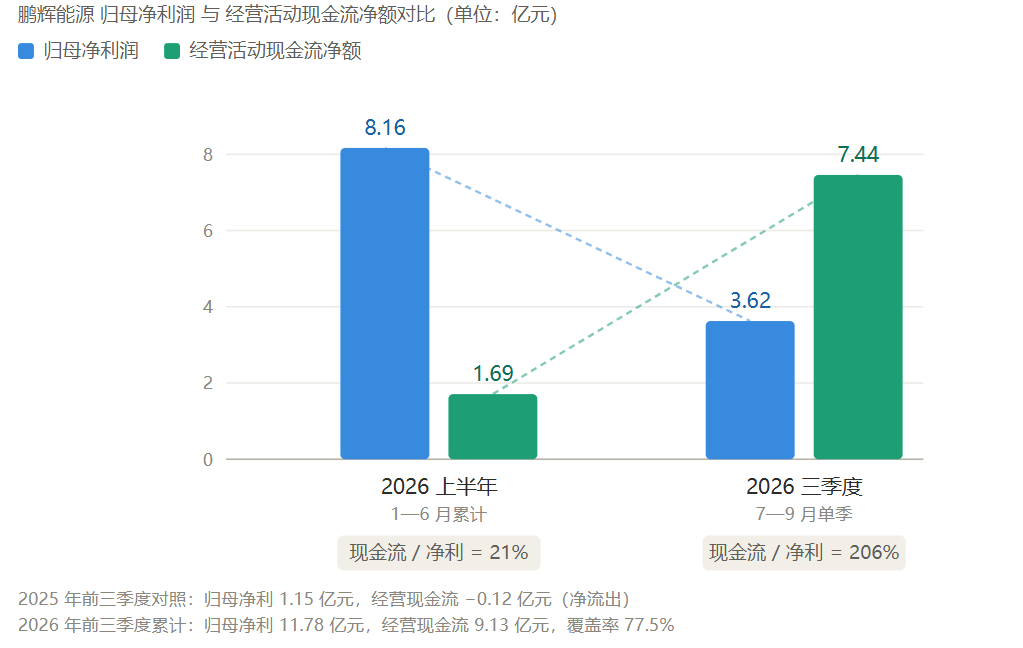
10月26日,它交出三季报:2026年上半年营收109.78亿元,同比增长155%;归母净利润8.16亿元,同比大增超过10倍,增势十分凶悍。
回看这家公司业绩逆袭的过程,比分析一根根K线有趣。
它是鹏辉能源(300438.SZ)。
截至2026年11月2日收盘,鹏辉能源报37.05元,单日上涨4.96%,成交额10.13亿元,换手率6.79%,总市值187.31亿元。从9月30日收盘49.07元到11月2日收盘37.05元,累计回撤24.5%;在三季报高增与电池板块回暖共振下,今日放量反弹。
低调的双赛道全球第一
鹏辉能源的底色,能从市场地位来体现。
在储能这个赛道里,鹏辉的位次比很多人想象的高:
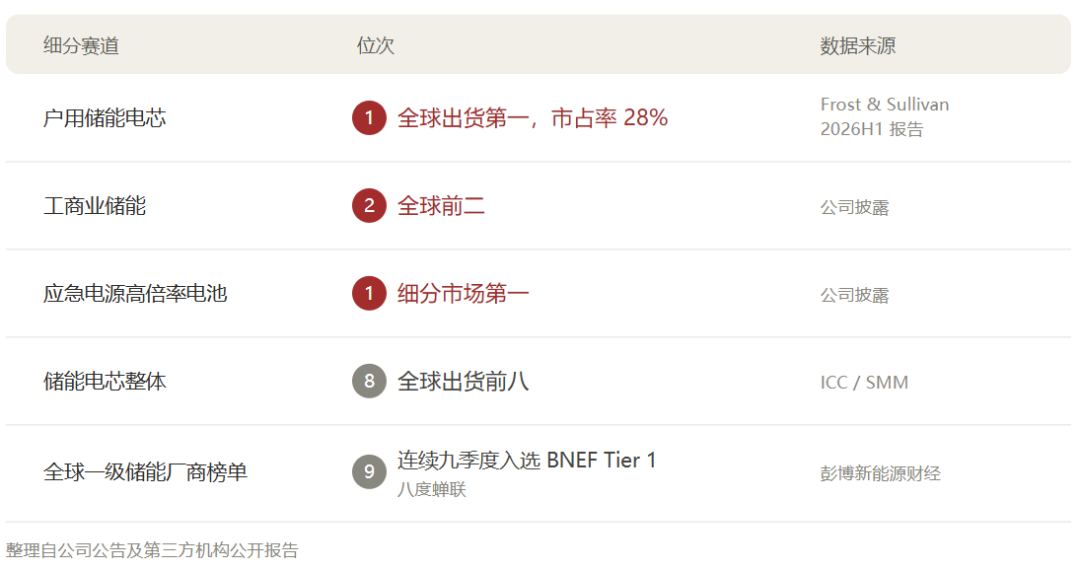
全球前十的户储系统厂商,包括德业、思格等头部客户,都是鹏辉能源的客户。鹏辉与亿纬、瑞浦兰钧三家合计占据全球户储电芯60%-70%的份额。
这就是理解这家公司的第一个前提:在储能的几个细分赛道里,鹏辉跑到了最前面。
业绩逆袭后还有什么隐患?
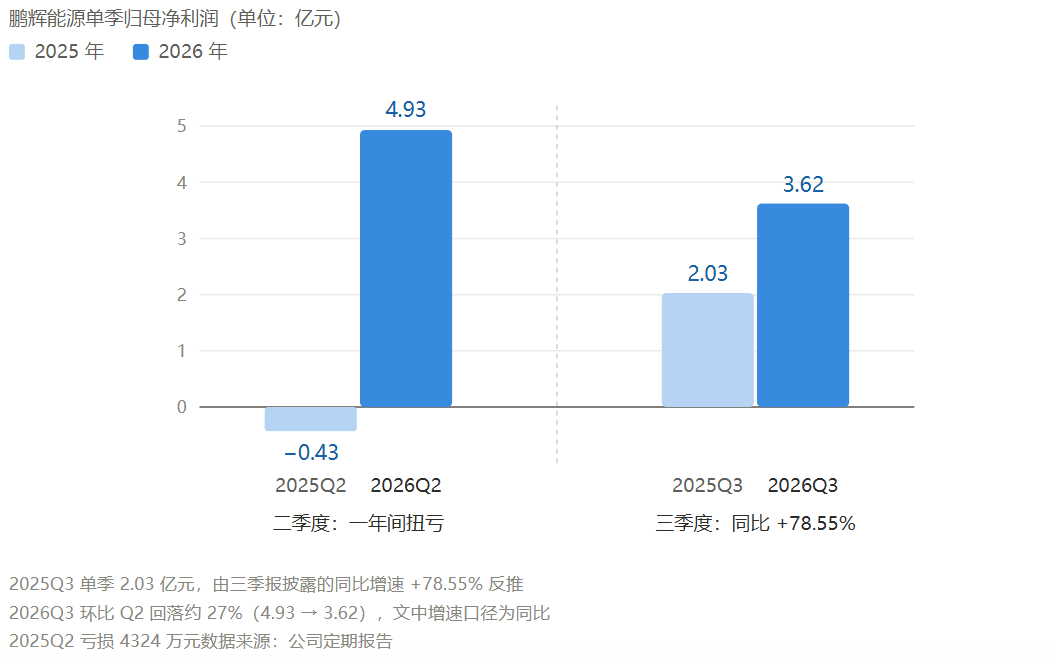
在行业仍处于调整周期的大环境下,鹏辉能源先一步好起来了。就在2025年二季度,这家公司还亏损4324万元。到2026年二季度,公司开始扭亏;扭亏之后,利润更快增长。
2026年半年报显示,公司前两季度出货量环比增长约30%,其中小储筑牢高毛利基本盘。
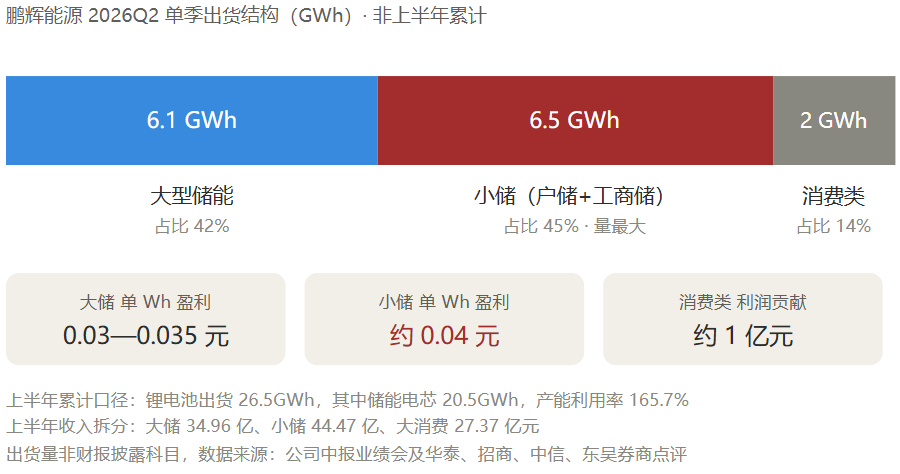
2026年半年报还显示,公司产能利用率165.72%,远超同行,甚至高于龙头宁德时代同期的产能利用率。三季报中,并未披露出货结构与产能利用率数据。
值得注意的是,高增长中,有相当一部分沉淀成了应收款。
截止第三季度末,鹏辉能源应收账款继续增长至60.66亿元,较年初增长65.81%,而同期营活动现金流净额9.13亿元。尤其在价格战行业里,爆发式增长+产能受限,赚的是账面利润,收回来的是欠条。
等下行一来,三件事会同时发生:客户回款周期拉长、存货跌价计提、新增产能折旧照提。届时的现金流结构,可能会撑不住75.41%(三季度数据)的负债率。
三季度单季归母净利3.62亿元,已经低于二季度的4.93亿元,环比下滑约27%。公司营收还在往上走,但利润先回头了。
拖累来自哪里?财报写得很直白:前三季度信用减值损失2.20亿元,同比增加100.29%;资产减值损失2.54亿元,同比增加60.93%,主要是存货跌价损失与设备减值损失。营收规模越大,计提基数越大——这正是行业下行时会出现的事,它似乎提前发生了。
高增长里确实有相当一部分沉淀成了应收款。
不过,最坏的情况并没有发生,上半年少量现金流对应大量净利的剪刀差,在第三季度被大幅修复。利润正在变成现金,而不是全部变成欠条。
为什么能翻身?
答案藏在2024年那场“豪赌”里。
2024年,电芯价格持续下探,行业普遍在去库存,鹏辉却启动了83亿元的扩产计划。一边是库存压力,一边是业绩压力,这个决定当时受到不少质疑。到2025年上半年,公司仍未摆脱亏损。
结果2025年下半年,储能行业突然爆发,一度出现“一芯难求”。当初被质疑的产能,成了今天最稀缺的东西。
2025年全球新型储能新增装机112GW/307GWh,同比上涨48%,首破100GW;2026年预计进一步升至158GW/459GWh,增速仍维持41%。2026年上半年全球储能电池出货量507.8GWh,同比+97.5%。增速在所有锂电池细分中排第一。
2011年,鹏辉就推出了磷酸铁锂储能电池;2019年,成立储能事业部,把储能定为核心战略。到今天,它深耕锂电25年、储能15年。
技术不是用来堆参数
储能电池这个行业有个特点——参数好抄,场景适应能力搬不走。
鹏辉储动电池研究院副院长陈玮曾表示:“鹏辉能源的技术不是用来堆砌参数,而是去适应真实世界的复杂环境,解决客户的实际需求和痛点。”
第一张牌:把“高温”变成成本优势
大型储能基站要忍受高温酷暑,常规解法是上液冷,但液冷贵,还增加运维。鹏辉的高温离子铠甲技术可以替代储能液冷,让系统层级降本10%以上,初始投资和运维成本双降。
配套的风鹏588Ah大容量电芯,全温域能效表现是它的招牌:5℃能效85%,25℃突破95%,45℃超过96%,并通过了针刺、热失控、短路等严苛测试。
第二张牌:安全做到“针刺不起火”
移动电源新国标首次提出针刺测试。鹏辉用固液混合高安全技术:准固态电解质搭配陶瓷涂层隔膜,让电芯在针刺时不起火、不爆炸,同时兼顾 380Wh/kg 能量密度与3C持续放电。
第三张牌:抢占未来技术高地
固态电池:中试线已建成投产。新一代氧化物路线能量密度≥360Wh/kg,工作温度?20℃~85℃,通过针刺测试。实验室水平可达400Wh/kg以上。
钠离子电池:聚阴离子+层状氧化物双路线并行。圆柱钠电池全极耳结构,20C高倍率持续放电,适配车辆启停;方形钠电池循环寿命突破万次,实测平均能效超95%,契合储能规模化应用。已落地青岛北岸钠离子储能项目。此外还在研发无负极钠电池,主打大幅降本+低温极寒场景。
凭借技术三张牌与前瞻策略,鹏辉能源已经在电池领域脱颖而出。目前订单处于历史最好水平,排产已覆盖至2027年一季度。财报中几项数据已透露出“订单富裕”信号:
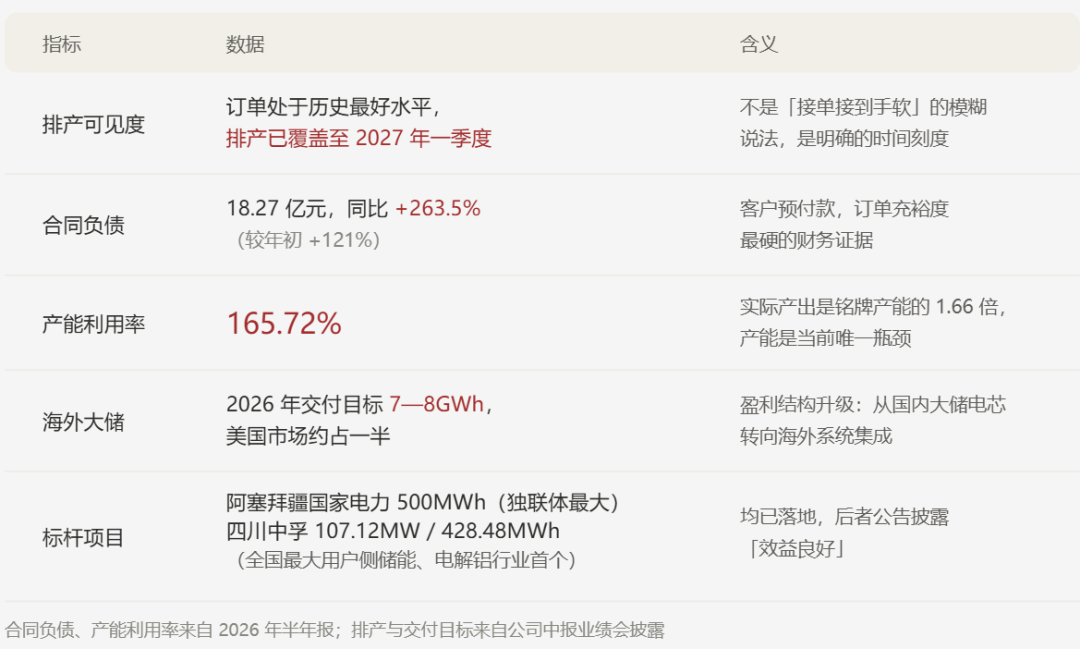
在户用储能电芯这个细分赛道,鹏辉已经赢了。28%市占率、全球第一、前十户储系统厂商全是客户。在全球储能电芯这个大赛道,它同样是细分领先者。全球前八、连续九季度BNEF Tier 1,靠户储+工商储差异化避开了巨头主战场。
所以股价上的波动可以这样理解:行业政策+资金切换占大头,公司业绩兑现+央企集采中标占小头,钠电/固态概念是估值放大器。
往后看,公司能否继续扩大,取决于三件枯燥但硬核的事:新产能能否如期释放、经营现金流能否跟上账面利润、AIDC备电能否从“客户辅导”变成正式订单。
储能行业的下半场刚刚开始,而鹏辉这场翻身仗,恰好给行业提供了一个还算清晰的样本:在周期底部敢下注、在细分赛道做到第一、在爆发来临时正好有产能——这三件事,缺一不可。