近日,鹏辉能源交出了一份堪称炸裂的半年报。
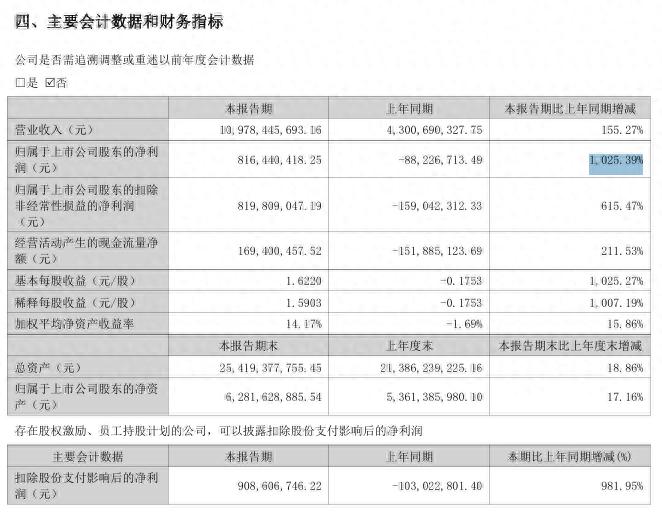
8月28日,鹏辉能源发布了2026年半年度报告,首先来看营收数据,2026年上半年,鹏辉能源实现营业收入109.78亿元,同比增长了155.27%,半年营收已逼近去年去年,净利润收入8.16亿元,同比暴增1,025.39%。已达到2025年全年净利润(2.06亿元)的近四倍。
从亏损到暴赚,鹏辉经历了什么?
其实,翻看鹏辉近几年的营收数据,可以看到,近三年鹏辉能源的日子并不算好过,2023年净利润大幅下滑至0.43亿元,24年直接陷入亏损,全年亏损2.52亿元,25年实现扭亏,赚了2.06亿。
起起伏伏之间,三年里,鹏辉能源的利润水平基本上都没有出现过太大的风浪,甚至于说是在盈亏线的边缘徘徊,但是2026年这一切似乎都变了,半年时间的净利润就达到了之前难以企及的高度,这背后究竟了是什么推动了业绩的逆转?
通过对比了去年和今年鹏辉能源半年报及年度报告,有几个数据确实值得关注。
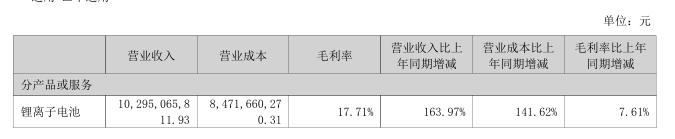
首先,产能利用率从拖累变为杠杆。根据报告显示,2026上半年,鹏辉能源锂离子电池产能利用率高达165.72%,产量83.86亿Ah。产能利用率的大幅提升,使得营业成本增幅(134.56%)显著低于营收增幅(155.27%),直接推高了毛利率。锂离子电池毛利率从2025年上半年的10.10%跃升至17.71%,提升7.61个百分点。这是典型的制造业规模效应,固定成本被快速摊薄,每一块新增电池的边际利润都在放大。
其实是海外市场的发力,鹏辉上半年境外收入17.03亿元,同比增长157.26%,毛利率高达24.74%,比境内高出6个百分点以上。更重要的是,其将314Ah大容量电芯产能向户储、工商业储能倾斜,避开了国内大储低价内卷的僵局,海外高毛利订单叠加高附加值产品结构,构成了盈利提升的另一核心引擎。
此外,鹏辉能源今年的经营质量正在得到有效的改善,上半年经营活动现金流净额1.69亿元,由上年同期的净流出1.52亿元转为净流入。合同负债达18.27亿元,较年初增长121.1%。营收高增的同时现金流回正、订单预收款大增,说明增长的实质性。
户储登顶,大储工商储持续发力
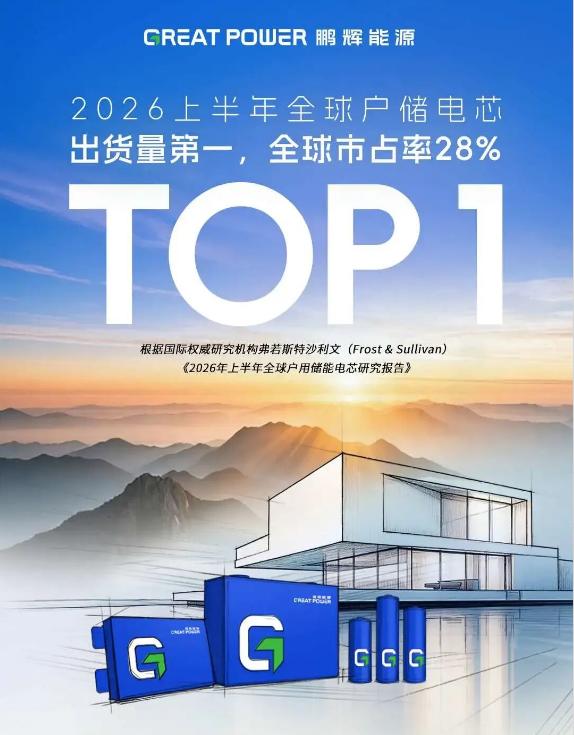
根据弗若斯特沙利文《2026年上半年全球户用储能电芯研究报告》,鹏辉能源户用储能电芯出货量市占率达28%,位居全球第一。同时已连续九个季度登上彭博新能源财经全球Tier1一级储能厂商榜单,并荣登标普全球能源2026年度Tier1清洁能源技术企业榜单。
此外,鹏辉能源携手阿塞拜疆国家电力公司建成独联体区域最大500MWh储能项目,与此同时携手四川中孚打造的107.12MW/428.48MWh项目并网,系全国最大用户侧储能项目。
从行业坐标看,2026上半年全球储能电芯出货超460GWh,同比增长约94%。鹏辉整体储能电芯出货位列全球前八,在海外全品类储能电芯排名中位列全球第五。
储能高增长,能维持多久?
从当前储能行业整体发展轨迹来看,乐观因素还是相当充分的。
从鹏辉能源财报中可以看出其订单能见度很高,合同负债18.27亿元、同比增121%,产能利用率165%以上,多家机构预计2026全年出货50GWh、2027年达90GWh。鹏辉能源自身也表示储能产品销售处于历史最好水平,订单排期延伸至2027年。
平安证券在投资建议中,也上调了其2026-2028年归母净利润,预测为21.22/34.93/43.40亿元,并表示其储能锂电池业务布局扎实,在现有市场保持竞争力的同时,积极推进AIDC储能、固态电池等新领域研发布局。全球储能电池需求景气度较高,竞争实力优良,长期成长性可期,平安证券维持“推荐”评级。
虽然当下乐观因素不少,但是风险同样不可忽视。
首先,国内储能市场正经历深刻调整。2026上半年中国新增新型储能装机21.81GW/58.60GWh,功率和能量规模同比分别下降18%和16%。行业从“规模扩张”进入“价值重构”阶段。如果国内需求增速持续放缓,过度依赖海外市场将放大地缘政治和关税风险,这一点,鹏辉在风险提示中也明确“关税变动风险”。
另外,当前储能领域的竞争也进入了白热化阶段,瑞浦兰钧在中期业绩中则援引SNE Research数据称,公司全球储能电池出货排名第六,户用储能电池出货全球第一,而鹏辉能源在半年报中援引弗若斯特沙利文《2026年上半年全球户用储能电芯研究报告》称,公司户储电芯出货市占率为28%,位列全球第一。
户储赛道“全球第一”头衔除了两方各执一词的局面,而比这更值得关注的是,随着更多玩家涌入,户储赛道的高毛利能否维持,是最大的不确定性。毕竟花时间去争第一,不如保住高毛利率来的实在。
储能行业本质上仍是一个周期性行业。2023-2024年行业经历的产能过剩和价格战殷鉴不远。当前的高景气,很大程度上来自欧洲去库结束后的补货潮以及中东、北美大储项目的集中交货。一旦这些短期因素消退,行业可能再次面临供需失衡的压力。
鹏辉能源从亏损到暴增的故事足够精彩,但是上游电芯毕竟是重资产高周期的行业,当周期回落时,如何应对,这也是当下高增长时期需要提前考虑的事情。