折叠屏的战斗,正式打响了。
10月16日,苹果首款折叠屏手机iPhone Duo正式开启预售。至此,折叠屏这个“大家族”,终于集齐了所有头部玩家。
关注这件事的有三类人:
一类是消费者,“果粉”的强大群体,无疑将成为这款产品的核心受众;一类是三星、小米等同行手机厂商,盯着性能反馈、销量表现来调整接下来的产品布局。
还有一类,就是处在这条“新供应链”上的企业。毕竟,iPhone Duo的销量直接影响到这些上游供应商的业绩增量。
尤其是蓝思科技。
因为,不出意外的话,下半年蓝思科技就靠着苹果折叠屏手机“回血”了。
折叠屏成“提价稻草”
在此之前,要回答的一个问题是:为什么各大手机都在主推折叠屏?供应商上的企业能靠这个回多少血?
制造业有一个几乎普适的规则,叫规模效应,也叫成本摊销。
很好理解,一款产品量产规模越大,平摊到每一件产品上的固定成本就越低。再加上生产良率提高,工艺从实验走向成熟,又进一步摊低了制造成本。
过去20年的手机行业,的确是这样。
那个时候,上游供应商为争夺订单扩产降价,厂商的采购规模使议价能力持续增强,屏幕、芯片等核心部件越做越便宜。
可是,现在这个规则变了。
2026年以来,AI大模型迅速迸发,其训练和推理所需要的HBM与DRAM价格更高、数量更多。存储厂商更愿意把产线优先向这些方向倾斜,留给手机的份额被挤压,芯片价格也开始逐渐抬升。
根据测算,预计到2026年第四季度,旗舰机型与中低端机型分别需累计提价约7%和17%,才得以维持原来的盈利结构。
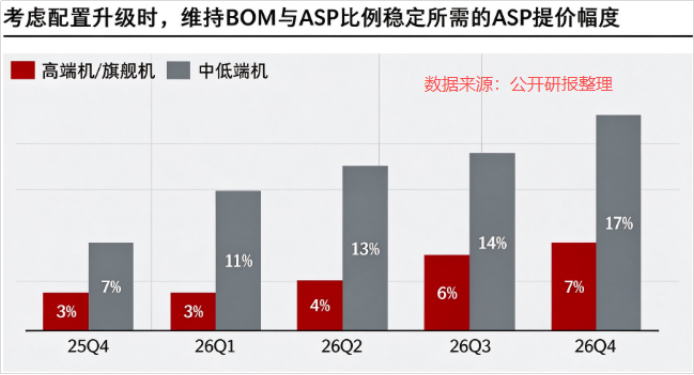
9月以来,华为、小米、荣耀等多家厂商在同一天集体上调在售机型价格。
然而,“变贵”本身就是一个难题。
一来,这次手机涨价单纯是上游供应出现挤压,和消费者关系不大。二来,存储不像镜头,用户有直观感受,就算容量扩一倍,日常使用也没有区别。
因此,手机厂商必须找到一种方式,让产品重新“合理地变贵”。折叠屏,就是手机行业的寻找的那根“稻草”。
当直板旗舰还在为提价到6000元纠结时,折叠屏已经迈入了万元时代。像是华为非凡大师起售价19999元;小米18 Fold起售价10999元。
此时,苹果进军折叠屏,无疑成了这块市场最大的变量。
苹果的入局,大概也有上面成本涨价的考量。
更为重要的是,它搅动了这个存在了7年的折叠屏市场。根据Counterpoint数据,苹果折叠机有望占据约25%的市场份额,约合668万台。
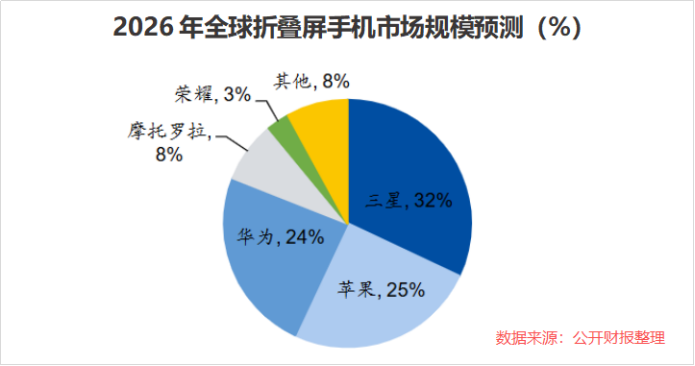
与此同时,据报道,蓝思科技将为苹果折叠屏项目提供超薄柔性玻璃UTG。iPhone Duo的销量,或许会直接与蓝思科技的业绩挂钩。
要发“苹果财”?
实际上,蓝思科技前半年的业绩并“不好看”。
2026年上半年,蓝思科技实现营收200.66亿元,同比下滑了12.42%;实现净利润5.77亿元,下滑幅度更是达到49.52%。
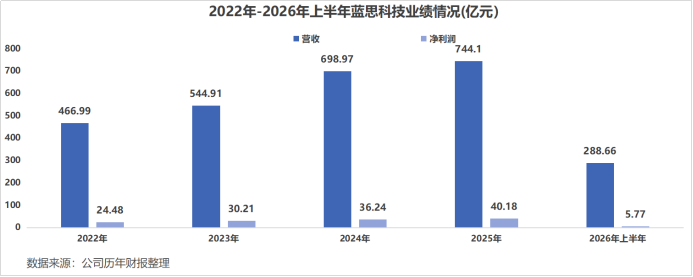
这个成绩单,是2023年以来,蓝思科技首次出现业绩下滑。于是,下半年怎样实现产能释放、利润重塑,就成了蓝思科技最首要的任务。
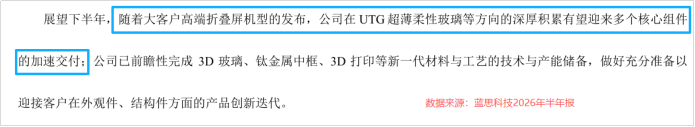
蓝思科技自己在半年报中说道:“随着下半年大客户高端折叠屏机型的发布,公司在UTG超薄柔性玻璃等方向有望迎来多个核心组件的交付”。
UTG玻璃,何以担此重任?
答案藏在四个字里:精密工艺。
折叠屏手机之所以让很多消费者望而却步,有一个最大的问题:折痕。蓝思科技供应的UTG玻璃,就是用于弱化屏幕折痕可见度的。
UTG超薄柔性玻璃盖板,涉及化学减薄、强化、切割等一系列高难度加工。它的厚度不仅要控制在30微米以下,还要反复弯折数十万次不出问题。
蓝思科技自主研发了中央减薄核心工艺,良率能稳定在90%以上。据多家供应链消息,其UTG量产良率已达到95%以上,远超行业平均水平。
更别说,蓝思科技供应的不只是UTG。
公司产线上还包括玻璃支撑板、PET膜、3D玻璃盖板等全套结构件,几乎能够覆盖折叠屏透明防护与支撑层的主要环节。
如果我们假设,一台折叠屏iPhone,UTG玻璃约100美元,加上玻璃支撑板、PET膜、3D玻璃盖板等全套结构件,单机价值量约175美元。
按照上面iPhone Duo约合668万台的出货量,蓝思科技70%的供应份额计算,理论上,公司能获得的总价值约8.18亿美元,折合人民币57亿左右。
这对蓝思科技来说,确实是一个不小的业绩增量。
再者来说,整机厂商近乎失去了“规模优势”,蓝思科技可不是。
伴随出货量的增加,蓝思科技前期在UTG项目上的产能投入顺利完成成本摊销,前期研发投入逐步回收,整体毛利率也会得到修复。
逃不掉的悖论
过去几年,国内的果链头部企业,都在有意无意地想降低对苹果的依赖。
毕竟,苹果作为产业链绝对核心,手握定价权与订单分配权,一旦调整订单布局,相关供应商很容易就会陷入业绩波动。
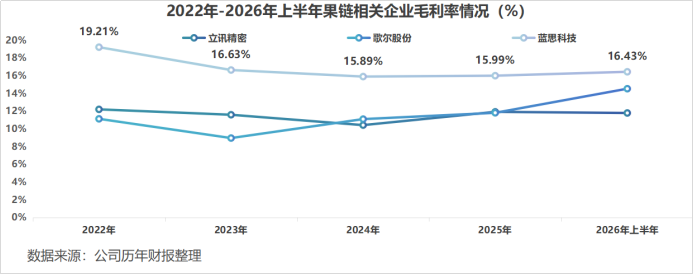
像是当年被“砍单”的歌尔股份,直接计提了17.83亿的资产减值,当期净利润大幅下滑59.08%。近几年,歌尔股份、立讯精密的毛利率也都在15%以下。
不过,蓝思科技“担心”的点,和它们不一样。
蓝思科技从第一代iPhone手机问世开始,与苹果一直都是共研,毛利率保持的并不差。2026年上半年,公司毛利率达到16.43%,远高于歌尔股份、立讯精密。
公司真正“担心的”,不是话语权,而是与大客户合作,带来的费用端的支出。
一方面,2025年,包括苹果在内,蓝思科技的海外营收达到了409.55亿元,占到总营收的55.04%。
2026年上半年,虽然没有具体披露,但从汇率损失来看,这个占比只增不减。
汇率波动对利润的整体影响约10亿元—这相当于蓝思科技上半年净利润的1.7倍。下半年,随着UTG出货量的增长,这个损失大概率会一直存在。
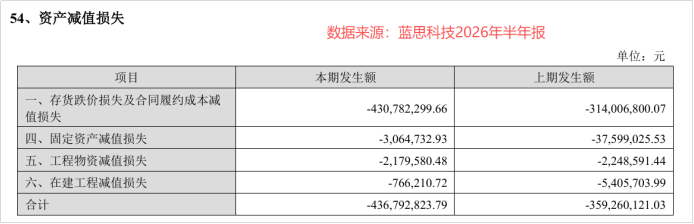
另一方面,或许是为了给下半年出货做准备,蓝思科技2026年上半年的存货跌价损失达到4.31亿元,比2025年全年还高。
当然,这些问题不止存在于蓝思科技,几乎所有深度绑定头部大客户的上游供应链企业,都绕不开这个“降依赖”与“抓增量”的悖论。
好在苹果,只是蓝思科技故事的一半。
故事的另一半
故事的另一半,藏在一张座位图里。
在一场晚宴图中,蓝思科技掌门人周群飞,左邻当时的苹果CEO库克,右邻马斯克,桌子正对过去,还坐着黄仁勋。
马斯克执掌的特斯拉,是新能源汽车和具身智能的头部企业;黄仁勋所在的英伟达,更是AI硬件产业链的绝对核心。
2026年5月,思科技的首条年产35万套产线已投产交付,后续还有3条产线正在建设中。上半年,公司智能汽车业务实现营收33.72亿元,占总营收的比例达到11.68%。
与此同时,2026年7月,蓝思科技子公司还与英特尔签署合作备忘录,双方将TGV先进封装作为合作的重点方向,直接深入芯片生产内部。
如果这半段能够顺利展开,蓝思科技的故事才真正清晰。