9月10日凌晨,苹果首款折叠屏手机iPhone Duo正式发布。作为UTG玻璃、玻璃支撑板、CPI膜等核心结构件的供应商,蓝思科技无疑是这场发布会最直接的受益者之一。
但公司8月下旬披露的半年报,却呈现出另一幅图景:上半年归母净利润5.77亿元,同比下滑49.52%;扣非净利润仅2.78亿元,同比骤降70.45%——主业盈利能力的下滑幅度超过归母净利润所显示的水平。
约10亿元的汇率冲击(公司管理层估算口径)是利润“腰斩”的主因,但被其掩盖的,是蓝思科技正处于一个更为深刻的转型节点:折叠屏UTG的放量前景明确,TGV玻璃基板与英特尔的合作刚刚起步,而消费电子主业仍在收缩。
这家玻璃巨头的估值逻辑能否从“消费电子精密制造”向“先进封装材料平台”延伸,2026年下半年至2027年上半年将是关键验证窗口。
01
10亿汇率损失,毛利率整体提升
拆解这份半年报,第一个必须回答的问题是——钱到底被什么吃掉了?
答案是汇率。报告期内,蓝思科技财务费用高达5.17亿元,而去年同期为-1.30亿元(净收益),同比变动幅度高达496.29%。核心原因是财务费用中的汇兑净损失达到4.92亿元。公司海外业务以美元为主要结算币种,2026年上半年人民币兑美元汇率单边快速升值。
公司报告期内衍生品投资购入金额累计发生额约168.9亿元,期末持仓金额约16.3亿元,但报告期实际损益仅为-301.43万元,套保效果在单边升值行情下杯水车薪。
公司管理层在8月23日的电话会议中进一步坦承,若将汇兑损失的间接影响(即美元收入折算人民币后的缩水)计入,汇率波动对利润的整体影响约在10亿元左右。换句话说,汇率波动对利润的整体影响约在10亿元左右——这相当于公司上半年净利润的1.7倍。
但硬币的另一面是,公司在经营层面的改善同样真实。二季度归母净利润7.26亿元,同比增长1.77%,环比扭亏为盈(一季度亏损约1.49亿元);整体毛利率提升至18.2%,同比提升2.47个百分点。智能手机与电脑板块毛利率二季度进一步上升至17.91%,同比提升3.78个百分点。
放到行业坐标系中看,蓝思科技的盈利韧性并非最差。2026年上半年,比亚迪电子毛利率仅4.91%,同比下降1.97个百分点,归母净利润同比暴降75.35%;长盈精密毛利率16.88%,同比下降1.87个百分点,归母净利润同比骤降94.20%。相比之下,蓝思科技16.43%的整体毛利率在可比公司中处于中上水平,且实现了同比提升,说明公司在产品结构优化和良率改善上的努力正在见效。
此外,上半年资产减值损失-4.37亿元,其中存货跌价损失-4.31亿元(2025年同期为-3.14亿元),减值压力同比加大约37%,是除汇率外另一个压制利润的重要因素。扣非净利润2.78亿元、同比骤降70.45%——这才是剥去一切“滤镜”后公司主业盈利能力的真实写照。
02
分红率升至91%、股权激励考核营收
如果说财务数据反映的是“经营面”,那么治理层面的信号反映的则是“态度面”。
在利润暴跌之际,为何分红率飙至91%? 公司推出中期分红方案,每10股派发现金红利1.00元,分红总额约5.26亿元,占2026年上半年未经审计归母净利润的91.22%。从2024年的54.79%,到2025年的72.11%,再到2026年中期的91.22%,分红力度不断加码。此次分红的最大受益方无疑是实控人家族。
据披露,周群飞、郑俊龙夫妇合计控制公司58.58%的股权,据此计算,超过3亿元(税前)将落入实控人家族的口袋。在利润暴跌之际推出如此高比例的分红方案,难免让中小投资者产生“大股东套现优先于公司发展”的疑虑。
其次是承诺的增持,为何迟迟不动? 今年4月17日,蓝思科技公告,实控人控制的群欣公司拟在6个月内增持不低于1亿元。但截至7月28日增持窗口期过半,群欣公司尚未增持,公司将其原因归结为股权激励、半年报披露及投资并购等限制交易的窗口期与自身统筹安排。“窗口期限制”在法律层面或许成立,但实控人在利润暴跌之际既不增持、又以高分红方式从上市公司拿走数亿元现金,这种“一进一出”的反差,难免让市场对管理层与中小股东的利益一致性产生质疑。
根据7月调整后的方案,公司2026年A股限制性股票激励计划拟授予权益合计约8557万股,首次授予2258名激励对象合计7863.37万股,授予价格为19.91元/股,较授予日前后市价近乎打了五折。
值得注意的是,该股权激励计划仅以营业收入为考核基准,考核年度为2026-2028年三个会计年度,以2025年度营业收入为基数,要求2026-2028年营业收入增长率分别不低于15%、30%、45%,并未设置任何净利润或盈利能力的考核门槛。“仅考核营收、不考核利润”的激励方案,意味着管理层即便通过低毛利业务做大规模,也能顺利解锁激励股份。在当前公司正处于“新旧动能转换”的关键期,这种激励机制是否真正与股东价值最大化目标一致,值得投资者审慎思考。
03
折叠屏放量、TGV卡位:新动能成色几何?
如果说折叠屏UTG是蓝思科技在“旧动能”赛道内的价值量提升,那么TGV玻璃基板则是公司正在培育的第二增长曲线。
2026年7月,蓝思科技全资子公司蓝思国际(香港)有限公司与英特尔签署合作备忘录,双方将TGV先进封装作为合作的重点方向。
这场合作的战略意义远超一份普通协议。英特尔自2023年起公开推进下一代玻璃封装基板,此前已开展超过十年的相关研发,已首次实现大层数厚玻璃核心基板的制造,并首次实现了光波导的共集成。
而蓝思科技的强项在于精密玻璃加工——公司独创的激光诱导结合化学蚀刻成孔技术,在通孔成型、种子层沉积、电镀填孔等核心工艺环节达到行业领先水平,TGV玻璃基板百万级通孔加工可实现0ppm的不通率——即每百万个通孔中无任何一处堵塞或未贯通缺陷,最小孔径可达10微米以下。
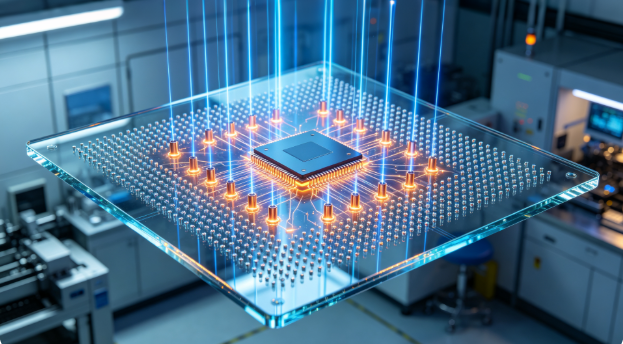
TGV对蓝思科技的战略意义,不在于短期收入,而在于“估值逻辑切换”。如果TGV业务能在2027年实现小规模量产并逐步放量后,市场可能给予公司更高的估值溢价——从“消费电子代工厂”向“先进封装材料平台”的估值逻辑过渡。但需要明确的是,这是一个情景假设而非基准预测。当前消费电子仍占公司营收的77%以上,用先进封装材料平台的估值逻辑来定价为时尚早。
在产能布局上,公司已同步推进建设3万平方米TGV玻璃基板专用厂房。公司已会同北美及韩国芯片代工和先进封装客户联合开发及验证22层玻璃芯载板,目前韩国客户已基本验证通过,北美客户验证工作进展顺利。
市场空间方面,据Omdia测算,2026年全球封装玻璃基板市场规模将达186亿美元,2030年有望突破320亿美元,年复合增长率约14.5%,2026年被视为玻璃基板商业化元年。
不过,投资者需要冷静看待这一业务的落地节奏。根据公司管理层披露,2026年将建设完成一条3000片月产能的中试线,2027年实现半导体玻璃基板的小规模量产。这意味着2026年下半年至2027年上半年,TGV业务对利润表的贡献可能非常有限,大规模收入贡献可能需要更长时间。公司在2026年半年报中将其定位为“由技术储备阶段加速迈入落地兑现阶段”,而非“已实现规模收入”。真正对利润表产生实质性贡献,大概率要等到2027年之后。
值得注意的是,英特尔在玻璃基板领域的合作方并非蓝思科技一家。这家全球芯片巨头此前已与Absolics(SKC旗下)等多家玻璃基板企业建立合作,蓝思科技并非唯一合作伙伴。Absolics已在美国佐治亚州科温顿建成生产设施,并获得美国芯片法案1.75亿美元支持。 此外,双方签署的仅是合作备忘录而非正式订单合同,备忘录有效期为一年,期满前可经协商延长,通常不构成具有法律约束力的采购承诺,最终能否转化为批量订单仍存在不确定性。
结语
蓝思科技当前的处境,本质上是一个“旧动能收缩、新动能尚未成规模”的过渡期。上半年消费电子板块营收同比下降17.67%,组装业务规模收缩——虽然组装业务毛利率较低,收入减少对利润的实质影响不大,但营收端的“失速”仍对市场情绪构成压力。
最值得关注的隐忧来自客户集中度。2025年公司前五名客户合计销售额占年度销售总额的比例高达81.64%,其中第一大客户(据媒体报道系苹果)销售额334.91亿元,占比45.01%。一旦大客户产品周期出现波动或供应链格局发生变化,对业绩的冲击可能被显著放大。
对于投资者而言,蓝思科技的核心看点在于三个时间节点的兑现:
2026年下半年——折叠屏UTG大批量交付能否驱动消费电子板块收入和毛利率同步回升;
2026年底——TGV玻璃基板专用厂房能否如期投产,英特尔合作能否转化为具体订单;
2027年——钛框、3D打印、3D玻璃在高端机型的全面采用,以及AI服务器结构件和液冷模组的规模化收入,能否让“第二曲线”真正接棒。