11月5日,准时蹲守《后会友期》更新的吃瓜网友们,把芒果TV的服务器都挤崩了。大家纷纷玩起了热梗:“芒果TV崩了啊,厉娜!”
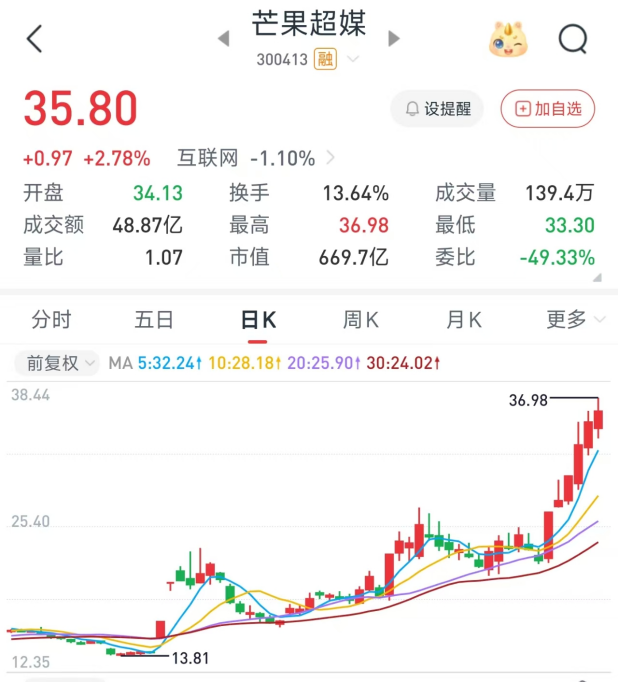
同一时间,芒果超媒的股价盘中一度涨超15%。自10月30日算起,短短六个交易日的累计涨幅接近60%。
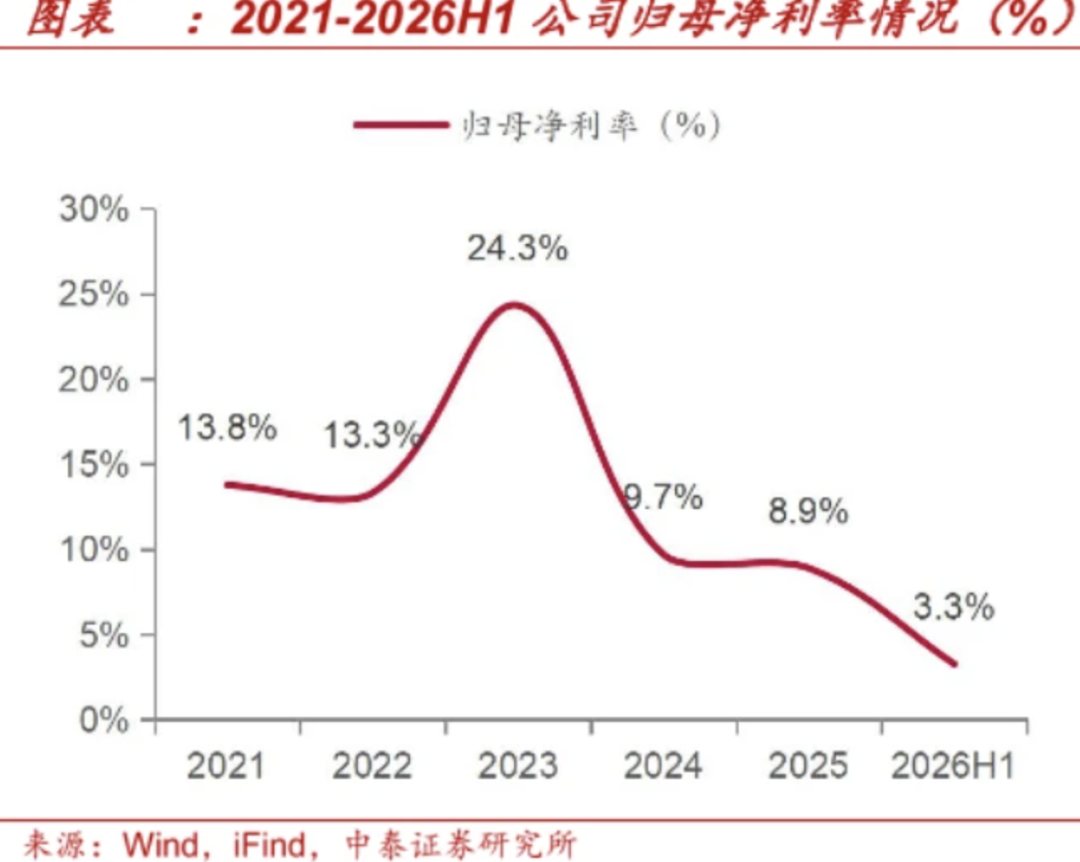
然而,就在一周前,芒果超媒交出的三季报堪称“暴雷”:三季度单季归母净利润仅1155万元,同比暴跌95.42%。
流量在涨停,利润在跌停。这背后藏着A股内容生产型公司反复上演的经典悖论——“爆款”制造的狂欢,到底能给财报带来多少真金白银?又会怎样影响股价走势呢?
01
爆款热度能带来多少利润?
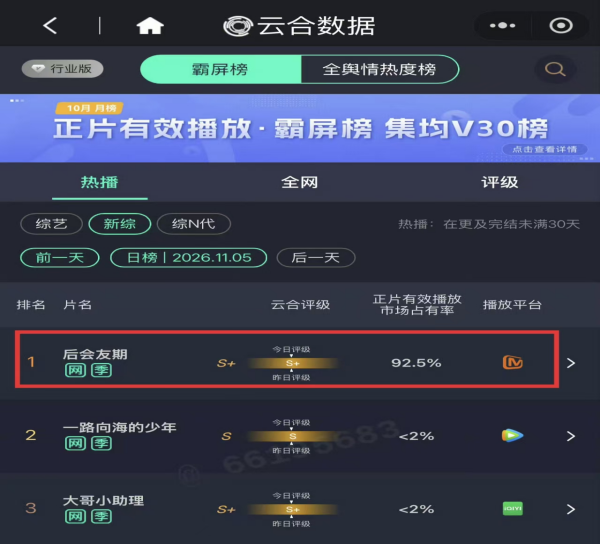
《后会友期》有多火?云合数据显示,最新一期正片的有效播放市占率高达惊人的92.5%,吸干了整个大盘。
节目甚至自带“带货力”,并未签约投放的绝味、奈雪等品牌,仅靠镜头露出就实现了超200%的销量增长,迅速签下节目嘉宾厉娜代言。
但流量的狂欢,和利润的兑现,似乎并不在一个量级。
据市场机构估算,这档爆款对芒果四季度的净利润贡献大约在1000万至3000万元之间。这对于单季利润只有1155万的公司是“强心针”,但放在全年看,公司前三季度归母净利润2.13亿元,同比下降79%,盈利规模是近五年最低。
数千万的四季度增量,远远填不平近8亿元的利润缺口。
可是公司股价暴涨了50%以上,对应市值飙升超200亿元。也就是说,爆款在当期报表兑现的利润,仅仅是市值增加额的一个零头。
哪怕我们算上明年的长尾收益,按机构测算,假设这波热度给公司带来1.5亿的利润增厚,对比600多亿的市值盘子,回报率也仅2%到4%。
02
芒果超媒为何遭遇利润塌方?
三季度利润逼近盈亏线,公司财报给出了三大原因:渠道调整导致会员收入下降、内容成本刚性、投资标的公允价值变动。
2026年上半年,公司会员收入19.33亿,同比降22.6%;但同期营业成本74.07亿,同比增11.82%,占总营收近80%,成本增速远超营收的增速。
长视频的成本是前置的(先花钱做内容),收入是后置的,所以当会员基本盘下滑,成本刚性会瞬间把微利季度拉入亏损边缘。
一个爆款能解决观众注意力的问题,却很难解决长期付费意愿和成本结构的根本矛盾。
首先,从会员来说,芒果TV 2025年末有效会员7560万,一档综艺能拉新,但拉新成本、留存周期和收入确认都有滞后性,且芒果的ARPU(每用户平均收入)在长视频里偏低,单档节目的会员增量很难撑起估值级别的变化。
其次,从成本来说,爆款内容并不能改变节目投入成本的刚性,反而,节目热度越高,所需要的带宽、运营、宣发投入就可能会越大。
03
历史规律:内容股的“涨预期、落地杀”
芒果超媒的剧本,在A股其实已经演了十年。
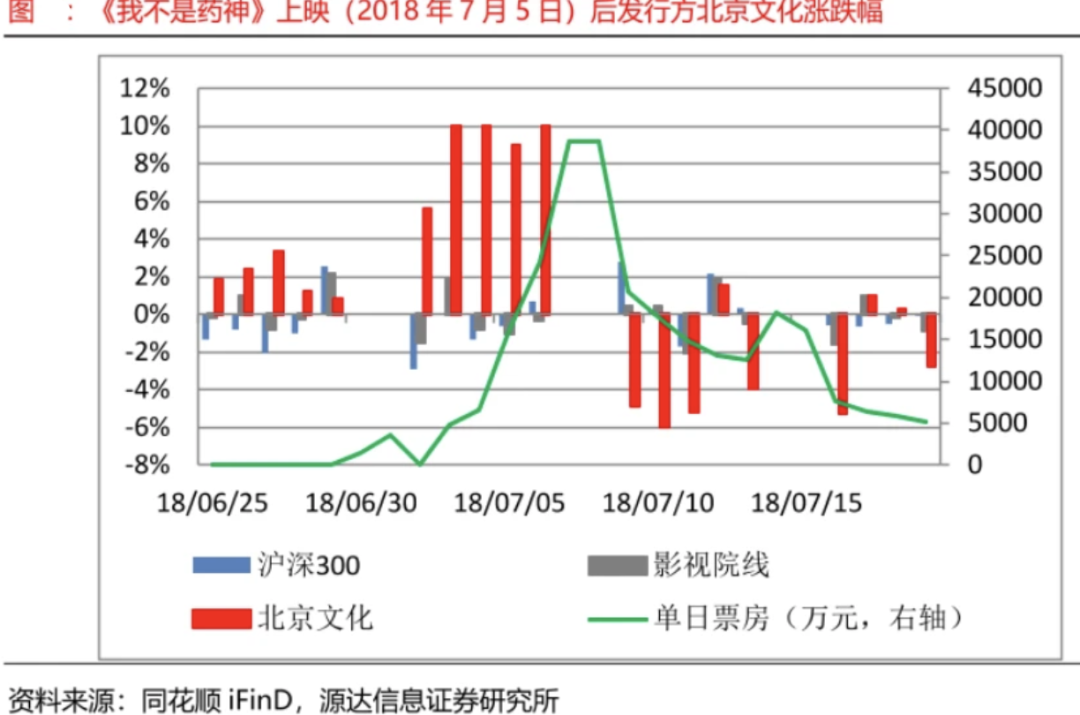
北京文化可能是最典型的样本:《战狼2》上映8天暴涨66%,10个月内暴跌59%;《我不是药神》涨50%后迅速回落;《南京照相馆》一周涨21%,次月下挫。
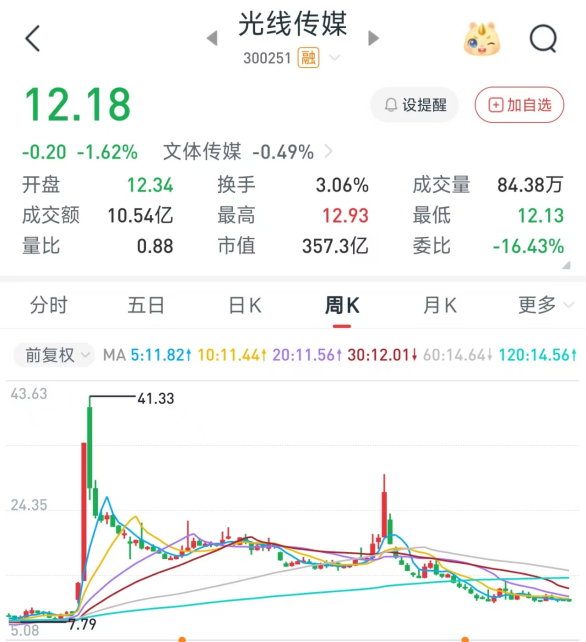
光线传媒的《哪吒2》票房破150亿,8天6板暴涨260%,但随后一路阴跌,如今较顶点已经腰斩了70%。即便光线上半年净利激增371%,业绩兑现最充分,也依然逃不掉涨幅回吐的命运。
一个更极端的注脚来自AI概念:龙版传媒靠一部单月营收仅7.5万元的AI漫剧,催生了93%的疯狂股价涨幅。
可以看出,当“事件”本身足够新鲜的时候,市场定价可能完全脱离利润表,只交易叙事。
总之,内容股对“事件”的定价极快,对“利润”的定价则极慢。一部爆款可能在几天内把未来数年的乐观预期一次性折现到股价里,而财报只能按季度一点点释放。
当热度退潮、下一部爆款青黄不接时,市场就进入了“预期打满、利润未到”的空窗期,随之而来的就是“落地杀”。
就芒果超媒来说,当前其PE(TTM)已高达119.6倍,处于过去十年81%的历史高分位,机构平均目标价已经低于股票现价,杠杆融资盘正在加速涌入。一旦情绪退潮,回调可能会非常剧烈。
04
结语
当前芒果超媒的股价,是在为“爆款持续、会员止跌、广告提价”这三个尚未被财报证实的预期买单。
爆款定价的是预期,而财务报表定价的是现实。
参与这种事件驱动型的短期投机,需要严格的风控和止盈/止损纪律;而对于追求稳健的价值投资者来说,它高估值、高风险、高波动的特性,可能就不是一个好的击球区。
《后会友期》证明了芒果的热点制造能力,但要想把这种短期躁动转化为长期估值中枢上移,芒果就必须通过后续财报验证其会员收入能否止跌、广告招商结构是否有长期的积极变化。