10月28日晚,天孚通信交出三季度报表。当晚,花旗和野村两份研报前后脚出来,标题几乎是照着写的:一份写「业绩不及预期,毛利率显韧性」,另一份写「环比增长延续」。
同一份报表,两个标题。这个季度的全部张力,就在这两句话之间。
单看增速,这是一个很好的季度:营收19.23亿元,同比涨31%、环比涨28%;净利润8.79亿元,同比涨55%、环比涨23%。但放到市场面前,它同时是「不及预期」和「超预期」——营收比一致预期低24%,比最乐观的那份模型还低34%;净利润反倒高出11%;毛利率65.0%,比市场预期高出15.4个百分点。
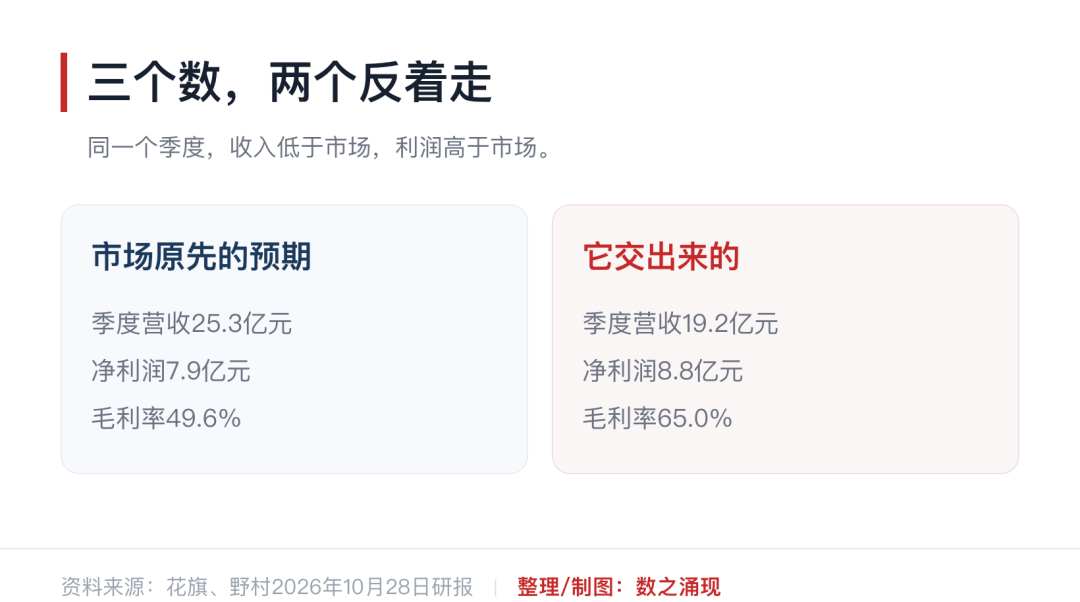
三个数里,两个的方向不一样。
核心结论 先把三个判断放在前面。
01 这不是需求出了问题:营收环比是涨的,是料和产能的节奏没跟上,不是订单没来。
02 毛利率不是靠多卖,是靠被动件满产、光引擎良率往上爬。
03 两家机构的分歧不在这个季度,在2028年:从今年算起,一家模型里毛利率要掉近10个点,另一家只掉2个多点。
一、6个亿去哪了:料到了,货没出
市场的预期是25.32亿元,实际19.23亿元,差6.09亿元。而其中一份研报自己的模型更乐观,给到29.14亿元,差了9.91亿元。对一个单季营收不到20亿元的公司,这不是小数目。
花旗在报告里把原因写得很具体:芯片供应改善到产出之间,存在一段收入确认的时间差。今年三季度,200G EML光芯片的供应其实已经在改善,但料进来之后要经过产线、良率爬坡、测试、交付,才能变成收入。财季只有三个月,中间这一段卡住,收入就掉到下一季。
│ 从芯片供应改善,到产出、再到确认收入,中间隔着一段时间。
存货的变化印证了这个判断。二季度末9.0亿元,三季度末12.7亿元,一个季度增加3.7亿元,注解是「为芯片做战略性备货」。
钱变成了料,料还没变成货。所以收入少了一块,成本却没多,毛利率反而先上去了。这也是两家对四季度的判断完全一致的原因:压在手上的料,总要变成货。
二、15个点从哪来:不是卖得多,是做得省
毛利率65.0%。去年同期是53.7%,同比提高11.4个百分点;比二季度的64.7%再高0.4个百分点。往回看七个季度,53.0%、53.3%、53.7%、60.6%、56.6%、64.7%、65.0%——中间有过一次回踩,但方向一直在往上。
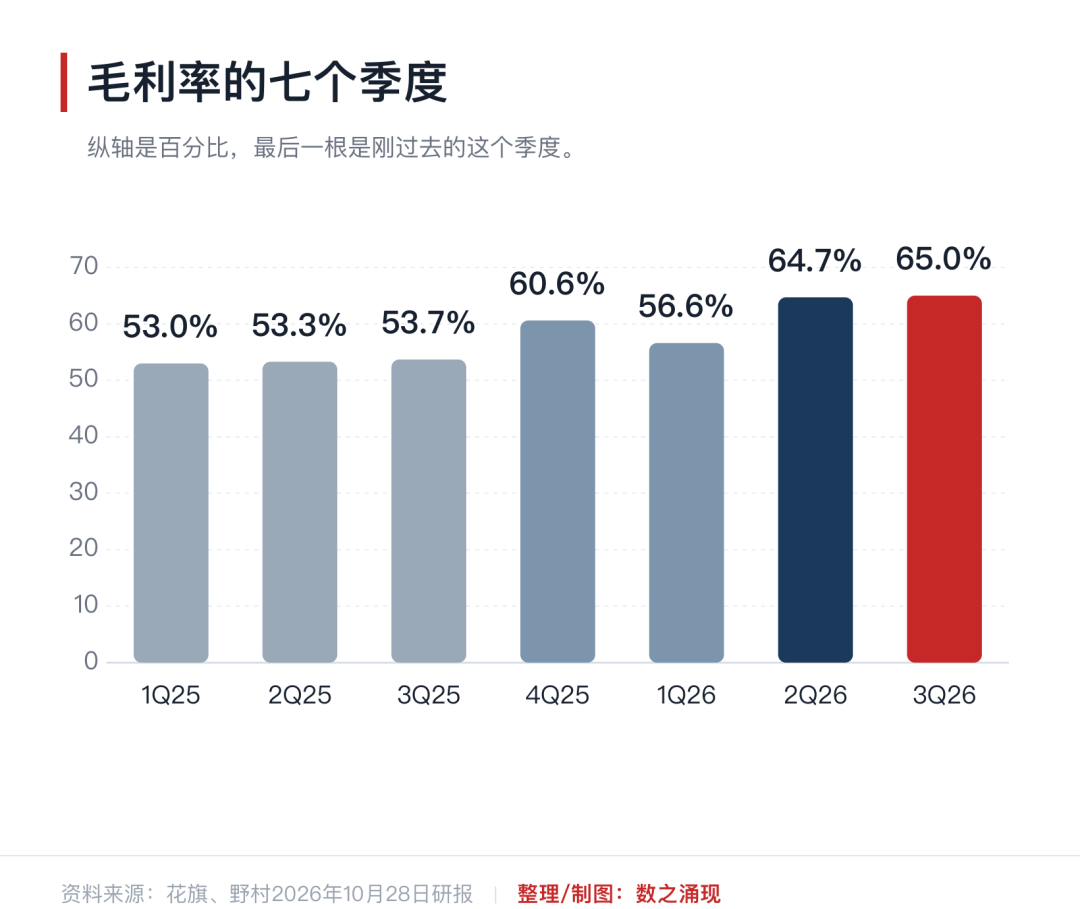
一年半时间,从53%抬到了65%。
两家对原因的解释几乎重合。一份说是「被动件的效率和产能利用率更高,有源件的利用率和良率也在提升」,另一份说是「更好的产品结构和技术升级」。
翻成一句话:这个季度的毛利率,不是靠多卖,是靠少废。同样一片晶圆、同样一条产线,良率提一个点,毛利就多一个点。这也是为什么收入掉下来、利润反而超了预期——它的赚钱效率,跟出货量不是同一条曲线。
三、两条产品线,差19.6个点
把收入拆成两块,差距一目了然。被动件——以光纤阵列(FAU)为主——去年20.84亿元,毛利率63.7%;有源件也就是光引擎,去年29.98亿元,毛利率46.8%。
按预测,2026年这两条线分别是66.7%和47.1%,差19.6个百分点。同一座厂房、同一批工人,前者的毛利率比后者高四成。
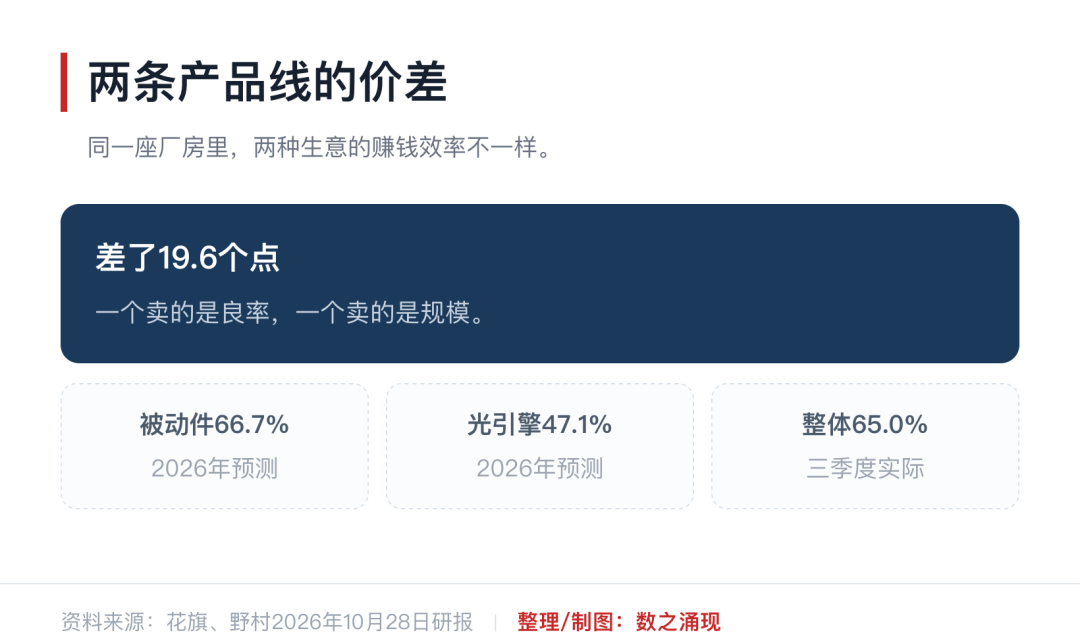
两条产品线的毛利率,差在良率上。
这个差距不是偶然。光纤阵列做的是「对准」:把一束光纤和芯片上的光口一根一根对上,误差按微米算。对偏半个微米,整束光的损耗就上去了,返工不了,只能报废。这门生意卖的是良率——产能可以花钱加,良率加不出来。
光引擎做的是「组装」:把激光器、调制器、驱动装进一个模块,跟着800G、1.6T的出货量走。这门生意卖的是规模和交付,能做的人多,价格就容易被压。
所以这个毛利率能不能站住,答案不在订单里,在被动件的占比和良率里。订单决定它明年做多大,良率决定它明年赚多少。
四、两家机构在同一张表上分了岔
这个季度之后,两家都改了模型,但改的方向不一样。
野村改的是结构:被动件收入上调,2026年+14.6%、2027年+34.1%、2028年+57.6%;光引擎下调,三年分别是?15.8%、?8.2%、?8.2%。一升一降之后,2026年整体收入只下调5.6%,结构却换了一遍。
花旗改的是总量:2026到2028年收入下调22%、22%、11%,净利润下调19%、19%、1%,同时把毛利率假设往上提。方向是「短期承认慢一点,长期更乐观一点」。
分歧最后落在两年后的毛利率上:花旗45.1%,野村55.2%。同一家公司、同一年,两家看到的是两门不同的生意。
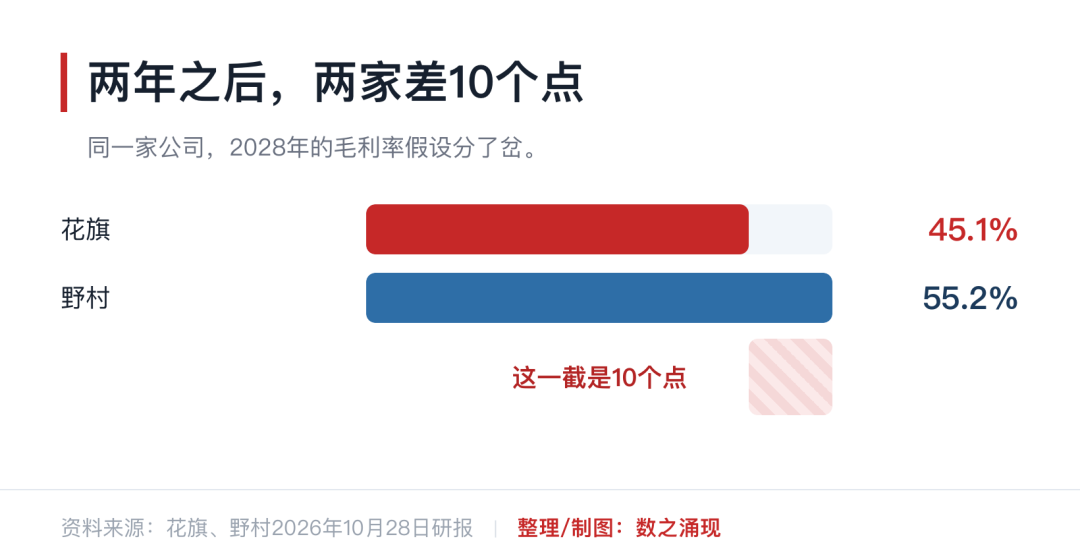
条越长,假设越高;缺口就是分歧。
花旗的理由写在风险提示里:2027年起,CPO架构会侵蚀它1.6T和800G的可插拔业务。这句话不长,但它决定了往下两年的模型怎么搭。
五、CPO:一边加,一边减
▍ 加的是耦合件,减的是模块
加的那一边,是光纤阵列。CPO把光引擎从可插拔模块搬到交换芯片旁边,光纤要从机箱外面直接连到板上,对准的难度和数量都上去了。花旗认为,天孚在这件事上的先发优势——良率和生产效率行业领先——仍然是保护毛利率和供应链地位的核心护城河。
减的那一边,是原来的可插拔光引擎。同样是传光,原来插在面板上,现在焊在板子上,那部分模块的生意就被替代了。
两边同时发生,净效应取决于谁更快。加的是毛利,减的是收入——这也是为什么同一份季报,可以被读成「韧性」和「承压」两种版本。
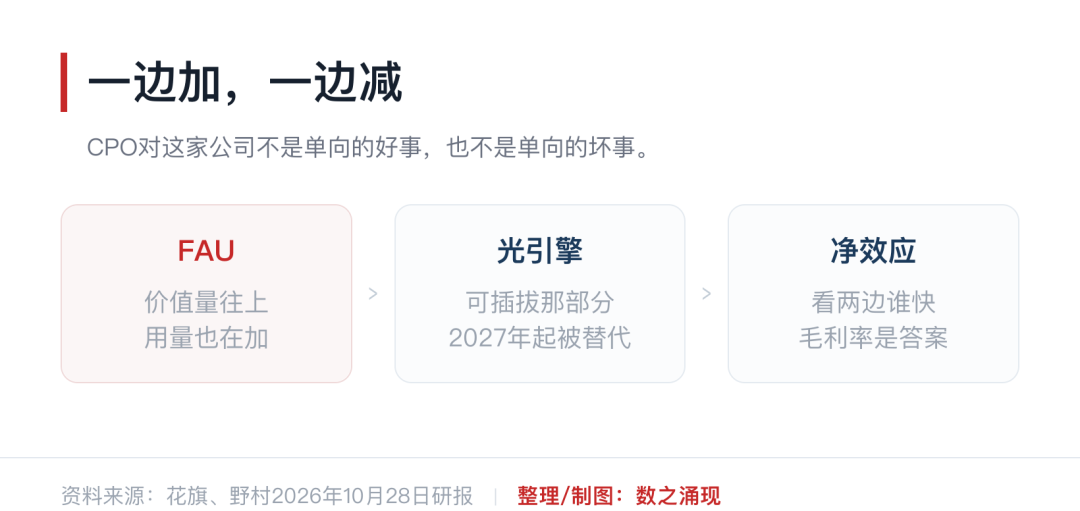
先看加什么,再看减什么。
六、四个时点,四次验证
两家对四季度的判断是一致的:被动件和有源件环比都会改善,动力来自三处——被动件的新产能落地、光引擎的芯片供应继续改善、CPO组件出货逐步起量。三件事挤在同一个季度,所以四季度的看点不是增速,是各兑现了几成。
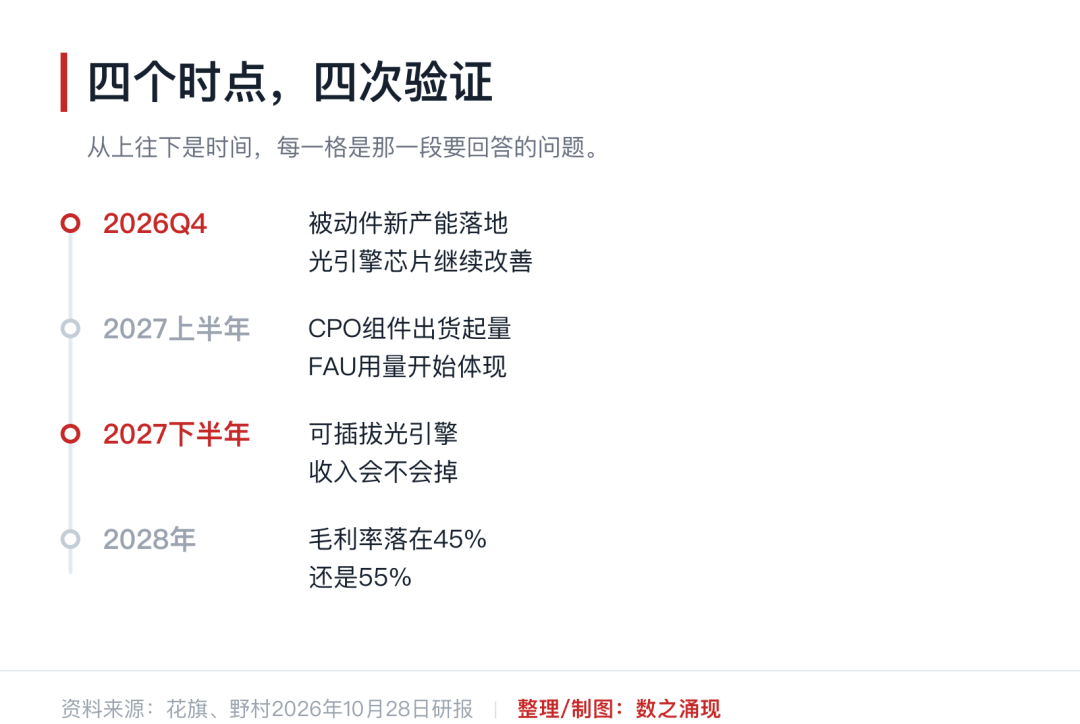
从四季度到2028年,四次验证。
再往后,问题会一个一个变难。第一个是产能问题,第二个是节奏问题,第三个是替代问题,第四个是这门生意到底该给多少毛利的问题。
写在最后
光器件这个行业里,大部分公司是在赌路线:赌可插拔活得久,还是赌CPO来得快;赌200G的寿命,还是赌下一代方案。
天孚通信赌的是另一件事:不管哪条路线赢,光都要从一根光纤进到芯片里,都要对准。它卖的就是这个「对准」。
所以它的报表总是慢半拍。收入跟着客户的出货走,客户什么时候拉货,它就什么时候确认;毛利率跟着自己的良率走,良率提上去就不会退回来。
收入会晚到,良率不会说谎。三季度这份报表,收入差6个亿、毛利率高15个点,看着矛盾,其实是同一件事的两面:它的钱,正在从「卖模块」挪到「卖良率」。
至于两年后毛利率是45%还是55%,那不是一份季报能回答的。得看它能不能把「对准」这件事,一直做在别人前面。
免责声明:本文内容整理自公开研报、产业访谈等资料,仅作信息分享与产业观察,不构成任何建议。文中观点仅为资料转述整理,不代表本人立场,内容或存在偏差,请以原始来源为准。文中涉及企业相关信息,请以公司官方公开披露为准。