 作者I水镜
编辑I韫玉
一、28亿家底与28亿募资,越亏越敢要
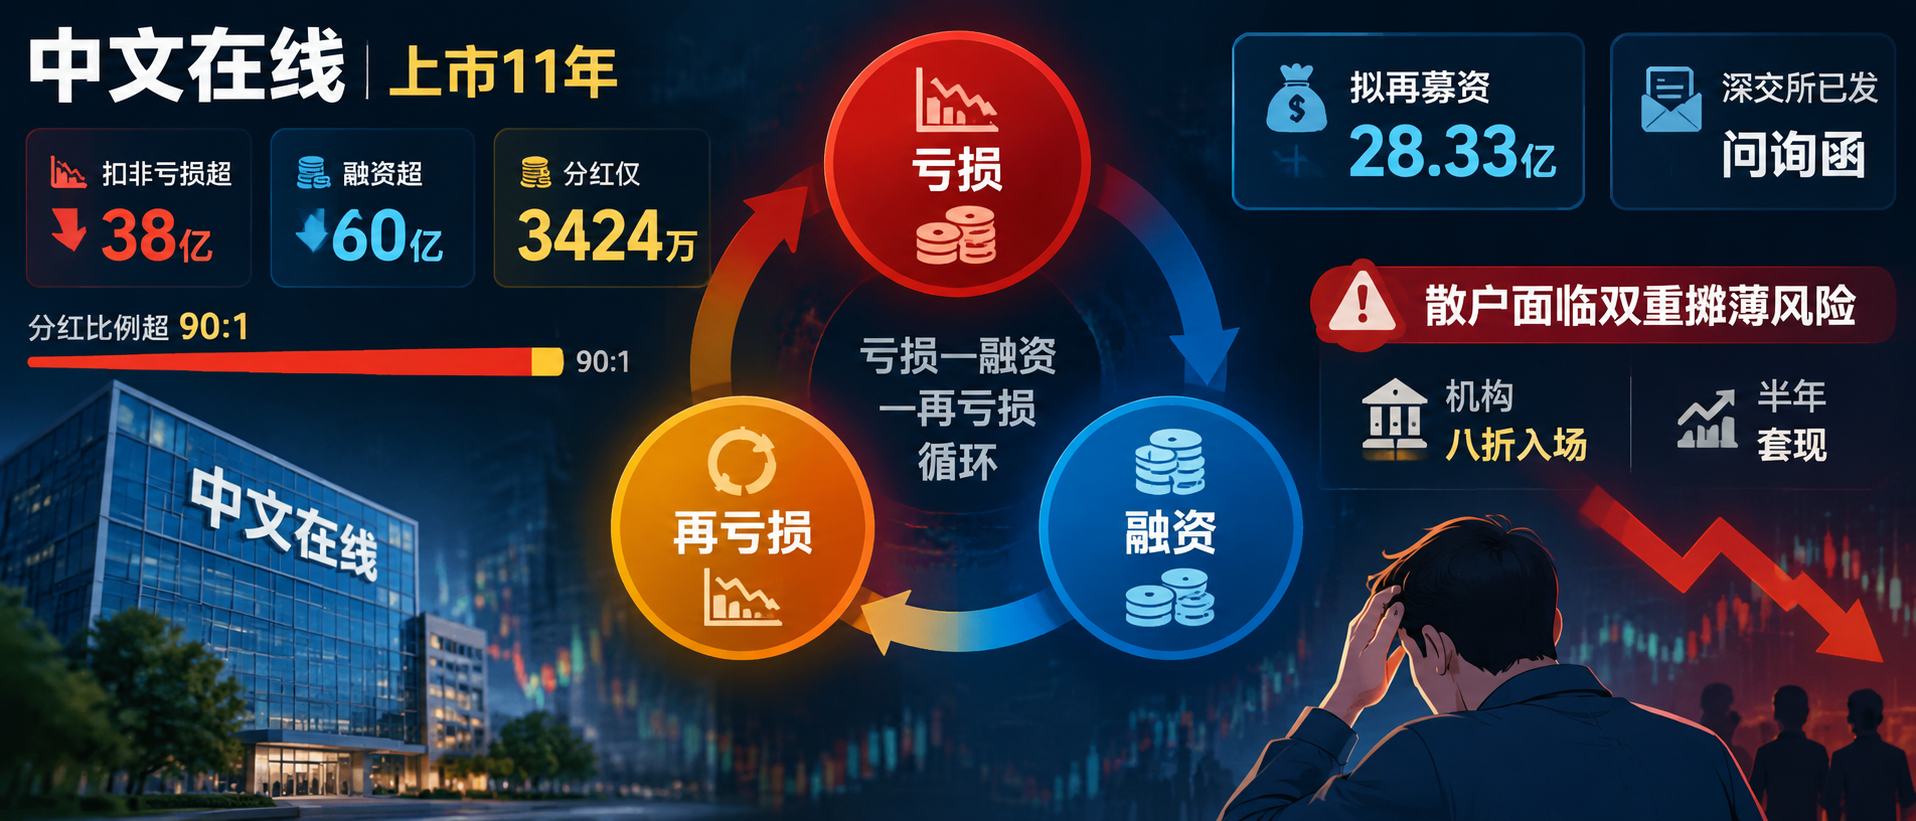
2026年9月30日,中文在线(300364.SZ)披露预案:拟向不超过35名特定投资者发行A股,募资总额不超过28.33亿元。
真正刺眼的是另一个数字,截至2026年6月30日,公司归母净资产仅约2.63亿元。28.33亿除以2.63亿,等于10.77——一家净资产仅2.63亿元的公司,张口就要从资本市场“借”走28个亿,规模是自家家底的10倍以上。
预案披露仅隔两天,深交所便火速下发问询函,第一条直指要害:“结合本次募集资金规模约为净资产10倍以上及上述财务数据,说明本次融资金额的合理性。”
将时间轴拉长到中文在线上市的11年,一个更为触目惊心的模式浮出水面。公司2015年1月登陆深交所创业板,被称为中国“数字出版第一股”。上市以来,多轮股权融资从资本市场抽血:2016年非公开发行募集资金净额约19.53亿元;2023年定增(已终止)最初拟募资25.10亿元,后修订为17.84亿元,却在2025年8月以“市场环境变化”为由终止;本次若落地,将是上市以来最大规模再融资。粗略计算,上市以来累计股权融资已超过32亿元,加上本次拟募资28.33亿元,合计将从资本市场抽取超60亿元。
然而,与巨额融资形成鲜明对比的,是公司在盈利能力上的持续疲软。
二、11年扣非累计亏损超38亿,分红仅3424万
翻开历年财报,亏损贯穿了整个上市周期:2018年因商誉减值亏损19.66亿元,2019年亏损6.45亿元,2022年亏损3.62亿元,2024年亏损2.43亿元,2025年亏损6.71亿元——营收仅16.57亿元,亏损同比扩大176%。2026年上半年归母净利润继续为负,扣非后亏损4774万元。
2015年至2025年,公司扣非归母净利润累计亏损超38亿元。最近四年连续扣非净利润亏损。公司在定增预案中对未来盈利预测极为保守,且明确标注“这仅是测算假设,而非盈利预测”。
如果说亏损还可以用“战略性投入”来解释,分红数据则揭示了另一层现实——公司对股东的回报几乎可以忽略不计。上市以来,中文在线累计现金分红仅3424.95万元,而累计融资规模超过60亿元。分红与融资的比例不足1.1%,或者说超过90:1。
公司上市以来仅实施过4次利润分配,且金额极小;2019年至2025年连续7年“不分配、不转增”;2024和2025年度均以“期末未分配利润为负”为由未分红。预案中虽制定了2026—2028年股东回报规划,但前提是“当年盈利且累计未分配利润为正”——而公司目前恰恰处于累计未分配利润为负的状态。换言之,在可预见的未来,中小股东获得现金回报的可能性极低。
三、行业叙事下的资本套利
一家上市11年、累计扣非亏损超38亿、分红微乎其微的公司,为何仍能一次次从资本市场拿到钱?答案或许藏在几个关键词里:AI、短剧、出海。
近年来,中文在线紧紧贴上了“AI+文化”的热度标签。本次定增预案中,6个募投项目有4个直接挂钩AI概念——AI大模型技术研发(4.79亿)、AIGC多模态内容平台(3.39亿)、智能中台化技术(1.76亿),合计超9.9亿元。加上“数字版权内容资源升级”(8.64亿)和“IP衍生内容开发”(5.75亿),几乎全部资金都包裹在“AI赋能”“IP商业化”的光鲜叙事之中。
但叙事是否等于现实,值得打上一个大大的问号。深交所问询函中,监管层敏锐地抓住了几个关键问题:针对8.64亿版权采购,要求披露采购类型、数量、单价区间及定价公允依据;针对4.79亿AI研发,指出公司2025年全年研发费用仅约0.72亿元,要求拆解近4.8亿元投入明细;前次定增为何终止——2023年启动的定增不到两年便终止;港股IPO与A股定增并行——公司2026年2月向港交所递交H股上市申请,目前仍在审核中,却同时在A股谋求28亿融资。
这些问题的共同指向中文在线的融资需求,究竟是业务发展的真实需要,还是“融资—亏损—再融资”循环下的被动续命?
四、八折买入、半年可套现,摊薄谁的血?
定增落地的直接后果,是现有股东权益被稀释。按照本次发行股票数量上限2.19亿股测算,公司总股本将扩张约30%。而发行价格不低于定价基准日前20个交易日均价的80%——这意味着特定投资者可以最低打八折买入。限售期呢?仅6个月。
机构以20%折扣价入场;半年后即可套现离场;而股本扩张30%带来的每股收益摊薄效应,将由二级市场散户长期承担。如果公司无法实现盈利增长(考虑到过去11年的表现,这并非乐观假设),即便总股本不变,每股收益也会因利润不足而被自然稀释。叠加定增扩股,“双重摊薄”将同时降临到中小股东头上。
再看二级市场表现:公司股价在2026年2月曾创下43.80元的近10年新高,而到9月30日已回落至23.37元,短短7个月回撤幅度接近47%。许多在高位入场的散户投资者,此刻正承受着不小的浮亏。
同时,公司还在港股另辟战场——2026年2月向港交所递交H股主板上市申请,目前仍在审核中。一边是A股谋求28亿定增,一边是港股IPO仍在审核——一家尚未实现稳定盈利的公司,为何要在两个资本市场同时“找钱”?深交所问询函专门就此发问:“论证你公司在A股与H股两地同时推进股权融资的合理性。”这个问题的答案,或许才是理解中文在线“融资—亏损—再融资”循环的关键钥匙。
五、是否值得你继续为其“输血”?
中文在线11年的资本之路,亏损→讲故事找理由→大额融资输血→继续亏损→再融资。
在这个循环中,最吃亏的永远是中小股东:他们拿到的分红微乎其微,却要承担股本持续扩张带来的稀释效应;他们追涨杀跌承受股价波动,而特定投资者则可以打折入场、半年后全身而退。
当前,二级市场定增类个股整体表现低迷——亨通光电披露定增后股价跌停,金银河大跌12%,海目星重挫近10%。投资者正在用脚投票,表达对“融资扩产”类项目的警惕。
对于中文在线而言,本次定增能否顺利落地,仍取决于股东大会表决、深交所审核、证监会注册三道关卡。但对于投资者来说,真正需要思考的问题是:一家上市11年、扣非累计亏损超38亿、分红不及融资1%的公司,是否值得你继续为其“输血”?