来源 :仪表网2026-09-15
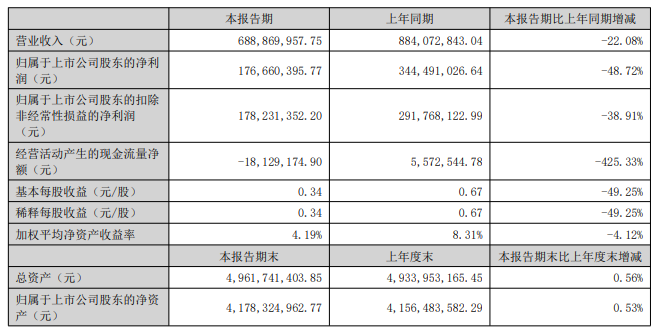
摘要报告显示,公司上半年营业收入为6.89亿元,同比下降22.08%;归母净利润为1.77亿元,同比下降48.72%;扣非归母净利润为1.78亿元,同比下降38.91%。
【仪表网行业财报】日前,炬华科技(SZ 300360)披露2026年半年度业绩报告。公司上半年经营业绩出现明显回落,营收、净利润、每股收益等核心盈利指标同比大幅下滑,同时期间费用整体走高、费用率显著抬升,叠加现金流承压,公司上半年整体经营盈利能力有所弱化。
 图片来源:炬华科技半年度报告
从核心营收利润数据来看,2026年上半年炬华科技实现营业收入约6.89亿元,较上年同期的8.84亿元同比减少22.08%,营收规模同比缩水近两成。盈利端下滑幅度更为明显,报告期内公司归属于上市公司股东的净利润约1.77亿元,较去年同期3.44亿元同比下降48.72%,近乎腰斩;对应基本每股收益0.34元,同比减少49.25%,每股盈利水平同步大幅回落,盈利能力显著承压。
除归母净利润外,公司扣非净利润同样出现同比下滑。2026年上半年公司扣除非经常性损益后的净利润为1.78亿元,上年同期为2.92亿元,同比下降38.91%,核心主业经营获利能力较去年同期明显减弱。同时,报告期内公司加权平均净资产收益率为4.19%,盈利回报水平同比有所回落,资产盈利效率有所下降。
费用端走高是拖累公司本期盈利的重要因素。财报显示,2026年上半年公司期间费用总额达8129.86万元,较上年同期5111.82万元大幅增加3018.04万元,费用规模增幅显著。对应的期间费用率升至11.80%,较上年同期5.78%上升6.02个百分点,费用管控效率有所弱化,直接压缩了公司整体利润空间。
细分各项费用来看,公司费用结构呈现“三增一降”的特征。其中,销售费用、研发费用、财务费用均同比上涨,仅管理费用小幅回落。具体而言,报告期内销售费用同比增长31.39%,主要系公司为拓展海内外智能计量、能源物联网市场,加大市场推广、渠道布局及客户服务投入所致;研发费用同比增长14.36%,体现公司持续深耕主业,持续加码智能电表、智慧能源管理、新能源计量等核心技术研发,保障产品迭代与技术竞争力;财务费用同比大幅增长35.98%,大概率与公司本期融资成本上升、汇率波动、资金占用成本增加等因素相关。而管理费用同比小幅减少2.47%,反映公司在内部管理、行政运营方面保持了精细化管控,一定程度对冲了其他费用的增长压力。
现金流层面,公司本期经营现金流表现承压。2026年上半年公司经营活动产生的现金流量净额为-1812.92万元,较上年同期557.25万元同比大幅下滑425.33%,由正转负,侧面反映出报告期内公司营收回款节奏放缓、经营性资金占用增加,主业现金回笼能力有所减弱。
整体来看,炬华科技2026年上半年业绩承压是营收收缩、费用高增、现金流走弱多重因素叠加的结果。一方面,行业市场竞争加剧、下游需求阶段性调整导致公司营收规模下滑;另一方面,市场拓展、技术研发的持续投入叠加财务成本上升,进一步压缩了企业盈利空间。后续随着公司海外市场布局落地、核心研发成果转化及费用管控优化,公司盈利水平有望逐步修复,未来经营走势值得持续关注。
风险提示:本文基于上市公司公告及公开信息整理,不构成投资建议。市场有风险,投资需谨慎。