炬华科技 2026 年上半年「营收 6.89亿,-22.08%、归母净利1.77亿,-48.72%」的双降;
分解来看,一季度「营收2.96亿,-31.59%、归母净利0.95亿,-45.51%」;
即二季度「营收3.93亿,-12.86%、归母净利0.81亿,-50.9%」。
同比公司营收从2024年4季度开始已经连续下滑7个季度,归母净利则连续下滑5个季度;
环比来看,26年收入端的下滑主要发生在 Q1,Q2 营收已环比回升 33%,而利润的二次下探则来自 Q2 费用(+0.3亿,其中财务收入减少0.17亿)与公允价值变动的拖累。
? Q1 是「量」的谷底:Q1营收2.96亿,Q2环比+33%。
? Q2 是「利」的二次探底:归母净利 Q1 为 0.95 亿,Q2 回落至约 0.81 亿(环比-15%),核心原因是公允价值变动由正转负(扰动0.42亿)、政府补助减少(其他收益扰动0.35亿),主要为短期扰动而非主业毛利恶化,次要原因是公司开拓市场加大费用投入。
? 主业毛利率逆势提升:核心 AMI(智慧计量与采集系统)板块毛利率+1.39pct 至 45.41%,在手订单虽由 11.30 亿降至 9.66 亿,但产品结构持续优化。
? 行业已进入「量价齐升」新周期:2026H1 国网+南网计量设备招标规模突破 101 亿元、同比+36%,IR46 新标全面落地,行业景气拐点确立。
一、一季报与半年报:从单季到累计的关键差别
1.1 核心指标:Q1 与 Q2 的「此消彼长」
半年报= Q1 + Q2。将 2026H1 累计数据减去一季报,即可还原 Q2 单季表现,这是理解业绩变化节奏的关键。以下金额除特别标注外均为亿元。
| 指标 | 2026Q1 | 2026Q2(推算) | 2026H1 | 2025H1 |
| 营业收入 | 2.96 | 3.93 | 6.89 | 8.84 |
| 归母净利润 | 0.95 | 0.81 | 1.77 | 3.44 |
| 扣非净利润 | 0.78 | 1.00 | 1.78 | ≈3.45 |
| 综合毛利率 | ≈42.4% | ≈41.9% | 42.16% | 43.12% |
| 研发费用 | 0.21 | 0.27 | 0.48 | 0.42 |
注:Q2 数据由「2026H1 ? 2026Q1」推算;毛利率按(营业收入?营业成本)/营业收入计算。
差别一:营收「前低后高」,Q2 环比强劲回升。Q1 营收 2.96 亿是阶段性低点(同比-31.6%),反映年初国网招标节奏偏慢、订单确认延迟;随着 3 月底国网首批 3,529 万只大标落地,Q2 营收回升至 3.93 亿,环比+33%。但全年累计仍同比-22.08%,说明 H1 的下滑主要由 Q1 拖累,而非 Q2 恶化。
差别二:利润「Q2 二次探底」,扣非与归母背离。归母净利 Q2(0.81 亿)反而低于 Q1(0.95 亿),但扣非净利 Q2(约 1.00 亿)高于 Q1(0.78 亿)。这一背离说明 归母净利的走弱主要来自非经常性项目:2025H1 公允价值变动收益贡献约+0.32 亿,2026H1 转为-0.11 亿,叠加政府补助(软件退税)减少,一正一负相差超 4,200 万元,几乎解释了净利润的全部降幅。
差别三:费用「逆周期加码」。研发费用 H1 达 0.48 亿(同比+14.36%),Q2 单季 0.27 亿高于 Q1 的 0.21 亿;销售费用同比+31.39%。这印证了公司「主业承压、投入加码」的战略取向——在行业低谷期抢技术标准与市场卡位。
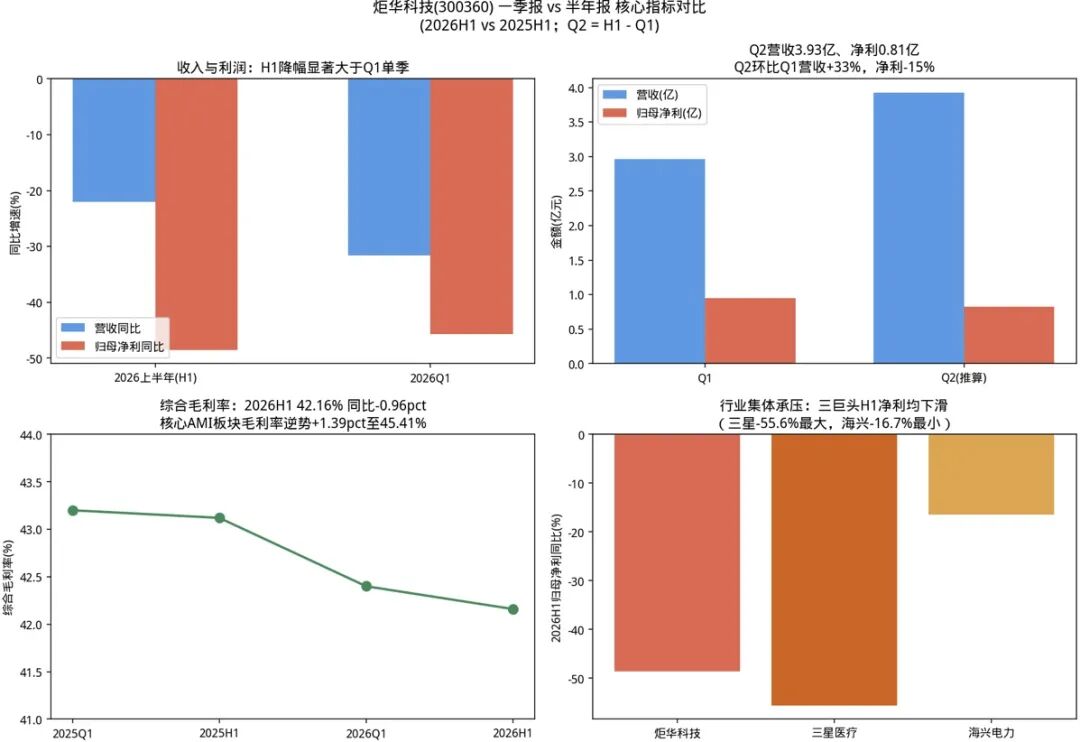
图 1 炬华科技一季报 vs 半年报核心指标对比
1.2 资产负债表:现金充裕、资产结构优化
与一季报相比,半年报资产负债表呈现几个积极变化:
| 项目 | 2026Q1 | 2026H1 | 变化解读 |
| 货币资金(亿) | 29.33 | 28.08 | 小幅下降,仍极充裕 |
| 在建工程(亿) | 1.44 | ≈0 | 项目转固,产能释放 |
| 固定资产(亿) | 3.93 | 5.27 | 产业化项目投产 |
| 应收账款(亿) | 5.56 | 5.64 | 基本稳定 |
| 存货(亿) | 4.01 | 4.34 | 备货增加 |
| 有息负债(亿) | 0.06 | 0.07 | 几乎为零 |
最关键的变化是「在建工程归零+固定资产升至 5.27 亿」:「智能电气及能源物联网研发和产业化项目」在 H1 完成转固,意味着新产能已具备投产条件,为后续订单放量提供支撑。同时货币资金 28 亿、有息负债几乎为零,财务安全性在行业中首屈一指。
二、业绩下滑的三层归因
2.1 收入端:招标节奏与订单确认的「时间差」
公司境内收入占比近 9 成,业绩对国网、南网集中招标高度敏感。2025 年国内电表招标量同比下降约 25.6%、单价降至 189 元/台(-16.9%),新老标准交替导致部分批次流标,直接造成 2026Q1 收入确认低谷。核心 AMI 板块 H1 营收降幅(-20.32%)与整体(-22.08%)基本同步,印证「掉的是量、不是价」。
2.2 利润端:非经常性损益的「放大效应」
这是利润腰斩的核心会计因素。公允价值变动收益由上年同期+3,191 万转为-1,058 万,叠加政府补助减少,合计影响超 4,200 万元。剔除后,扣非净利-38.91%,明显好于归母的-48.72%,说明主业盈利底盘并未系统性恶化。
2.3 盈利质量:毛利率逆势修复是最大亮点
尽管综合毛利率同比小幅下滑 0.96pct 至 42.16%,但核心 AMI 板块毛利率逆势提升 1.39pct 至 45.41%,反映高毛利产品占比提升、产品结构优化。经营现金流虽为-0.18 亿,但自由现金流保持为正,回款质量尚可。
三、行业数据对比:这不是炬华独有的问题
3.1 三巨头 2026H1 业绩横向对比
将炬华与三星医疗、海兴电力对比,可见「行业集体承压」的共性——三家归母净利 H1 全部下滑,差异仅在病因不同。
| 公司 | H1营收(亿) | 营收同比 | 归母净利(亿) | 净利同比 |
| 炬华科技 | 6.89 | -22.08% | 1.77 | -48.72% |
| 三星医疗 | 72.62 | -6.3% | 5.46 | -55.6% |
| 海兴电力 | 23.88 | +24.7% | 3.24 | -16.7% |
?炬华:营收跌得最猛(-22%),但毛利率最高(AMI 板块 45.41%),掉的是「量」;
?三星医疗:净利降幅最大(-55.6%),叠加「低价订单交付+原材料上行+汇兑损失」三重压力,上年同期高基数亦有影响;
?海兴电力:唯一「增收不增利」(营收+24.7%、净利-16.7%),海外放量撑起收入,但汇兑与投入吃掉利润。
盈利质量维度,炬华最「干净」:经营现金流虽略负,但自由现金流为正,账上 28 亿现金、几乎零有息负债;三星自由现金流大幅为负(医疗+电表双线投入),海兴现金流基本打平(海外回款周期长)。
3.2 行业景气:从「低价内卷」到「量价齐升」的拐点
智能电表行业需求以存量轮换为主、新增为辅,采购高度集中于国网、南网。2026 年作为「十五五」开局之年,叠加存量电表集中更换与新型电力系统建设,行业正式走出周期底部。
| 维度 | 2025年 | 2026H1 | 变化/解读 |
| 国网首批招标 | 偏少 | 3,529万只 | 创近三年首轮新高 |
| 国网中标金额 | - | 77.3亿元 | 同比大幅放量 |
| 南网集采规模 | - | ≈24亿元 | 同比 +8%~12% |
| 两网合计 | ≈74亿 | ≈101亿元 | 同比 +36% |
| 新标渗透率 | 切换期 | IR46>70% | 双芯架构主导 |
| 产品单价 | 下行 | 回升+20% | 价格拐点确立 |
据行业测算,2014—2016 年安装的约 2.38 亿只电表已进入 10—12 年超期替换高峰,2026 年为本轮周期峰值,两网全年合计招标量有望接近 9,650 万只、市场规模超 200 亿元。
3.3 标准升级:IR46 重塑竞争格局
国网自 2025 年起实施 GB/T 17215-2025 新国标、全面推进符合 IR46 国际建议的新一代智能电表。其核心是「计量与管理单元分离」的双芯架构,在精度、环境适应性、电气性能及数据安全上全面提标,预计 2025—2030 年仅国内 IR46 表计需求就超 8,000 万只。技术门槛抬升将加速中小厂商出局,份额向具备全产业链、自研核心技术、全国渠道的龙头集中——这为炬华这类技术型头部企业创造了更有利的竞争环境。
四、投资逻辑与风险提示
4.1 修复逻辑:三重拐点
①招标拐点:两网 H1 招标+36%,Q3/Q4 第二批预计 60—70 亿元,订单确认将向收入端传导;
②价格拐点:2026 补招限价较 2025 年第二批普遍上涨超 20%,综合毛利率修复可期;
③产能拐点:产业化项目转固投产,新产能匹配 IR46 高端产品放量。
4.2 风险清单(源自半年报)
值得关注的是,公司在 2026 半年报中首次将「原材料价格波动」细化为「售价下行及成本上涨」,并新增「应对措施」章节——风险表述更具体、应对更体系化。
主要风险包括:
? 行业依赖与市场竞争加剧:境内收入占比高,招标节奏直接影响业绩;
? 售价下行及成本上涨:新标提价的兑现节奏存在不确定性;
? 业务开拓与投资收益不确定:公允价值变动已转负,海外拓展效果有待验证。
五、总结
把半年报拆回 Q1 与 Q2,炬华科技 2026H1 的真实图景是:「Q1 是量的谷底、Q2 是利的探底,主业毛利率却在逆势修复」。收入下滑源于行业招标节奏与订单确认的时间差,利润二次下探则主要由非经常性损益与逆周期投入造成——两者都非主业恶化的信号。
放在行业坐标系里,智能电表板块正处于「存量轮换托底+新能源增量扩容+技术升级提价+龙头集中」的全新发展阶段。炬华以 45.41%的板块毛利率、28 亿现金、零有息负债、连续 13 年分红的基本面,在这一轮 IR46 驱动的格局重塑中具备较强的竞争位置。后续关键观察点:国网 Q3/Q4 招标的量与价、IR46 细则落地节奏、以及欧洲(捷克子公司)海外订单的兑现斜率。