来源 :公司金融杂志2026-10-05
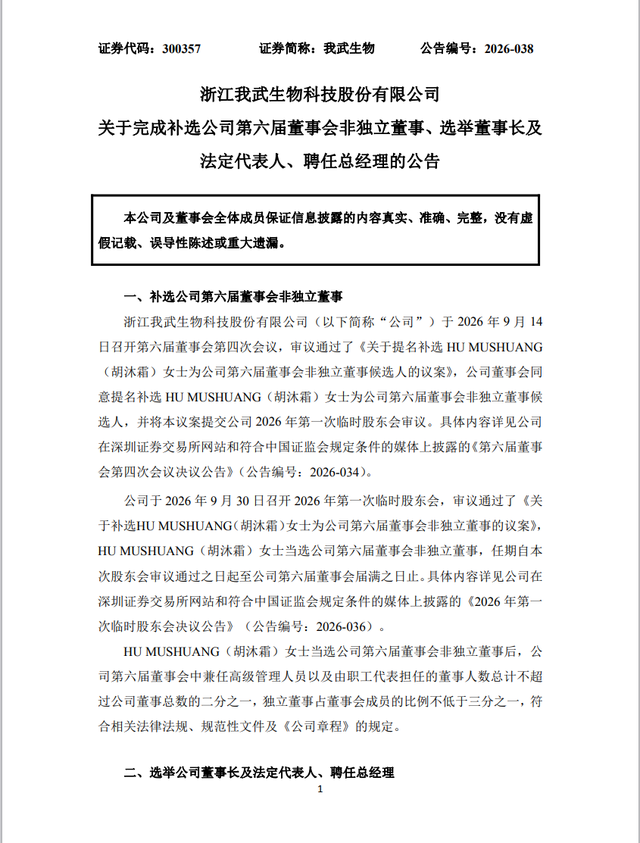
继原董事长胡赓熙与陈燕霓离婚分割股权后,我武生物迎来管理层正式换届。公司公告显示,陈燕霓出任董事长、法定代表人,女儿胡沐霜升任总经理,不再兼任副总经理。本次人事落地,距离公司实控人变更仅二十余天,标志着家族企业完成权力交接。
本次控制权变动根源为胡赓熙、陈燕霓解除婚姻关系。
二人此前为公司共同实控人,通过铭晨投资、香港浩瑞控制控股股东我武咨询,叠加胡赓熙直接持股,合计掌控我武生物 47.20%股份;其中我武咨询持股 38.86%,胡赓熙直接持股 8.35%。
离婚之后,胡赓熙保留名下 8.35%股权,依旧是持股 5%以上重要股东;陈燕霓依托香港浩瑞持有我武咨询 40%股权,成为公司唯一实际控制人。
股权安排还延伸至第三代,胡赓熙所持铭晨投资 100%股权将转让给外孙钮辰谙,铭晨投资持有我武咨询 33.87%股权,对应公司间接权益同步划转。
陈燕霓自 2011 年起担任公司董事,胡沐霜 2017 年入职,先后任职企业发展部、干细胞子公司临床法规岗位。
2026 年 3 月原总经理何建明辞职,胡沐霜开始代行总经理职务,至今已有近 7 个月过渡期。
9 月投资者交流会上,公司曾表态,实控人变更不会改变研发管线、市场销售策略,研发团队将继续按项目分组推进。
截至 2026 年 9 月 30 日收盘,我武生物总市值约 106.44 亿元;同花顺问财统计,在生物制品行业 56 家 A 股上市公司中,我武生物 2025 年营业收入排在第 31 位。
从经营基本面看,公司营收、净利润保持连续增长,但业务结构高度集中,是新管理层首要面对的挑战。2025 年,我武生物实现营收 10.62 亿元,同比增长 14.81%;归母净利润 3.81 亿元,同比增长 19.86%。
2026 上半年营收 5.14 亿元,同比增长 6.18%;归母净利润 2.13 亿元,同比增长 20.59%;扣非归母净利润 1.83 亿元,同比增 6.05%,扣非增速显著低于账面净利润增速。
公司业绩基本盘依靠粉尘螨滴剂这一大单品。
2025 年该产品销量 1111 万瓶,同比增长 9.08%,贡献收入 9.90 亿元,占总营收比重高达 93.18%,产品毛利率达到 95.41%。2026 上半年粉尘螨滴剂收入 4.70 亿元,营收占比 91.44%,单品收入同比增速回落至 3.40%,对比 2025 全年 11.80%增速明显放缓。
国内舌下脱敏赛道竞争者较少,CDE 获批的舌下含服变应原脱敏制剂仅有我武生物粉尘螨滴剂与黄花蒿花粉变应原舌下滴剂,皮下注射脱敏药物则有安脱达、阿罗格。公司另一款核心新品黄花蒿滴剂增长亮眼,2025 年实现收入 5435 万元,同比大增 101.21%;皮肤点刺液系列收入 1355 万元,同比增长 85.47%。
两款新品增量可观,但体量尚小。2025 年黄花蒿滴剂新增营收约 2734 万元,贡献了公司全年新增营收的约 20%,推动粉尘螨滴剂营收占比由 95.69%小幅下降至 93.18%,业务集中度略有改善,但远未摆脱单品依赖。
管线方面,屋尘螨膜剂处于Ⅱ期临床;豚草花粉点刺液、狗毛皮屑点刺液等辅助诊断产品推进至Ⅲ期临床。
对陈燕霓、胡沐霜母女管理层而言,短期需要稳住粉尘螨滴剂基本盘,维持现有市场增长;中长期考验落在管线落地与新品放量。
守住十亿级大单品已非易事,打造第二增长曲线,将是本次家族权力交接之后,资本市场持续关注的核心命题。