来源 :shuahuang2026-10-10
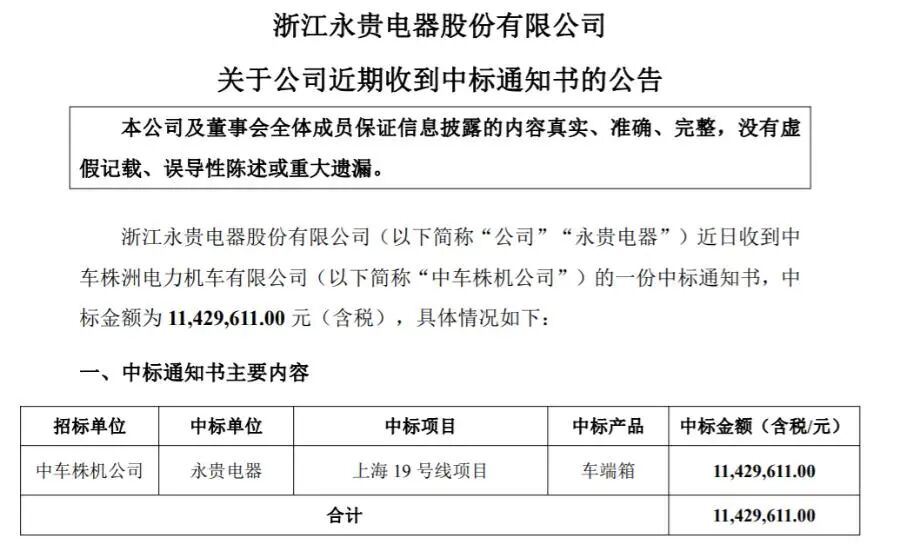
10月9日,永贵电器(300351.SZ)发布2026-083号公告称,公司近日收到中车株洲电力机车有限公司(以下简称中车株机)出具的一份中标通知书,中标项目为上海19号线项目,中标产品为车端箱,中标金额为1142.96万元(含税)。
而这笔千万级订单,落在公司由盈转亏的半年报之上。
1142.96万元与1.01%的营收占比
据公告,本次招标单位为中车株机公司,中标单位为永贵电器,中标金额(含税)为11,429,611.00元。记者按此与公司2026年上半年营业收入11.37亿元相除计算,约占1.01%。
记者另按公司与同期轨道交通与工业板块收入3.70亿元相除计算,该笔中标约占3.09%。需要说明的是,这一比例约为前述营收占比的三倍,源于轨交板块在总收入中的比重相对有限。
公告明确,若后续能够签订正式合同并顺利实施,该项目将对公司2026年及未来年度的经营业绩产生积极影响,有助于进一步提升公司在轨道交通领域的竞争优势。公司与招标人不存在关联关系,本次中标对公司业务的独立性无重大影响。
由盈转亏1598.92万元与1810.86万元利息
据公司2026年半年度报告,报告期内实现营业收入11.37亿元,同比增长10.71%;但归属于上市公司股东的净利润为亏损1598.92万元,上年同期为盈利5476.30万元,同比由盈转亏。扣除非经常性损益后的净利润为亏损2408.05万元。
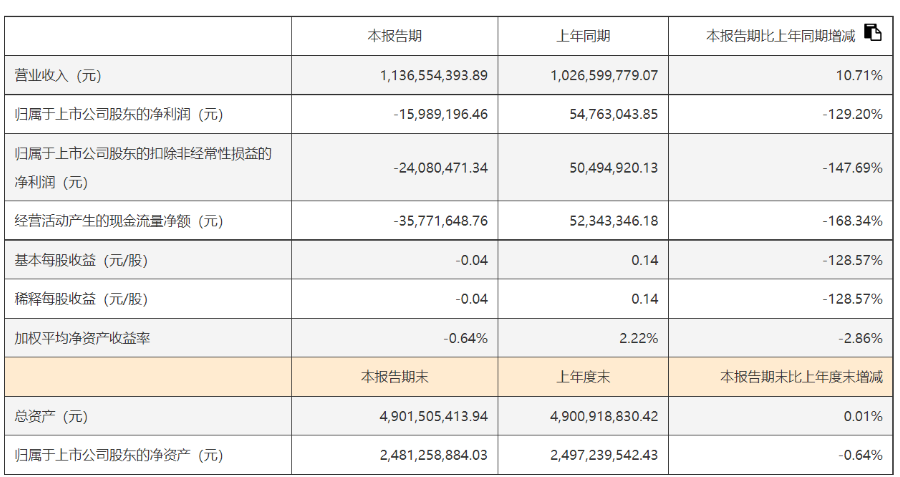
利润承压与可转债利息直接相关。公司于2025年3月完成向不特定对象发行可转换公司债券,上半年财务费用利息支出计提1810.86万元,较上年同期增加827.10万元。记者按利息支出与归母亏损额相减计算,前者已超出后者约211.94万元。
公司综合毛利率为20.92%,较上年同期减少5.01个百分点;加权平均净资产收益率为-0.64%,资产负债率为48.23%。上半年经营活动产生的现金流量净额为-3577.16万元,由正转负,较上年同期减少8811.50万元。
9.74%与39.83%:两个板块的毛利率之差
上半年,公司车载与能源信息板块实现收入6.96亿元,同比增长34.29%,但受客户年降政策及上游原材料成本上升影响,该业务毛利率约为9.74%。轨道交通与工业板块收入3.70亿元,同比减少16.35%,主要因连接器及车门等产品交付节奏放缓,该板块毛利率仍维持在39.83%。
记者按两个板块毛利率相减计算,差距约30.09个百分点。需要说明的是,毛利率较高的轨交板块收入下滑,而毛利率较低的车载板块收入增长,二者之间的结构变化,是综合毛利率同比下降5.01个百分点的直接原因。
9.72亿元募资与61.07%的投入进度
据公告,公司此前于2025年3月发行980万张永贵转债(债券代码:123253),募集资金总额9.8亿元,扣除不含税发行费用799.40万元后,实际募集资金净额为97200.60万元。
截至2026年6月30日,各募投项目累计投入59361.21万元。记者按累计投入与承诺投资总额97200.60万元相除计算,整体投入进度约61.07%。其中,华东基地产业建设项目累计投入19522.10万元,投资进度44.37%;连接器智能化及超充产业升级项目累计投入18196.92万元,投资进度64.99%。上述项目达到预定可使用状态的日期均为2027年3月18日。
公司于2026年10月9日召开第六届董事会第七次会议,审议通过《关于暂时调整部分募投项目闲置场地用途的议案》,拟将华东基地产业建设项目的部分阶段性闲置已建成场地对外出租,该议案尚需提交股东大会审议。保荐机构东方证券股份有限公司对本次调整无异议。
三大板块与新兴方向
据披露,公司已形成轨道交通与工业、车载与能源信息、特种装备三大业务板块,并在具身机器人、低空飞行器、数据中心等方向拓展连接器产品应用。在具身机器人领域,产品涵盖电池充电/放电连接器、以太网通讯连接器、关节断点连接器;在数据中心领域,主要布局高速背板连接器、液冷连接器、液冷板组件。2025年11月,公司与智元机器人签署战略合作协议,共同探索连接器及线束在人形机器人领域的创新应用。
公司现阶段以液冷服务器为主要投入方向,同步储备机器人、商业航天、低空飞行器等行业应用,并已成立专项团队对各项目进行常态化跟踪与推进。