10月29日,花旗发布中际旭创最新研究报告认为,中际旭创2026年第三季度业绩整体表现稳健,营业利润基本符合预期,净利润低于预期主要受到投资公允价值损失和汇兑损失等非经营性因素影响,并非主营业务出现明显压力。
更值得关注的是管理层在业绩交流会上释放的几个积极信号:2027年客户需求已经被确定订单充分覆盖,迄今没有出现砍单;800G和1.6T光模块需求仍在快速增长,1.6T出货增速预计将在2027年超过800G;2.4T、NPO等下一代产品预计从2027年下半年开始逐步放量。
与此同时,公司通过长期供应协议、提前备货和引入新供应商等方式保障关键零部件供应,产能扩张也在持续推进。
基于最新业绩和产品放量节奏,花旗小幅调整盈利预测,将中际旭创A股目标价调整至1212元,H股目标价调整至1394港元,维持A股和H股买入评级。
这份报告真正值得关注的,不只是三季度赚了多少钱,而是AI数据中心建设仍在推动高速光模块持续升级,中际旭创的增长逻辑正在从800G向1.6T乃至2.4T延伸。
一、三季度营收增长172%,净利润不及预期并非主营业务出了问题
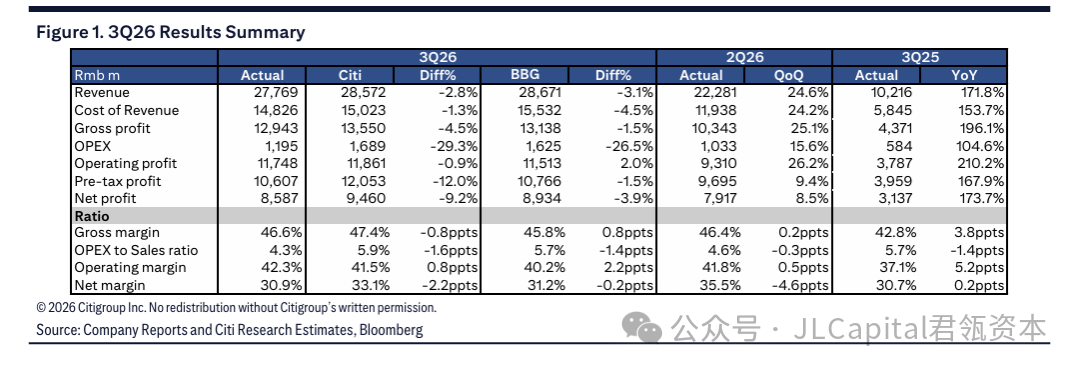
先来看中际旭创2026年第三季度的成绩单。第三季度,公司实现营业收入277.69亿元,同比增长171.8%,环比增长24.6%;实现毛利润129.43亿元,同比增长196.1%;营业利润117.48亿元,同比增长210.2%;归母净利润85.87亿元,同比增长173.7%。从同比增速来看,中际旭创依然处于高速增长阶段。
不过,与市场预期相比,三季度业绩并不是每个指标都完全达标。具体来看,营收277.69亿元,较花旗预期低2.8%,较彭博一致预期低3.1%;毛利润129.43亿元,较花旗预期低4.5%;营业利润117.48亿元,较花旗预期低0.9%,基本符合预期;净利润85.87亿元,较花旗预期低9.2%,较彭博预期低3.9%。
表面上看,净利润出现了一定程度的预期差,但花旗认为,这主要是非经营性项目造成的。其中有两笔比较重要的一次性损失。
第一笔是投资公允价值损失,公司此前对上游供应商进行了战略投资,受到相关投资标的股价回落影响,第三季度确认了6.2亿元税前公允价值损失,税后影响约4.5亿元。
第二笔是汇兑损失,公司在7月底完成H股融资之后,人民币出现升值,由此产生约3.9亿元税前汇兑损失,税后影响约3亿元。两项损失合计对净利润造成约7.5亿元的税后影响。如果把这些一次性因素剔除,公司管理层表示,第三季度核心净利润约为94亿元,核心净利率约34%。这意味着,公司的主营业务盈利能力实际上依然相当强劲。
还有一个细节值得关注:第三季度公司营业费用只有11.95亿元,低于花旗预期的16.89亿元,运营费用率下降至4.3%。这反映出随着营收规模持续扩大,公司正在体现出明显的规模效应。
简单来说,收入增长得越快,研发、管理等费用不需要同比例增加,最终就能有更多利润留在营业利润里面。第三季度公司营业利润率达到42.3%,同比提升5.2个百分点。因此,花旗对于这次业绩的核心判断是:净利润低于预期,更多是会计层面的非经营性损失,并不意味着光模块主营业务的景气度出现下滑。
二、最重要的信号:2027年订单已经被充分覆盖,客户没有砍单
如果说三季度财务数据反映的是过去,那么管理层对于2027年的订单展望,才是这份报告最值得关注的部分。在投资者交流会上,管理层明确表示,2027年的预期需求已经被确定的、有约束力的客户采购订单充分覆盖。而且,截至目前,公司没有观察到客户砍单或者下调需求指引的情况。这个信息非常重要。
为什么?因为市场一直比较关心一个问题:AI数据中心建设投入这么大,未来会不会出现资本开支放缓?如果海外云厂商减少投资,高速光模块需求会不会受到影响?毕竟,光模块本质上是AI数据中心网络建设的重要硬件。
AI算力集群规模越大,GPU之间的数据交换越频繁,对高速光互连的需求也就越高。尤其是当数据中心从传统架构向大规模AI集群演进时,网络带宽和传输效率的重要性进一步提升。这也是为什么800G光模块能够迅速放量,1.6T光模块又开始成为行业关注焦点。
从花旗披露的信息来看,目前中际旭创核心客户的份额分配和订单流保持稳定,客户需求依然强劲。更值得注意的是,管理层对2027年的订单可见度相当有信心。
这说明至少从公司目前掌握的客户订单情况来看,AI数据中心建设需求并没有出现明显降温。对于一家高速成长的光模块企业来说,订单可见度非常重要,因为它不仅决定未来几个季度的出货量,也直接影响公司产能规划、供应链备货和资本开支安排。2027年订单已经获得充分覆盖,是花旗继续维持买入评级的重要依据之一。
三、1.6T光模块进入加速放量阶段,2027年增长速度有望超过800G
除了订单情况,花旗特别强调了800G和1.6T光模块的需求趋势。目前,800G光模块已经成为AI数据中心的重要产品,而1.6T光模块正在逐步接棒,成为下一阶段行业增长的重要驱动力。从中际旭创第三季度的表现来看,营收增长主要由800G和1.6T产品出货量扩大推动,其中1.6T营收增长进一步加速。管理层预计,800G和1.6T产品需求仍将持续快速增长,其中2027年1.6T光模块出货增速预计将超过800G。
这背后反映的是AI算力集群对于网络带宽的要求还在不断提高。我们可以简单理解:800G代表当前高速光模块需求的重要增长阶段,而1.6T则意味着单个光模块的传输能力进一步提升。随着AI服务器集群规模扩大,GPU数量增加,服务器之间需要交换的数据量越来越大,传统网络带宽逐渐难以满足需求,因此光模块需要向更高传输速率升级。
对于中际旭创来说,这种产品迭代不仅意味着出货量增长,还意味着产品结构有望持续优化。如果1.6T产品能够顺利放量,公司就有机会进一步扩大高端产品收入占比。花旗还特别提到,目前800G和1.6T行业定价相对稳定,与2026年上半年相比没有出现明显恶化。
管理层预计,2027年行业竞争仍将保持理性,不会出现破坏性的价格竞争。这也是维持盈利能力的重要条件。毕竟,光模块行业不能只看出货量,还要看产品价格和毛利率。如果出货量增长很快,但价格持续下跌,最终未必能够转化为利润增长。从目前的情况来看,中际旭创的产品需求和价格环境都相对稳定。
四、真正的下一轮增长:2.4T、NPO产品预计2027年下半年开始放量
如果说800G和1.6T是当前的增长主线,那么2.4T和NPO等下一代产品,则代表着中际旭创更长期的增长空间。花旗预计,2.4T/NPO/XPO产品将从2027年下半年开始逐步放量。
这意味着,公司的产品升级并不是停留在1.6T,而是已经开始为下一代高速光互连技术做准备。这里简单解释一下NPO。NPO的全称是Near Package Optics,也就是近封装光学。传统可插拔光模块通常安装在交换机面板上,光信号需要经过一定长度的电气传输才能完成转换。而NPO则尝试将光学引擎放置在更加靠近交换芯片的位置,从而缩短电信号传输距离,降低功耗并改善高速数据传输效率。
随着AI集群规模越来越大,交换芯片带宽不断提升,传统光互连架构在功耗和信号传输方面面临更高要求,因此NPO等新型光互连方案开始受到行业关注。对于中际旭创来说,提前布局这些产品,意味着公司有机会继续参与下一代AI数据中心网络升级。
花旗还提到,部分关键客户已经发布了明确的2028年需求指引,显示需求仍有进一步增长空间。更多客户预计将在2026年晚些时候至2027年一季度之间提供2028年需求指引。
这说明行业增长并不只是集中在2026年和2027年,下一阶段的需求也已经开始逐步显现。另外,管理层预计,在Scale-Across架构下,相干光模块需求未来几年复合增长率将超过70%。这也为光模块行业打开了新的增长方向。
五、供应链紧张,但中际旭创已经提前做好准备
高速光模块需求持续增长,另一个绕不开的问题就是供应链。尤其是DSP等关键零部件,目前整个行业仍然存在供应紧张的情况。DSP可以理解为光模块中的数字信号处理芯片,是高速光模块实现信号处理和传输的重要组成部分。如果DSP供应不足,即使客户订单再多,企业也很难顺利完成交付。
花旗指出,中际旭创已经通过多种方式保障供应,包括提前备货,增加关键材料库存;与供应商签订长期供应协议;通过预付款锁定部分供应资源;引入新的供应商,降低对单一供应渠道的依赖。管理层表示,公司已经获得了所需的DSP配额,而且相关产品价格保持坚挺。这也是公司对未来利润率保持信心的重要原因。
此外,泰国9月份洪灾曾经对部分产品出货造成延迟,但相关问题已经在10月初完全解决,受影响库存敞口较低。从产能布局来看,公司仍然将扩张重点放在泰国及其他东南亚国家。
这不仅是为了满足海外客户不断增长的订单需求,也有利于进一步完善全球制造和供应链布局。管理层预计,明年仍将保持较高强度的资本开支,为2027年下半年和2028年的新产品放量做好准备。换句话说,中际旭创现在不仅是在扩大现有800G和1.6T产品产能,也是在提前为下一代产品的需求做准备。
六、毛利率连续三个季度超过40%,未来仍有提升空间
光模块行业景气度高,并不意味着企业一定能够赚到更多钱。真正决定企业盈利质量的,还是毛利率和营业利润率。从中际旭创目前的情况来看,盈利能力依然比较突出。2026年第三季度,公司毛利率达到46.6%,环比提升0.2个百分点,同比提升3.8个百分点。
而且,毛利率已经连续三个季度保持在40%以上。管理层认为,未来可以通过技术优化、供应链管理和生产良率提升,继续保持相对稳定的毛利率水平。如果更高速率的NPO产品未来实现大规模放量,毛利率还有进一步上行的可能。另外,公司预计实际所得税率将维持在13%至14%,主要受研发税收抵免政策优惠影响。
从花旗的预测来看,公司2027年毛利率预计达到49.2%,2028年进一步提升至50.4%。营业利润率则预计从2026年的42.6%,提升至2027年的43.8%和2028年的45.1%。这意味着花旗并没有简单地将中际旭创视为一家只靠出货量增长的企业,而是认为随着产品结构升级和规模效应释放,公司盈利能力仍然存在改善空间
七、花旗调整盈利预测,A股目标价1212元,H股目标价1394港元
最后来看花旗最关心的估值问题。
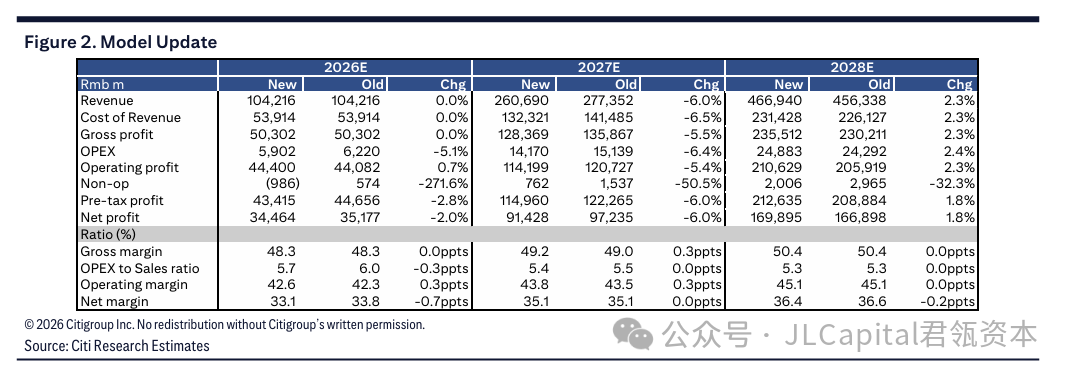
根据最新模型,花旗对中际旭创2026年至2028年的盈利预测进行了调整。
具体来看:
| 指标 | 2026年 | 2027年 | 2028年 |
|---|
| 营收预测(亿元) | 1042.16 | 2606.90 | 4669.40 |
| 净利润预测(亿元) | 344.64 | 914.28 | 1698.95 |
| 营业利润率 | 42.6% | 43.8% | 45.1% |
| 毛利率 | 48.3% | 49.2% | 50.4% |
注:以上为花旗报告中的预测数据。
与此前模型相比,花旗将2026年净利润预测下调2%,2027年下调6%,2028年上调1.8%。
其中,2027年预测下调,主要与2.4T/NPO产品放量时间假设调整有关,同时也反映了盈利模型的更新。而2028年预测上调,则体现了下一代产品需求可见度增强带来的支撑。
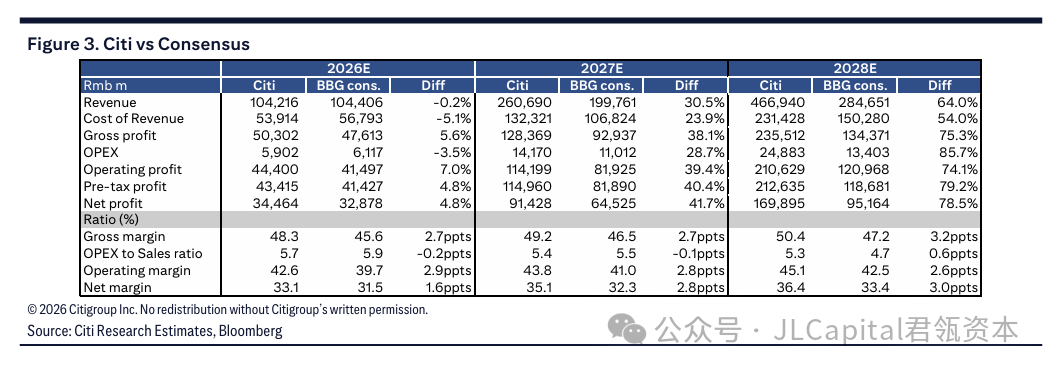
估值方面,花旗采用2027年预期市盈率15.8倍,对应中际旭创A股目标价1212元人民币,H股目标价1394港元,两者均维持买入评级。
花旗还给出了牛市、基准和熊市三种情景。
A股方面,牛市目标价格为1918元,基准为1212元,熊市为469元。
H股方面,牛市目标价格为2205港元,基准为1394港元,熊市为539港元。
牛市情景主要建立在800G和1.6T出货量、产品价格以及利润率均好于预期的基础上。基准情景则采用15.8倍2027年预期市盈率。
从长期增长逻辑来看,花旗认为中际旭创的核心竞争优势主要来自五个方面:全面的产品组合、可扩展的产能、持续的技术研发能力、灵活且有韧性的供应链,以及与全球领先云服务商和AI客户之间的稳定合作关系。