8 月下旬的 Hot Interconnects 会议上,一个今年 3 月才成立的组织第一次把自己要做的事讲完整。它叫 Open CPX,做的事情是,给共封装光学(Co-packaged Optics,CPO)的光引擎装一个插座。
光引擎是把电信号变成光信号的那个部件。CPO 和近封装光学(Near-Package Optics,NPO)都是把它从机箱前面板搬到交换芯片或加速芯片旁边,好让电信号少走一段路。这两年围绕 CPO 的讨论,问的大多是要不要做、什么时候做。Open CPX 要定的是更靠后的一件事:光引擎和芯片之间那道接口长什么样,怎么才能让谁都照着做。
发起的六家分别是做光传输系统的 Ciena、做光器件的 Coherent、做交换芯片与 DSP 的 Marvell、做电连接器的 Molex 和 Samtec,以及做光模块的 TeraHop。插座里插的是一颗 6.4T 的光引擎
按 Open CPX 联席主席、TeraHop 市场副总裁 Rang-Chen Yu 在会上讲的第一版架构,插座里插的是一颗 6.4T 的光引擎。今天前面板上插的可插拔光模块,一只是 800G 或 1.6T;一颗 6.4T 引擎,相当于把四只 1.6T 挪到了芯片旁边。它的电口是 32 条双向通道、每条 200G,通过定义好的插座和高密度电连接器接到芯片上。16 颗这样的引擎围着一颗交换芯片排一圈,合起来 102.4T,正好是下一代交换芯片的量级(现在主流是 51.2T)。再往后一代,Open CPX 讲的是 12.8T 的引擎,16 颗就是 204.8T。
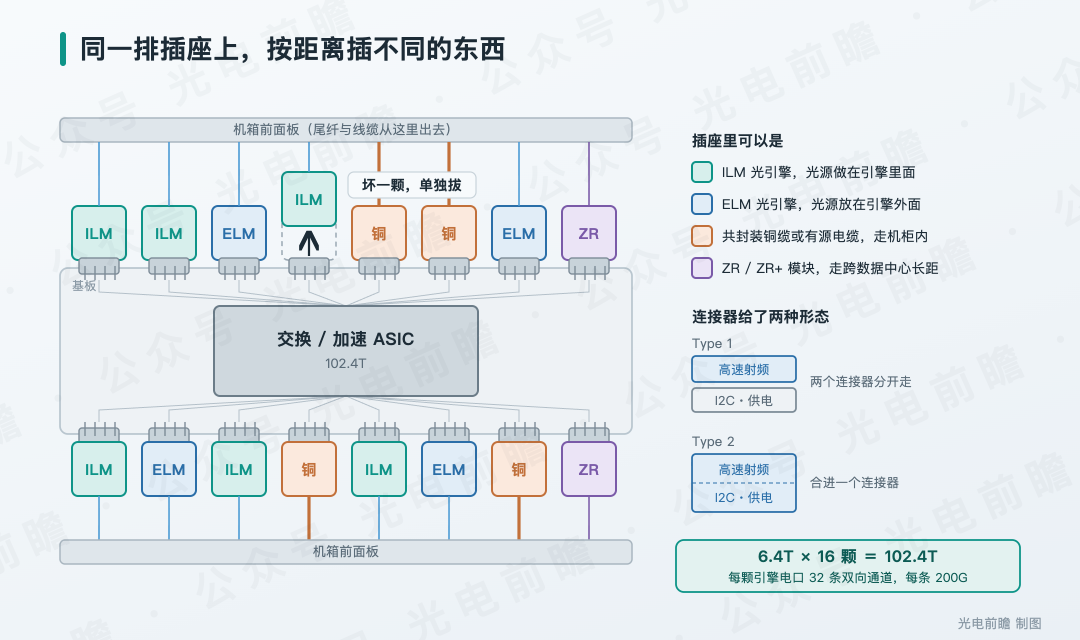
图为 Open CPX 第一版架构的示意:一颗交换或加速 ASIC 四周排 16 个插座,插座里可以是内置光源的光引擎、外置光源的光引擎、共封装铜缆,或者走长距的 ZR/ZR+模块,坏一颗单独拔。图源:光电前瞻绘制。
连接器给了两种形态。Type 1 把高速射频跟 I2C、供电分开走,各走各的连接器;Type 2 把它们合进一个专门设计的连接器里。光源也给了两种,两种都支持:做在引擎里面的,Open CPX 叫 ILM(integrated-laser module,集成激光器模块);放在引擎外面的叫 ELM(external-laser module,外置激光器模块),也就是常说的 ELSFP。TeraHop 在会上展示了一台按这套架构画的 100T 交换机设计概念,用的是 Arista 的机型,16 颗 6.4T 引擎每颗配一块冷板液冷,尾纤从引擎直接走到前面板,面板上不再插外置光源模块。不焊死的意思是坏一颗可以单独拔
跟外界印象里那种 CPO 比,Open CPX 的差别集中在一处:引擎不焊死。
焊死的做法是把光引擎和 ASIC 装在同一块基板上,电路最短、损耗最小,代价是这两样东西从此绑在一起。一颗引擎不合格,整块封装就不合格,16 颗要一起合格才算装配成功,良率是连乘的。就算每颗都做到 99%,16 颗连乘下来也只剩 85%。用久了坏一颗,换的还是一整块。已知合格裸片这类做法只能解除数量上的连乘,解不掉合封之后的封装良率(详见CPO 光引擎测试:四道工位、九家公司,设备价值正往哪一段集中)。
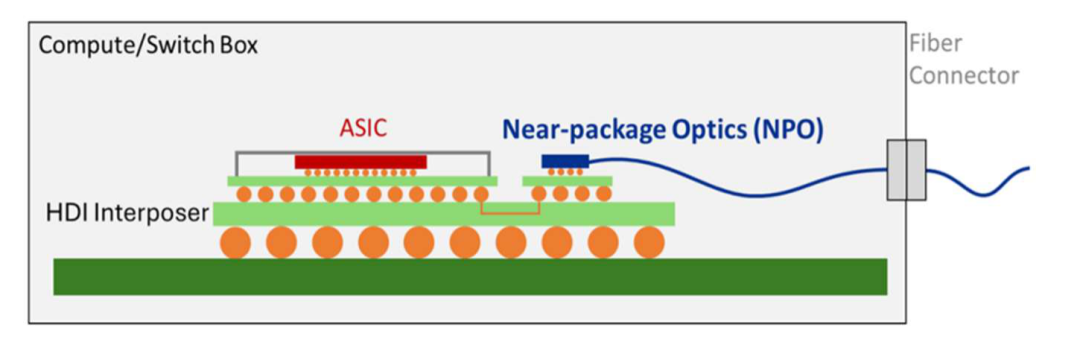
图为 NPO 的内部结构,光引擎与 ASIC 分开,装在同一块基板的插槽上,光纤从机箱侧面出去。图源:Optics Express。
插座式走的是另一条路。引擎单独造完、单独测完,最后才装到系统里,装配前就把不合格的挑掉。Yu 在会上说,这样能把紧耦合 CPO 那种良率连乘的问题降下来。装到机器上之后要真拔,还有尾纤、冷板和光耦合这些事要处理,但至少在设计上,换的是一颗而不是一整块。多源采购也跟着回来了:接口是公开的,引擎理论上可以从不止一家买。这四件事,接口公开、单件可测、坏了能换、供应商不止一家,正是可插拔光模块长成一个几百亿美元行业的原因,Open CPX 想做的是把它们搬到封装边上。
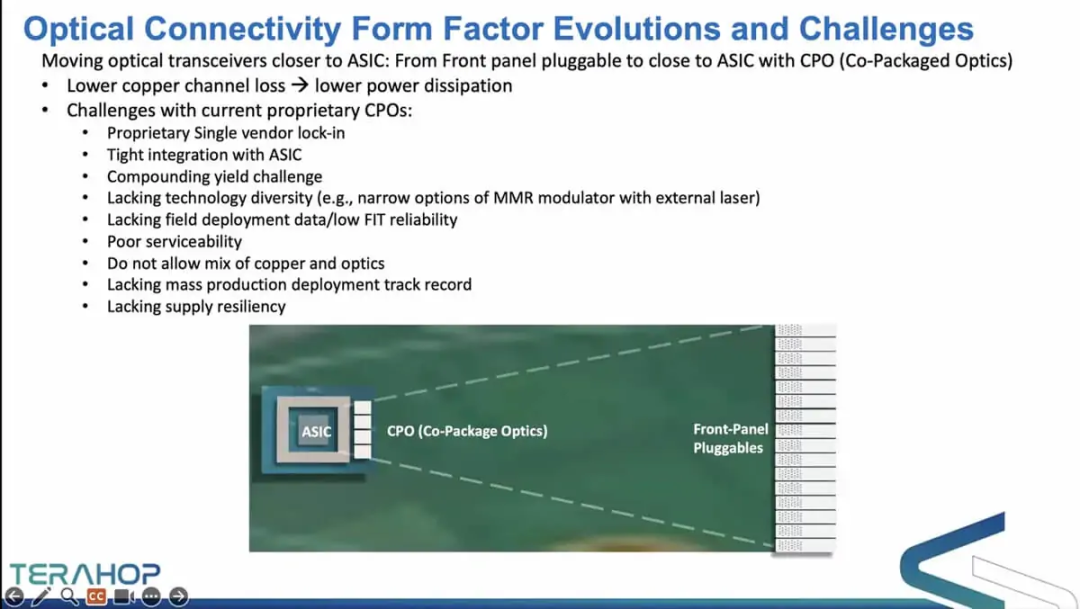
图为 TeraHop 在 Hot Interconnects 2026 上列的现有专有 CPO 九条问题,依次是单一供应商锁定、与 ASIC 紧耦合、良率连乘、技术路线可选项少、缺现网可靠性数据、可维护性差、不能铜光混插、缺量产记录、供应链韧性不足。图源:TeraHop 会议演讲。
Marvell 在自己的博客里还写了一层。同一排 16 个插座,可以按距离分别配不同的东西:机柜内用共封装铜缆或有源电缆,机柜之间用光引擎,跨数据中心的长距用 ZR/ZR+相干光模块。整块板子不必为一种介质定死。Yu 把这个思路总结成一句话,能用铜就用铜,非用光不可才用光。发起的六家里,有一家是中际旭创控股的
六家里前五家国内都熟。TeraHop 这个名字可能不太熟,它的官网也只说自己是面向 AI 和数据中心的光方案供应商,一个字不提股东。
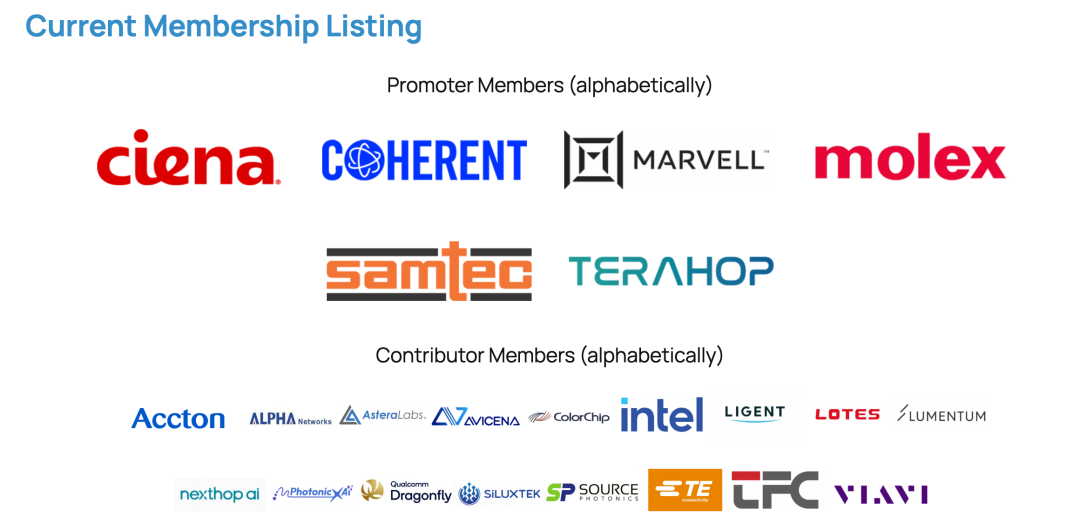
图为 Open CPX 官网当前公开的成员名单,上面六家是发起成员,下面十七家是贡献者成员。图源:opencpxmsa.org,2026 年 9 月 2 日截取。
翻中际旭创的报告能查到它的位置。2025 年年报里直接点了名:TeraHop Pte. Ltd.由中际旭创控股,中间隔着一层子公司。今年半年报的合并范围表里,TeraHop 注册在新加坡,到 6 月末中际旭创间接持股 66.31%。剩下的三成多在阿布扎比投资局和淡马锡系的平台手里,去年这几家合计出资 5.17 亿美元认购了 TeraHop 的股份。
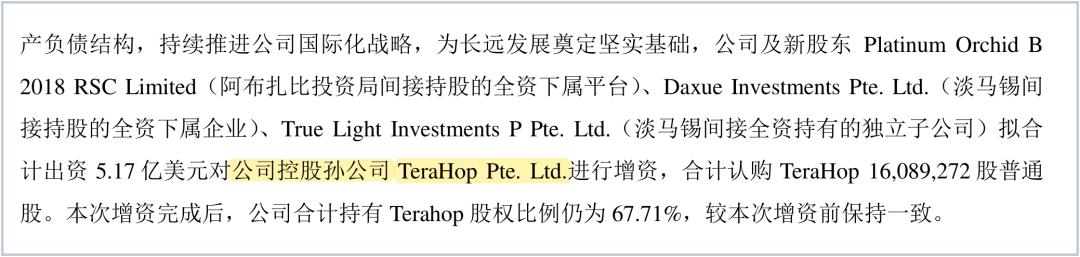
图源:中际旭创 2025 年年度报告。
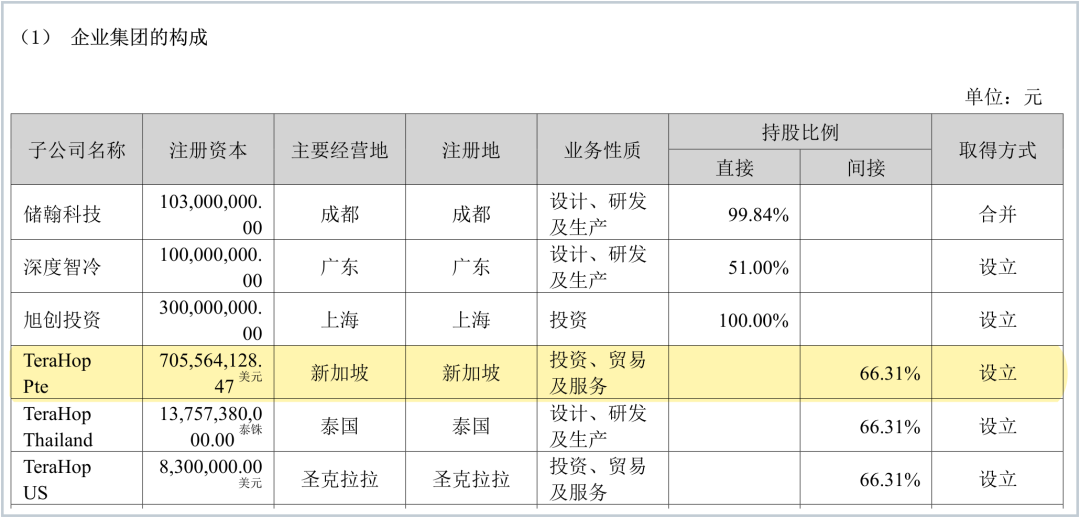
图为中际旭创 2026 年半年度报告的合并范围表,黄色那行 TeraHop Pte 注册在新加坡,66.31%记在「间接」那一栏,同一层级下还有泰国与美国两家。图源:中际旭创 2026 年半年度报告。
旭创在半年报里说到,公司参与发起设立 XPO MSA 和 Open CPX MSA,推动建立开放式产业生态。同一份报告里介绍 NPO 的那一段还专门写了一句:NPO 通常可以装在 PCB 的插槽里,这种架构便于多源协议的制定,比如最近宣布的 Open CPX MSA。
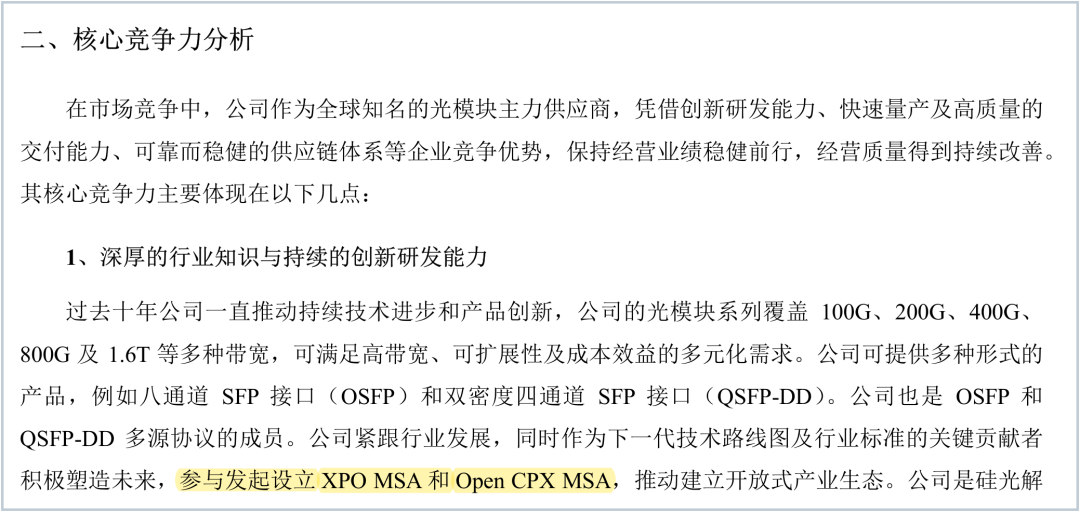
图为中际旭创 2026 年半年度报告「核心竞争力分析」一节,黄色那句是公司自述参与发起设立 XPO MSA 和 Open CPX MSA。图源:中际旭创 2026 年半年度报告。
也就是说,Open CPX 的发起名单上有一家公司,控股方是中际旭创,在泰国有产线,今年 3 月又在马来西亚和美国各新设了一家子公司。TeraHop 今年上半年净利润 31.7 亿元,同期中际旭创合并报表的归母净利润是 136.5 亿元。
再往下一层的贡献者名单里,国内公司还有几家:天孚通信的全资子公司 TFC Communication USA、已被东山精密收购的索尔思(Source Photonics)、海信系的纳真科技(名单上用的是英文名 Ligent,这家公司前身是海信宽带,去年更名,今年 3 月递表港交所),还有上海做硅光芯片的赛勒科技(名单上写作 Siluxtek)。加上发起的六家,官网目前公开的成员是 23 家。
这 23 家里也有明显的空缺。交换芯片这一格只有 Marvell,Broadcom 不在;云厂和运营商一家都没有。国内那套把电连接器定到了图纸级
同一件事,国内也在做,而且做法不太一样。
7 月 9 日,Open AI Infra 社区启动了 OPEN NPO 项目,同步发起国内第一份 NPO 光互连的多源协议,20 家发起单位。这件事我们在启动当天写过一篇(详见华为联合 20 家发起国内首个 NPO 光互连 MSA:同一份接口,OIF 两个月前已经在写了),当时能看清的是谁在定;现在能往下看一层,是定成了什么样。
它定的东西比 Open CPX 细。按官网原文,项目围绕 NPO 的机械规格、电气规格、环境可靠性、管控运维展开,其中产业最关注的电连接器接口,由核心成员联合贡献 2D/3D 图纸级的详细定义,目标是不同厂商的产品能互配。技术取向也写死了几条:用线性直驱架构把传统 DSP 带来的功耗开销降下来,光源做在引擎里面,支撑 1024 卡的单层全光互连超节点。线性直驱的意思是不给光引擎配 DSP 这颗数字信号处理芯片,让电信号直接驱动光器件,省下的是这颗芯片的功耗和时延。首版技术规范原计划三季度发布,到目前还没有公布。
对比着看,Open CPX 在这两件事上都留了可选。光源在里在外都支持,要不要 DSP 也没写死。同一层接口,一套把选项摊开,一套把选项定死。
这更像是成员位置带来的差别。Open CPX 的六家全是卖方,各卖各的东西,规范里每多定死一条,就有人的现有产品被挡在外面。OPEN NPO 排在最前面的三家是中国移动研究院、京东云和百度,都是买方;再往后是中国电子技术标准化研究院、华为、中兴软件、新华三、光迅科技、纳真科技、华工正源、曦智科技。买方知道自己机房里要装什么,写目标的时候不需要给别人留余地。
这两套之外还有 OIF 的 Compute Optics Interface,双方的路线图里都提到它。英伟达两套都不在,它的 CPO 交换机不参加公开的多源协议,光引擎跟着整机走,规格不对外。两张名单之外,它是最大的那个名字。26 个发起席位里,8 席是做电连接器的
Open CPX 的 6 家里,Molex 和 Samtec 是做电连接器的,2 席。OPEN NPO 的 20 家里,Yamaichi(山一电机)、Hirose(广濑电机)、Molex、立讯技术、庆虹电子、华丰科技是做电连接器的,6 席。两张名单 26 个席位,8 席属于连接器厂,约三成。Molex 一家同时坐在两边,所以这 8 席落在 7 家公司身上。
往贡献者层再走一步,这个比例只会更高。Open CPX 的贡献者里还有 TE Connectivity,还有今年新加进来的 Lotes(嘉泽端子)。Lotes 是一家 1986 年成立的公司,主业是连接器和 CPU 插座,给笔记本和台式机做了几十年的处理器插座。给芯片做插座的公司,现在来给光引擎做插座了。
同时坐两边的也不只 Molex。纳真科技是 OPEN NPO 的 20 家发起单位之一,同时以 Ligent 的名义在 Open CPX 的贡献者名单里。
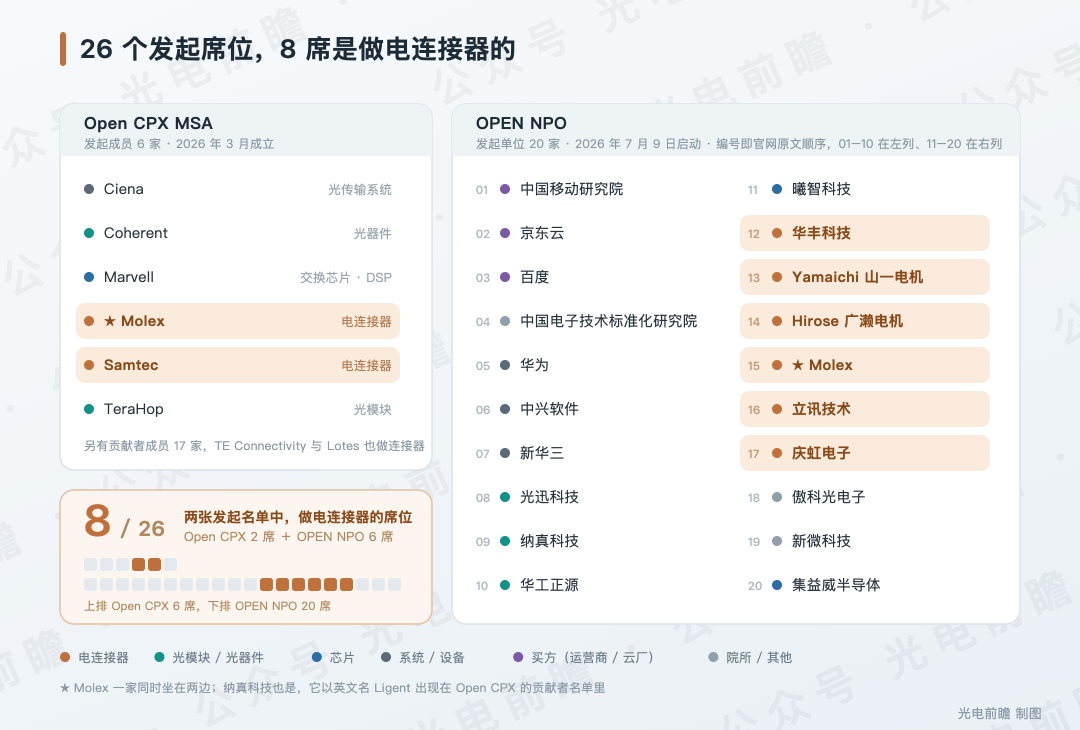
图为两张发起名单的席位构成,橙色是做电连接器的公司,OPEN NPO 那一栏的编号即官网原文顺序。图源:光电前瞻据 Open CPX 官网与 Open AI Infra 社区官网的名单整理。
插座这一层更可能只有一套,不会各定各的。理由是供给结构:全世界能把高速电连接器做到这个量级和精度的公司就那么几家,两张名单上出现的是同一批名字。同一家公司参加两套标准,不会为两套画两张互不兼容的图纸,成本和产线都不允许。买方也不会答应,中国移动和京东云要的是多供应商可选,把接口定成孤岛等于自己关掉一半供给。
真正会各定各的,是插座后面那颗引擎里放什么。国内那套把线性直驱和内置光源一起写进了目标,Open CPX 两件事都留成可选。
海外这边已经有实物可以拿来对。今年 2 月 Ciena 发布的 Vesta 200 6.4T 引擎,走的是无 retimer 的线性直驱,能吃下主机 ASIC 那边最多 20 dB 的电损耗,Ciena 自己给的数是比带 retimer 的方案省电最多七成;光源放在引擎外面,电连接器用的是 Samtec 的 CPX 平台。今年 3 月的 OFC 上,Ciena、Coherent 和 TeraHop 三家都展出了 6.4T 的连接器化光引擎。
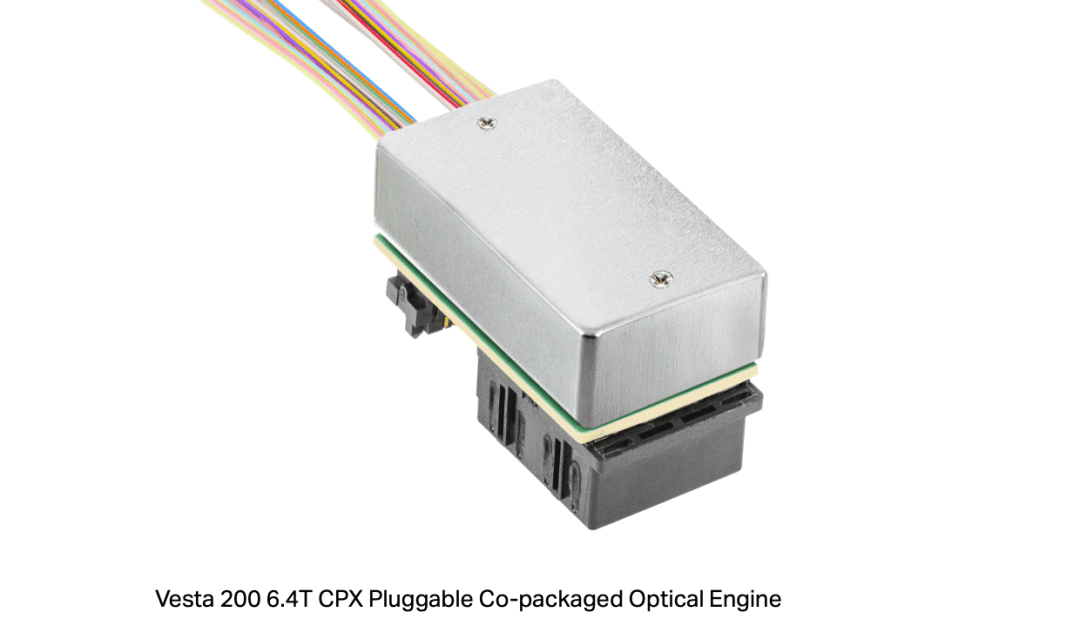
图为 Ciena 的 Vesta 200 6.4T CPX 光引擎。图源:Ciena。
拿它跟国内那套一对,会发现线性直驱两边其实是同一个方向,真正分开的是光源放在引擎里面还是外面。光源在里面,引擎自带激光器,装配和散热都归引擎管;光源在外面,激光器单独做成一件,坏了单换光源,代价是多一路光纤进来。这是两套规范目前唯一实质性的分歧,也是往后最值得盯的一处。几点判断
对做电连接器的公司,这是最直接的一块增量。光引擎往芯片旁边搬,接口从焊接变成插拔,多出来的是一个新的高速连接器品类,而且两套标准都得靠这批公司出图纸。内地那张名单上是华丰科技、立讯技术、庆虹电子,海外那张上是 Molex、Samtec、TE Connectivity 和 Lotes。
对做光引擎和光模块的公司,往后大概率两套规范都要适配,成本主要落在验证上。好处是插座式把引擎从整机里拆出来,单独造、单独测、单独卖,这正是光模块厂最熟的商业模式,比给某一家整机厂做定制封装的活儿好做。中际旭创通过 TeraHop 拿到的是发起席位,能参与定这道接口本身,这比事后适配多一层主动。
对整机厂和买方,插座式给的是一个可以延后的决定。同一排插座上按距离配铜、配光、配 ZR,铜光的边界可以随着机柜密度和集群规模往后调,不必在画板子的时候一次定死。
接下来几个月要看的是这么几件事:OPEN NPO 的首版技术规范会不会按计划在三季度末发出来、电连接器的 2D/3D 图纸定成什么样;Open CPX 官网的规格页什么时候不再是空的、成员名单里会不会出现交换芯片和云厂的名字;两套图纸的针脚定义最后差多少。欧洲光通信展 ECOC 和开放计算项目的 OCP Global Summit 都在往后这两个月,期待到时候有第二家、第三家拿出能互配的 6.4T 引擎实物,再给大家带来更新。这几条线我们会持续关注,有新的进展再带回来。