导读:一年前还在亏损收窄的蓝英装备,2025 年突然亏掉 1.4 亿元;到了 2026 年三季度,单季亏损又同比收窄近七成。这轮大起大落是经营逻辑变了,还是一次性的"排雷"?本文用五年财报数据拆给你看,并给出后续需要盯住的五个指标。
---
这家公司是做什么的
蓝英装备(300293)的主业是工业清洗设备,主要由德国子公司 SBS Ecoclean 运营,给汽车(含新能源车)、机械、医疗等行业提供清洗设备和解决方案——通俗说,就是给精密零部件"洗澡"的设备商,在全球 8 个国家设有 10 家子公司。另外一块是智能装备制造(橡胶轮胎成型机、电气自动化等),但这一年已经急剧萎缩。
近一年最大的业务变化:清洗业务占比升到历史最高的 97.55%,但收入反而缩水;智能装备几乎"出清",收入只剩 2,708 万元、同比下滑 72%。收入九成以上来自海外(92.35%),业绩高度绑定欧洲制造业景气。
一年亏掉 1.4 亿,钱亏在哪
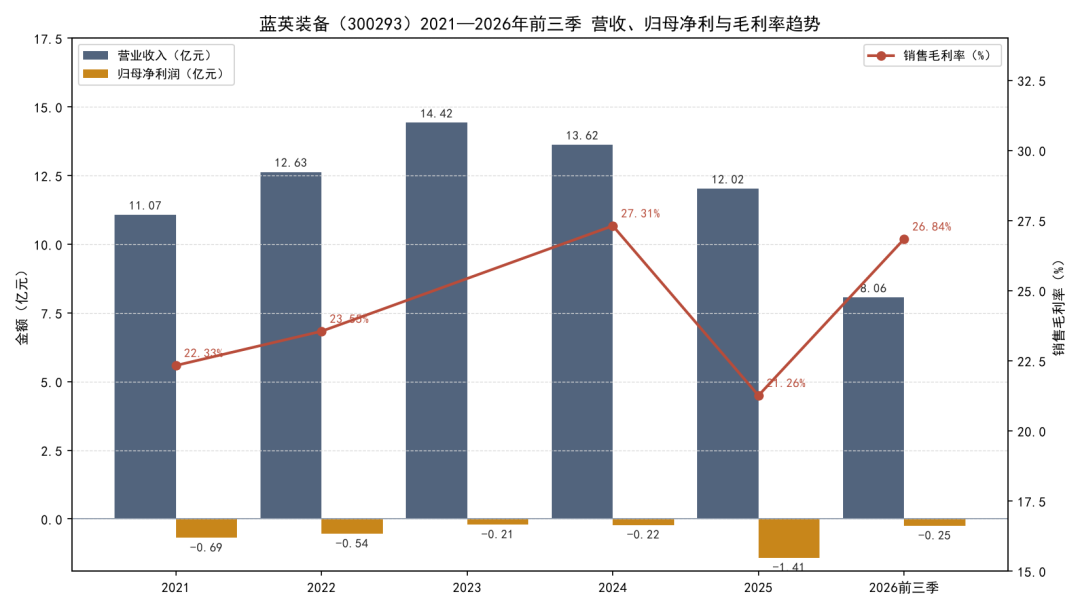
先看五年总账(表1)。2025 年营收 12.02 亿元、同比-11.76%,归母净利润-1.41 亿元、亏损同比扩大 5.5 倍,是近五年最差的一年。
表1 近五年核心盈利指标
| 报告期 | 营业收入(亿元) | 同比 | 归母净利润(亿元) | 扣非净利润(亿元) | 毛利率 | | 2021年 | 11.07 | -4.24% | -0.69 | — | 22.33% | | 2022年 | 12.63 | +14.11% | -0.54 | -0.75 | 23.55% | | 2023年 | 14.42 | +14.13% | -0.21 | -0.38 | 27.31%* | | 2024年 | 13.62 | -5.52% | -0.22 | -0.20 | 27.31% | | 2025年 | 12.02 | -11.76% | -1.41 | -1.25 | 21.26% |
|
注:*为2024年对应口径;2023年综合毛利率未在本次数据源中取得,以2024年数值占位。
亏损扩大的原因有三,缺一不可:
1. 毛利率崩了 6 个百分点:整体毛利率从 27.31%跌到 21.26%,主要是清洗业务毛利率-6.55 个百分点——销量下滑,但厂房、人工等固定成本还在,摊薄效应消失;
2. 一次性计提减值 4,858 万元(其中无形资产减值 2,733 万元),集中在四季度;
3. 德国子公司 SBS 一年亏掉 1.04 亿元,拖累合并报表。
单看季度更清楚(表2):2025 年前三季度亏损其实很温和,四季度单季亏了 1.10 亿元、占全年亏损的 78%——这是典型的"集中排雷",把减值一次计提完。
表2 2025 年单季亏损结构
| 季度 | 归母净利润(万元) | 经营现金流(万元) | | 2025年一季度 | -500.36 | +805.75 | | 2025年二季度 | -1,145.39 | -3,448.86 | | 2025年三季度 | -1,495.29 | +2,126.34 | | 2025年四季度 | -10,993.53 | +7,375.35 |
|
三季报里藏着三个拐点信号
进入 2026 年,边际变化开始出现,三个信号值得关注:
信号一:毛利率回升。 2026 年前三季毛利率 26.84%,比 2025 年同期(25.81%)提升约 1 个百分点。毛利率从 21.26%的低点反弹,说明欧洲需求企稳、订单结构改善。
信号二:单季亏损大幅收窄。 2026 年上半年还亏了 2,027 万元(同比扩大 23%),但三季度单季只亏 508.70 万元,同比减亏 65.98%——单季拐点在 2026 年三季度确认。
信号三:费用全面收缩。 2026 年前三季销售、管理、财务、研发四项费用全线下降,管理费用率从 13.37%降到 8.68%,财务费用-37%(汇率贡献)。费用率中枢下移约 5 个百分点,"节流"是减亏的主力。
不过要提醒:减亏更多靠"节流"而非"增收"——营收仍在下降(-6.66%),收入端拐点还没有到。
现金流却亮起红灯
最能"验货"的是现金流(表3)。2025 年经营现金流+6,858 万元、销售收现比 115%,说明 2025 年的亏损主要是账面减值,不是经营崩了。但2026 年前三季经营现金流-3,233 万元、同比恶化 525%,与利润减亏方向完全背离——这是本次分析里最需要警惕的信号,后续必须盯紧它能否转正。
表3 现金流结构(亿元)
| 期间 | 经营净额 | 投资净额 | 筹资净额 | 销售收现 | | 2024年 | 0.95 | -0.07 | -0.66 | 14.62 | | 2025年 | 0.69 | -0.14 | -0.56 | 13.85 | | 2026年前三季 | -0.32 | -0.12 | +0.39 | 9.20 |
|
资产负债端同样紧绷(表4):货币资金从年初 1.30 亿元降到 7,568 万元,低于短期借款 1.35 亿元;净资产两年缩水 25%(8.53 → 6.40 亿元);商誉 3.26 亿元、占总资产约 18%,而对应主体 SBS 连续亏损,减值风险悬顶。好消息是应收账款持续回收(信用减值还转回了 478 万元),回款在改善。
表4 资产负债表关键科目(亿元)
| 项目 | 2024年末 | 2025年末 | 2026年三季度末 | | 货币资金 | 1.41 | 1.30 | 0.76 | | 应收账款 | 2.50 | 1.81 | 1.56 | | 存货 | 3.07 | 3.01 | 2.70 | | 商誉 | 2.98 | 3.26 | — | | 短期借款 | 1.24 | 1.31 | 1.35 | | 资产负债率 | — | 56.57% | 60.19% | | 归母净资产 | 8.53 | 7.83 | 6.40 |
|
同行对比:不是全行业都在亏
轮胎装备产业链 2025 年分化明显(表5):豪迈科技营收+25.7%、净利+19%;软控股份增收不增利;巨轮智能和蓝英双双亏损。蓝英的亏损更多是"公司个体问题"(SBS、减值),不是行业共性;2026 年减亏方向与软控、豪迈的企稳一致,说明外部需求在边际改善。
表5 2025 年同业对比
| 公司 | 营业收入(亿元) | 营收同比 | 归母净利润(亿元) | 毛利率 | | 蓝英装备 | 12.02 | -11.76% | -1.41 | 21.26% | | 软控股份 | 83.23 | +15.95% | 4.03 | 22.12% | | 豪迈科技 | 110.78 | +25.70% | 23.93 | 33.56% | | 巨轮智能 | 7.88 | -19.78% | -2.32 | — |
|
ROE 为什么从-2.4%崩到-18%
把净资产收益率拆开看(净利率×周转率×杠杆):2025 年 ROE -18.07%,暴跌主要由"净利率"一项贡献(-1.6%→-11.8%)——毛利率下滑、计提减值、SBS 亏损三者叠加;周转率只是小幅回落,杠杆是被净资产缩水"被动抬高"的,不是主动加杠杆。2026 年前三季 ROE 修复到-3.29%(年化约-4.4%),靠的是净利率改善,尚未涉及杠杆放大。
风险清单
- 商誉减值:3.26 亿元商誉对应 SBS 连续亏损,若盈利不改善可能再减值;
- 经营现金流恶化:前三季-3,233 万元,与利润背离;
- 流动性收窄:货币资金低于短期借款,靠续贷和回款维持;
- 存货跌价新压力:前三季计提 1,192 万元(上年同期为转回);
- 研发大幅压缩:2026 上半年研发投入-38.34%,可能拖累新品落地;
- 治理层面:未弥补亏损达实收股本三分之一,已触发股东会审议程序,连续多年未分红。
一句话总结
2025 年是"集中排雷"的一年,2026 年三季度开始"止血":毛利率回升、单季减亏确认,但现金流转负、收入未止跌,减亏主要靠节流。 这是"一次性减亏"还是"可持续修复",取决于四个指标:单季毛利率能否站稳 26%以上、经营现金流能否转正、减值计提是否收敛、在手订单(合同负债)能否回升。后面每份季报都值得重点看这几项。