1)先说盘面:节前最后一天阳光电源走出"缩量横盘、窄幅震荡"
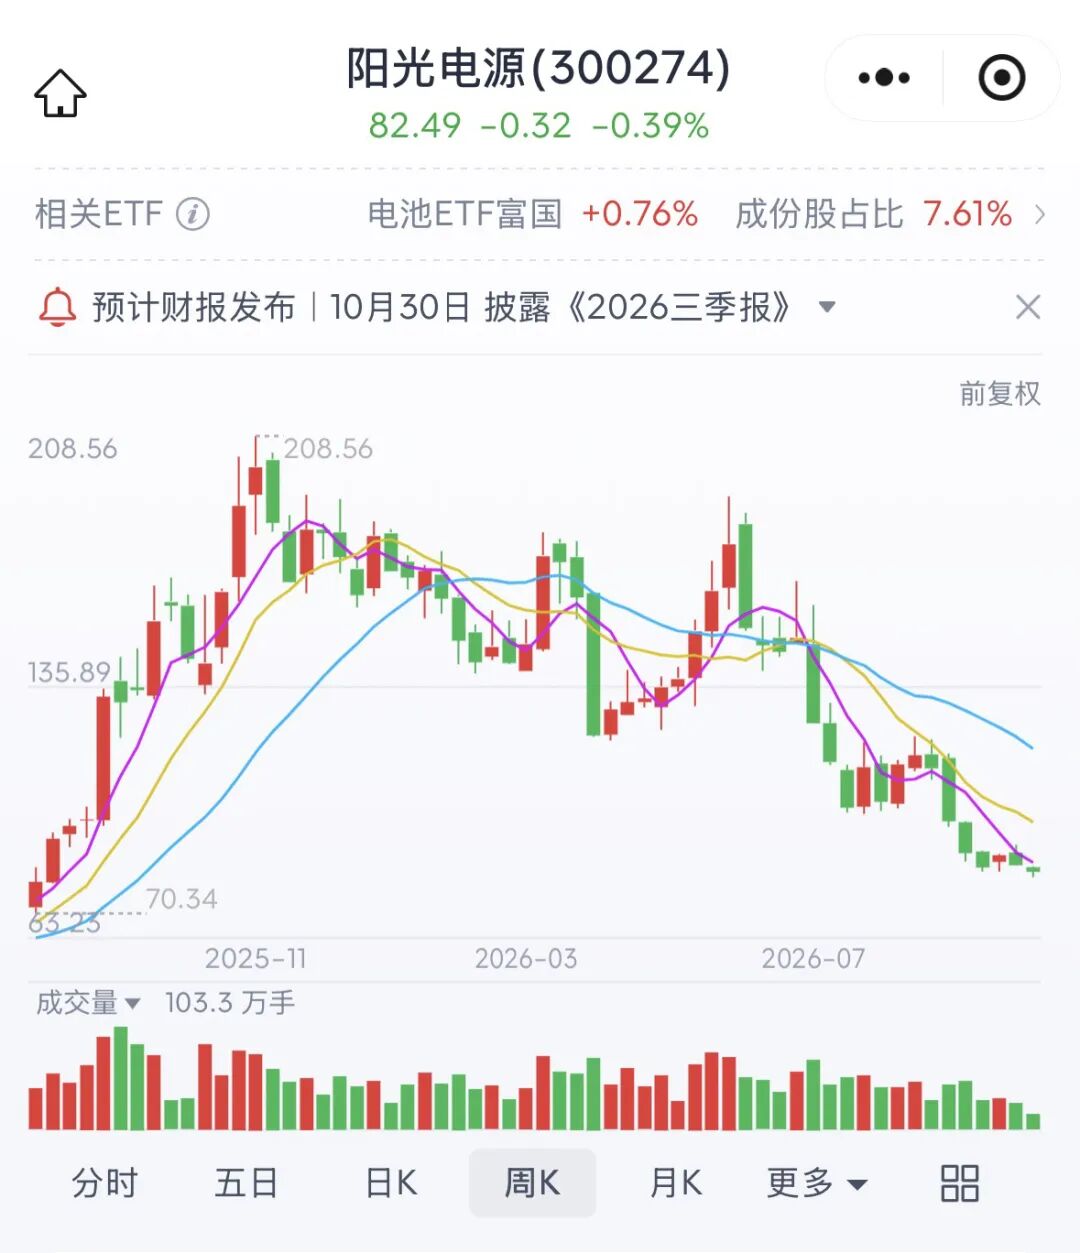
9月30日收盘,阳光电源报82.49元,跌幅0.39%,总市值约1710.19亿元。近一年区间振幅较大,2026年高点触及191.71元(2025年11月创下历史高点209元),9月30日最低下探至81.51元,本年从高位算起最大回撤一度超过55%。
本轮行情自年初冲高后持续回落。9月30日节前最后一天,开盘82.41元,盘中最高触及83.10元后回落,收盘定格在82.49元。全天成交额22.56亿元,换手率1.73%,量比约0.69,属于典型的节前缩量观望行情。
阳光电源作为逆变器+储能双龙头,近3个月走势严重弱于多数同行。这种走法,先别急着想"能不能回到200",先问三句:曾经靠什么冲上200?为什么又大幅回撤?现在储能逻辑还在不在?
2)上涨催化:从"光伏逆变器"到"全球储能系统集成商"的估值跃迁
2026年初,阳光电源走出强势行情,核心驱动是"储能出海+构网型技术+AIDC新曲线"三重逻辑叠加。
储能出海爆发:2026上半年储能业务收入占比升至50%,跃居第一大业务;海外收入占比大幅提升至73.40%。欧洲、中东、澳洲大储项目密集签约,市场将其视为"中国储能走向全球"的核心标的。
构网型技术壁垒:阳光电源在构网型储能领域技术领先,依托"多端口一体化、光储原生融合"等创新能力,重构了光储电站的成本、效率与稳定性。SHT系列逆变器获得全球首张VDE-AR-N 4105:2026并网认证证书,技术叙事强化了"不是普通逆变器厂"的估值逻辑。
AIDC电源新曲线:在此次披露的半年报中,公司首次将AIDC电源列入主要业务,正式推出EnerNeo系列固态变压器并面向市场供货,报告期内与东阳光、中联数据签署战略合作暨框架采购协议,并携手阿里云成立"绿色Token联合创新中心",打开新的估值想象空间。
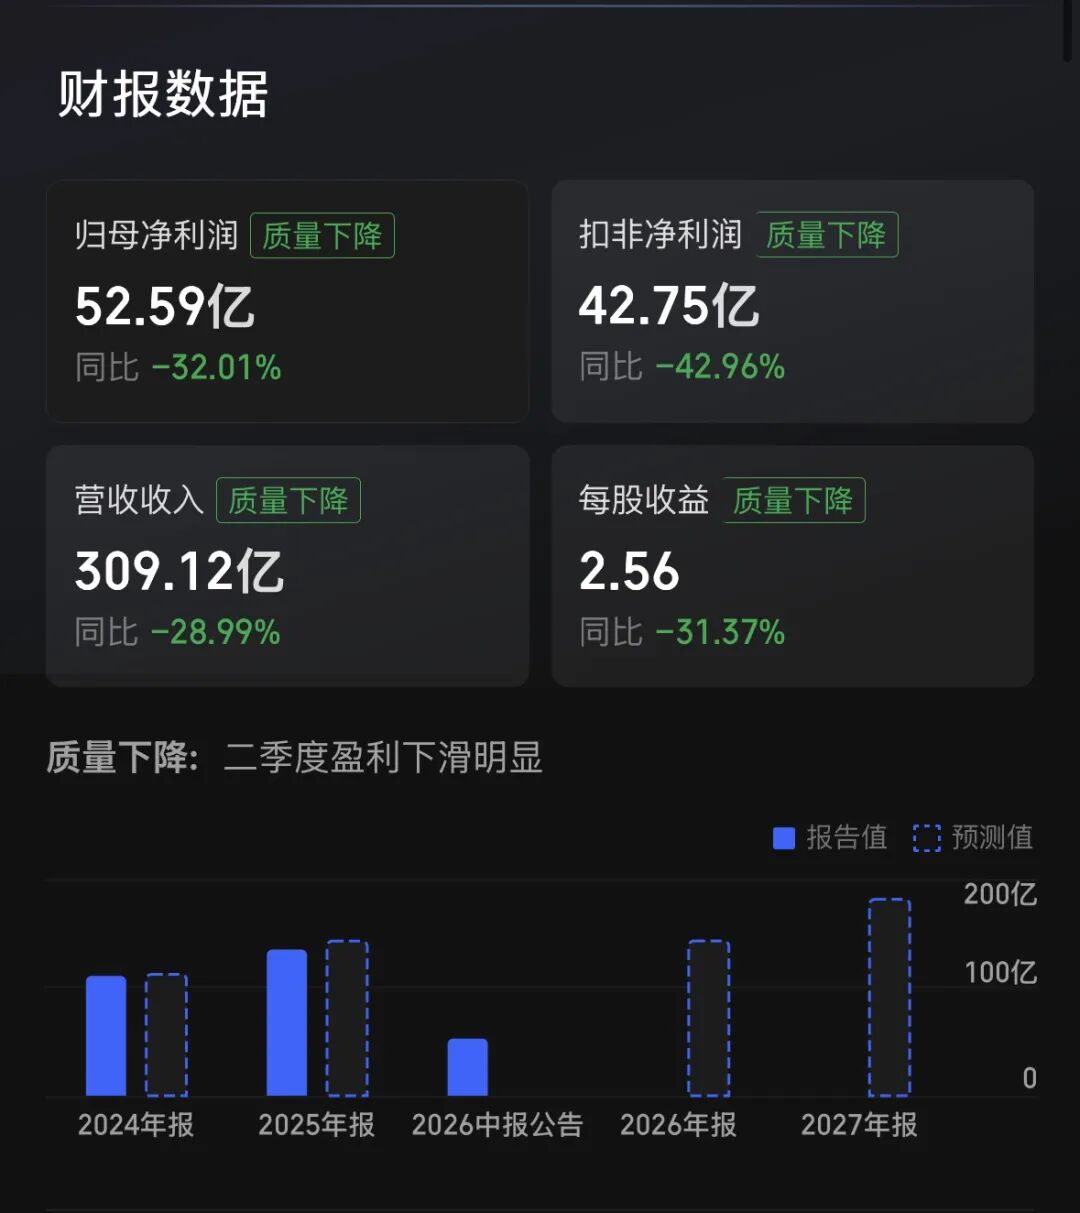
散户坑:看到"储能占比50%""海外收入73%"就以为阳光电源马上变纯储能标的。其实公司上半年营收同比下降28.99%,归母净利润同比下降32.01%,国内与中东部分区域收入下滑明显,错把"结构优化"当"全面增长"炒,是这轮冲高回落的核心原因。
3)政策与基本面:业绩在增长,但营收下滑和区域波动是隐忧
业绩层:2026半年报营收309.12亿(-28.99%)、归母52.59亿(-32.01%)、扣非42.75亿(-42.96%),毛利率约35.92%(同比提升1.56个百分点),经营现金流37.35亿(+8.75%),业绩增速承压但盈利质量尚可。
营收下滑真相:上半年营收下降主要系收入规模下降所致。其中,国内收入从去年同期的181亿元降至82亿元(降幅55%),中东市场受去年同期沙特大型项目交付影响,收入从57亿元降至11亿元(降幅91%),美国业务也面临地缘政治波动带来的萎缩风险。公司正通过加强创新、向其他区域市场倾斜及发力渠道业务来应对。
资产负债:总资产约1270.91亿,归母净资产约501.40亿,资产负债率约60.6%(以总资产和净资产倒推),财务费用为3.68亿(同比增加239.94%,主要系欧元及美元贬值导致汇兑损失增加),杠杆水平在光伏逆变器行业中偏低。
股东动作:7月21日董事长曹仁贤提议回购,8月3日董事会审议通过5亿至10亿元回购方案(回购价格不超过188元/股),同时拟向全体股东每10股派现6.4元(含税),释放股东层面维稳信号。
笔记结论:阳光电源现在不是"纯题材股",是"业绩承压+储能估值溢价+AIDC新曲线"的混合型标的。利润虽在高位但营收下滑,国内与中东波动制约估值上限,看点是海外大储订单落地节奏和AIDC电源业务放量。
4)资金面:7月北向资金单月大幅减持,是当月暴跌的重要推手之一
7月暴跌与北向减持:7月是阳光电源2026年走势的分水岭。受美国FCC逆变器禁令传闻冲击,7月1日股价单日暴跌13.95%,全月累计跌幅达35.14%,市值蒸发近700亿。截至7月31日,北向资金(香港中央结算)持股降至1.097亿股(占比5.29%),较6月底的1.675亿股(占比8.08%)单月大幅减持约5789万股,减持幅度接近35%,是当月砸盘的重要力量。
9月30日资金流向:收盘微跌0.39%,成交额22.56亿,换手1.73%,主力资金呈微幅净流出状态,散户资金小幅承接。
拉长到9月全月:股价从月初的85元附近震荡回落至82.49元,累计主力资金呈净流出态势,呈现"机构调仓、散户承接"的格局。
5)后续"继续强/转弱"观察清单
储能行业面:
全球大储装机月度数据,尤其是欧洲、中东、澳洲项目开工与并网节奏;
国内储能中标均价能否企稳,价格战是否向海外蔓延;
构网型储能渗透率提升速度,阳光电源技术壁垒能否维持高毛利。
AIDC与出海面:
AIDC电源业务订单落地:EnerNeo系列固态变压器后续签约与交付节奏;
海外产能与渠道建设进度,能否有效规避欧美贸易壁垒;
海外大储订单落地:欧洲、中东、澳洲项目签约与交付节奏,中东新项目能否填补沙特缺口。
公司基本面:
储能系统季度发货量能否维持增长,毛利率能否稳定在35%以上;
逆变器出货增速与毛利率变化,特别是欧洲高端市场占比;
经营现金流能否持续为正(上半年37.35亿,同比改善明显);
汇兑损失是否可控,财务费用能否回落;
观察中期分红(10派6.4元)及5-10亿回购方案的实施进度与市场反应。
资金面:
北向资金是否结束减持并重新增持,融资余额是否企稳回升;
节后首日成交额能否重回25亿以上,换手率能否回到2%以上;
股价位置:81.51—191.71元区间内,接近下轨看业绩支撑,接近上轨看储能情绪。
投资纪律:逆变器+储能股不追高,不把一次认证公告当成估值修复信号,不因为"出海故事"忽略营收下滑现实。先观察上述条件,条件满足才小仓试,条件破就只观察。