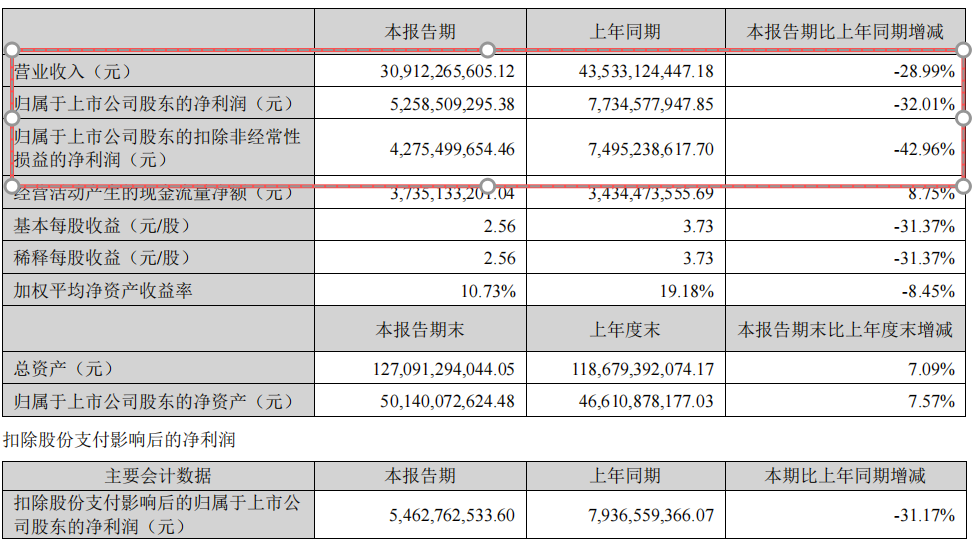
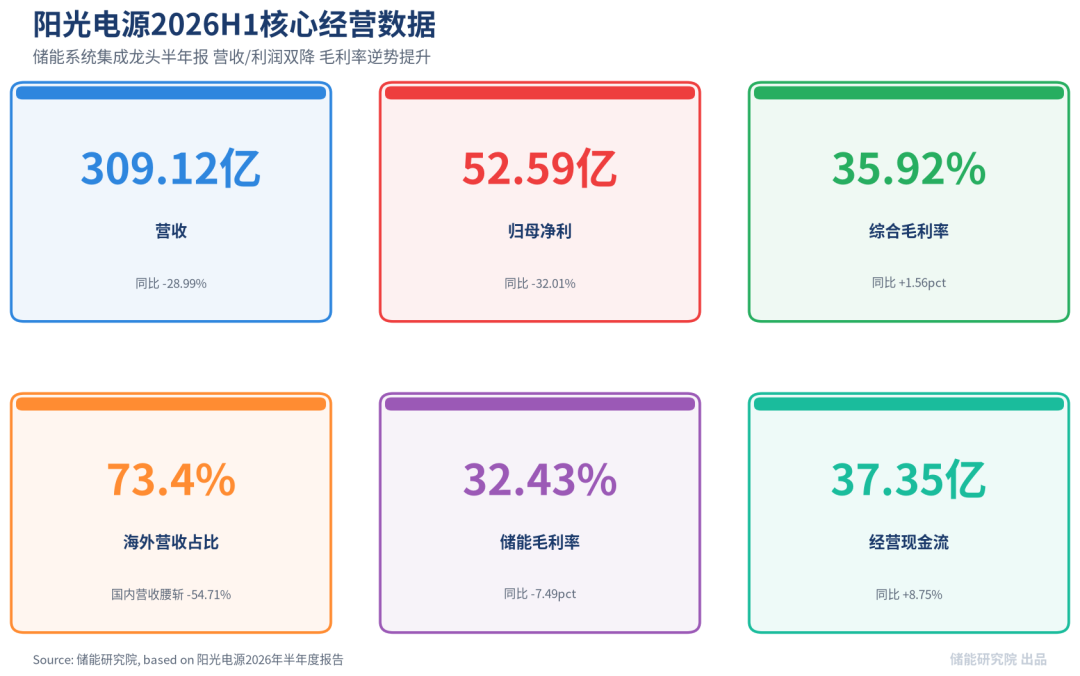
美国重拳之后的一天,阳光电源交出了2026年上半年成绩单:营业收入309.12亿元,同比下降28.99%;归母净利润52.59亿元,同比下降32.01%。去年的半年报,这两项数字还在同比增长40%和56%。
仔细分析这份新的成绩单发现,双降之下,公司的结构在悄然变动:海外收入占比73.40%,创历史新高;储能收入占比50.0%,第一次占到一半;综合毛利率35.92%,不降反升。
上半年成绩单显示,阳光电源已经在悄然挑战其业务结构。虽然降的是规模,但挪的是重心。此外,更是打出了目前大热的新牌AIDC。
财报发布前一天,公司刚经历一轮大跌。8月27日,阳光电源市值一天蒸发约286亿元,A股收跌12.24%。大跌的导火索来自美国:当地时间8月26日,特朗普签署第14420号行政令,将电网级逆变器、大型储能系统等外国制造设备排除在美国主干电网之外。
一边是主动选择通过收缩换来的结构调整,一边是即将遭遇的美国“贸易大棒”,今年下半年,对阳光电源来说,能否继续坐稳行业龙头位置,成为关键窗口。
少掉的126亿,近八成在国内
阳光电源上半年营收比去年同期少了约126亿元。拆开看,近八成缺口在国内。
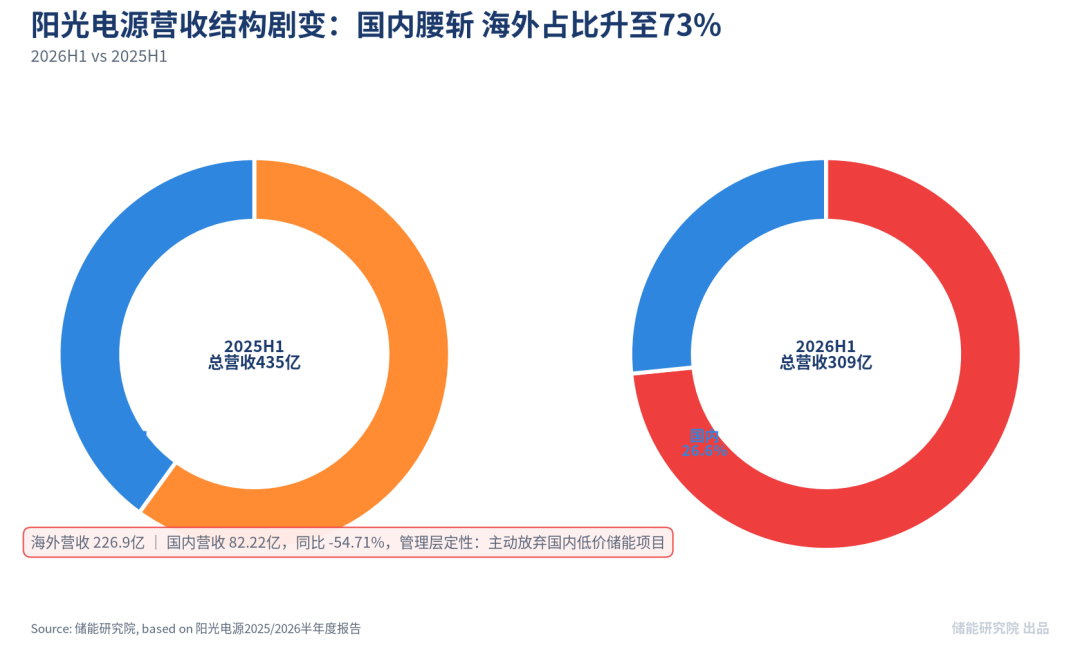
分地区,国内收入82.22亿元,同比下降54.71%,少了约99亿元;海外收入226.90亿元,下降10.59%,少了约27亿元,占比从58.30%升至73.40%,第一次站上七成。
国内的缺口对应的是整个行业的收缩。国家能源局数据显示,2025年上半年国内新增光伏装机212.21GW,同比增长107%;今年上半年只有72.07GW,同比下降66.04%。
装机起伏之间是政策周期的变化。136号文推动新能源上网电价全面市场化,此前抢装透支的需求在今年集中显现。公司在财报中的解释是,国内市场收益率下滑,部分区域因消纳压力暂缓新增并网审批,特高压建设缓慢,短期光伏装机同比下滑,海外保持稳步增长。
分业务看,降幅最大的是新能源投资开发:从上年同期的83.98亿元降到12.58亿元,下降85.02%。这块业务做的是电站开发,重资产、回报周期长,2025年毛利率只有14.50%,明显低于储能系统和逆变器。136号文之后国内电站收益率下滑,公司随之收缩了这块业务;低毛利业务退场,也是整体毛利率不降反升的一个原因。
光伏逆变器等电力电子转换设备收入123.88亿元,同比下降19.17%。半年报引用的第三方数据显示,上半年全球新增光伏装机177GWac,同比下降43%,下滑主要发生在中国市场。
储能系统收入154.56亿元,同比下降13.18%。上年同期储能收入178.03亿元,同比增长127.78%,其中沙特7.8GWh项目在2025年一季度集中确收约40亿元,贡献利润约10亿元。今年上半年,没有同等体量的项目。
收入降了,毛利率在升。
数据显示,阳光电源上半年综合毛利率35.92%,同比提升1.56个百分点,公司归因于产品结构优化;一季度33.26%,二季度回升到38%以上;二季度归母净利润29.67亿元,环比增长29%。经营活动现金流净额37.35亿元,同比增长8.75%。
储能首次占一半,新牌押在AIDC
8月28日晚间的业绩交流会上,公司管理层将营收下滑定性为主动选择,明确表态坚决不参与国内低价储能内卷项目,牺牲规模优先保毛利率和现金流。
阳光电源此次半年报的冲击力,不只在利润下滑幅度,更在结构性数据的主动挑战。
当国内储能市场还在低价内卷时,行业龙头选择了不玩了。
154.56亿元的储能收入,占营收比重50.0%,上年同期是40.89%。2025年中报,储能首次超过光伏逆变器成为公司第一大业务;这一次,占比过半。
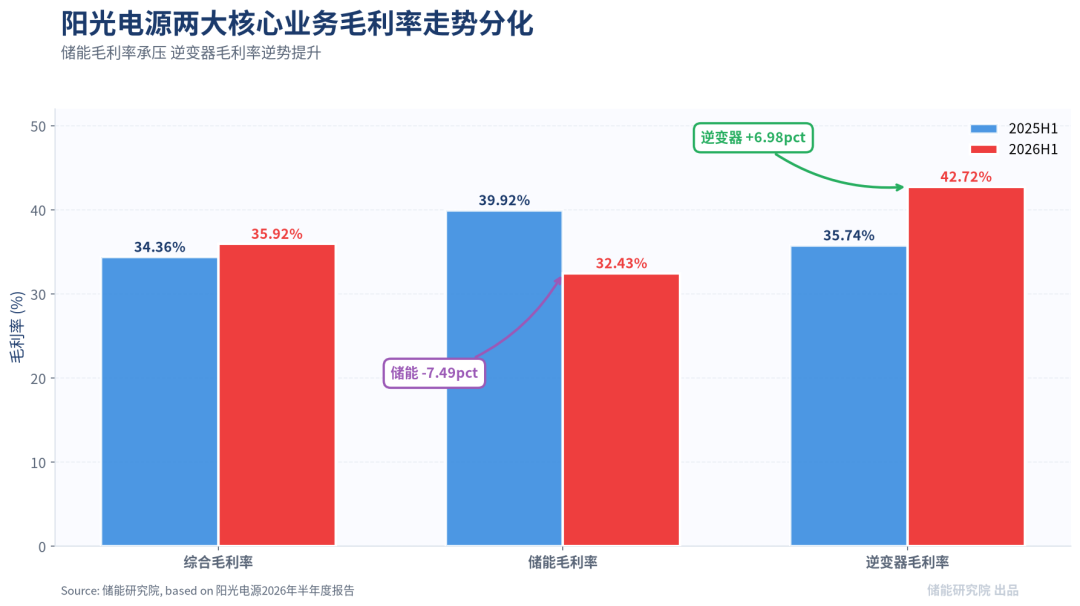
但是,储能业务的毛利率在往下走。上半年储能系统毛利率32.43%,同比下降7.49个百分点。公司在财报中的归因是碳酸锂价格波动、汇率波动和市场结构。
原因是,碳酸锂涨价的传导。上半年电池级碳酸锂现货均价16.34万元/吨,去年同期是7.04万元/吨,翻了一倍多。同一轮涨价,上游和中游读到的是两份报表:天齐锂业半年报里的锂矿业务毛利率74.19%,阳光电源的储能系统毛利率下降7.49个百分点。上游多赚的部分,正在变成中游的成本。
好的一面是,需求端仍在扩张。半年报引用的第三方数据显示,上半年全球锂电储能装机140GWh,同比增长30%。公司3月底定下的全年储能出货60GWh以上的目标,中报业绩交流会上没有下调。
在国内市场主动收缩的同时,阳光电源在海外市场的布局明显提速。
中东的订单还在进来。今年5月,公司与阿联酋Masdar签约,为全球首个吉瓦级全天候可再生能源项目供应7.5GWhPowerTitan3.0液冷储能系统和2.6GW逆变器,项目预计2027年并网。
加上2025年12月已全容量并网的沙特7.8GWh项目,公司在中东拿下的吉瓦级储能订单合计超过15GWh。
对阳光电源最优势的业务逆变器来说,虽然收入下降19.17%,但毛利率42.72%,同比提升6.98个百分点,海外占比提升托住了这块业务的盈利能力。
仔细阅读半年报就会看出,2026年阳光电源打出的新牌是AIDC。
这份半年报第一次把AIDC电源列入主要业务,排在光伏逆变器、储能系统之后。EnerNeo系列固态变压器已经面向市场供货,配套800V高压直流产品完成国内小批量交付,报告期内与东阳光、中联数据签署战略合作暨框架采购协议,并与阿里云成立绿色Token联合创新中心。业绩交流会上披露,AIDC配储在手订单已有2GWh。
龙头位置遭遇多重挑战
下半年,对阳光电源来说,最关注的还有美国的“贸易大棒”。
行政令给美国能源部留了120天,实施细则要在12月下旬之前出台。
细则将回答两个问题:受涵盖的外国实体如何界定,已安装设备如何处置。行政令授权能源部对生效前已安装的存量设备提出排查、隔离、替换、移除等要求,但均以授权形式出现,且须权衡电网可靠性;是否执行、执行到什么程度,要看细则落地。行政令本身不等于存量设备马上面临拆换。
其实,这已经是三个月内的第二轮政策收紧。7月28日,美国联邦通信委员会把境外生产的联网逆变器列入管制清单,新型号无法获得设备授权。公司当时回应,该政策限制的是新产品认证,已获认证产品的在美销售不受影响,公司出口美国的逆变器没有远程升级和远程通信功能。
阳光电源美国子公司2025年全年收入172.47亿元,占当年集团总营收的19.34%。这是2025年年报口径,2026年半年报未单独披露分国别收入,公司在互动平台给出的区间是15%至20%。中报披露当日,股价收于97.69元,年内累计下跌42.61%。
阳光电源业绩交流会上的口径有三条。不考虑在美国建厂,管理层认为地缘政治环境下本地化没有成本优势;此前政策设置的储能安全港条款仍然有效,储能业务暂在安全港范围内。第三条是电压等级。行政令字面定义的是69千伏以上接入的电力系统,公司在美国的业务以13.8千伏、34.5千伏接入的分布式项目为主,暂未直接受限,且美国市场产品迭代慢,现有老型号预计仍有几年销售期。
半年报的双降叠加美国贸易大棒,市场下半年最关心的是:阳光电源的行业龙头位置,还能不能守住?
业绩会上,管理层给出的判断是,中小对手已经开始退出,竞争格局边际好转。压力同样具体:美国细则落地之前,占比近两成的美国收入悬着;碳酸锂价格居高不下,储能毛利率就还有下行压力;AIDC的2GWh在手订单,离挑大梁还早。