一时的数据注水,换来的是数年之久的民事赔偿纠纷。
资本市场里,财务造假的罚单常常只是风暴的序幕。当一纸处罚落定,真正漫长且沉重的代价,往往藏在接踵而至的投资者索赔之中。
2026年11月4日晚间,兴源环境发布诉讼公告,一次性披露417起证券虚假陈述责任纠纷案件,全部案件移交杭州律谐调解中心开展诉前调解,投资者索赔总金额高达2.64亿元。
原告以公司应承担证券虚假陈述责任为由要求赔偿,案件正处于诉前调解阶段。
01
417起诉讼集中爆发
本次群体性维权案件,全部由杭州市中级人民法院统一移送调解,是A股批量投资者维权的典型案例。从调解进展来看,目前仅2起案件达成和解,调解赔付金额159.90万元;剩余415起案件仍处于协商阶段,后续赔付规模尚未落地。
面对高达2.64亿元的索赔总额,公司仅计提966万元预计负债,计提比例仅为3.66%,资金储备与潜在赔偿需求存在巨大鸿沟。
按照A股证券虚假陈述纠纷的普遍调解惯例,实际赔付金额通常为投资者索赔总额的30%—50%,即便取下限30%测算,实际赔付金额也将接近8000万元,远超当前966万元的计提额度,后续大概率需要补提大额负债,直接冲击当期利润。
本次财务造假属于管理层主观故意行为,而绝大多数董责险条款都将“故意实施财务舞弊”列为免责情形,保险很难对本次巨额赔款形成全额兜底。
这场巨额索赔风波,根源来自于长达七年的系统性财务造假。2024年1月,浙江证监局出具《行政处罚决定书》,正式认定兴源环境全资子公司杭州中艺生态在两项PPP项目中,人为虚增项目收入与成本,直接造成上市公司2016年至2022年连续七个会计年度年报财务数据虚假记载。
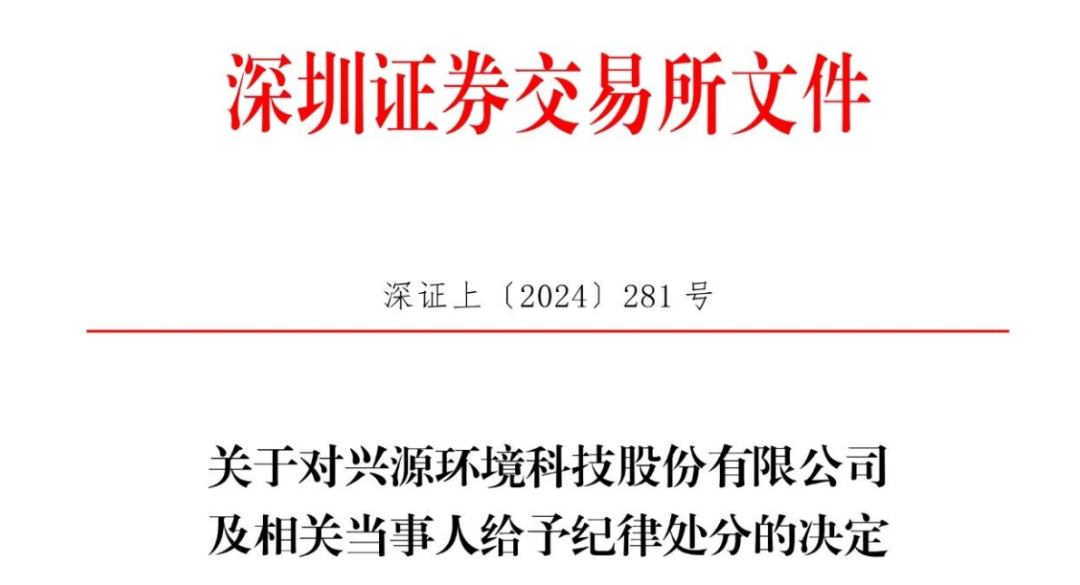
2016年公司虚增营业收入9063.09万元、利润2202.07万元;2017年虚增营收2.68亿元、利润3636.86万元。这两年的收入与利润注水,进一步传导至后续年度,造成2018至2022年资产、负债科目持续失真,一整套财务舞弊链条横跨整整七年之久。
但行政处罚只是代价的开端,紧随其后的就是投资者集体维权,这也是近年来A股财务造假案件的共同特征:监管罚款只是短期支出,旷日持久的民事索赔才是压垮上市公司的长期重担。
02
财务风险持续放大
群体性索赔落地之际,兴源环境本身已经陷入经营困境,三季报财务数据进一步放大了赔付带来的经营压力。
根据2026年三季报数据:公司前三季度实现营业收入5.73亿元,同比下滑19.29%;归母净利润亏损1.66亿元,同比降幅高达191.36%;扣非净利润亏损1.68亿元,主业盈利能力持续恶化。
截至9月末,公司总资产89.14亿元,归母净资产已经转为-1.03亿元,进入资不抵债状态,财务基本面持续恶化。
资产负债表显示,公司期末预计负债余额达到1303.16万元,较年初暴涨498.69%,公司在财报中明确说明,增长主因就是计提诉讼赔偿损失;利润表中,前三季度营业外支出935.03万元,同比增幅203.88%,同样来自诉讼赔偿计提。
可以预见,一旦后续批量调解落地、需要补充计提数千万元赔偿负债,公司亏损规模还将进一步扩大。对于一家总市值仅25.33亿元的创业板公司而言,数千万元的现金赔付,会持续消耗公司现金流,进一步加剧资金紧张局面。
03
财务造假代价从来不止罚款
兴源环境七年财务造假、四百余起投资者集体索赔的案例,给上市公司财务人员、内审从业者、董监高带来深刻警示。
第一,财务舞弊的代价具备极强的滞后性。很多企业只看到短期虚增利润带来的股价提升,却忽视行政处罚之后长达数年的民事赔偿。
监管处罚只是第一道关口,投资者集体维权才是长期“财务包袱”,一旦遇上批量诉讼,赔付金额往往远超监管罚款。
第二,内控失效是舞弊的根源。本次造假始于子公司PPP项目收入成本确认失控,母公司未能做好项目核查、财务核验,连续七年放任财务数据失真。
内控体系形同虚设,会让短期财务漏洞演变为长期定时炸弹,一旦东窗事发,上市公司将同时面临业绩下滑、巨额赔款、信用受损三重打击。
第三,不要把董责险当成财务造假的“兜底保护伞”。保险仅能覆盖高管履职过失带来的赔偿,对于主观故意的财务舞弊行为,保险公司有权依据免责条款拒赔,上市公司最终只能自行承担全部赔偿损失。
一场横跨七年的财报造假,最终演变成417起投资者维权案件,2.64亿元索赔金额高悬头顶。后续批量调解的赔付金额、董责险理赔结果、新增诉讼数量,将成为接下来影响兴源环境经营与股价的核心变量。
上市公司财务造假,从来都不是一关了之。一时的数据注水,换来的是数年之久的民事赔偿纠纷,这也是资本市场投资者保护制度不断完善之下,舞弊主体必须承担的长期代价。