来源 :公司金融杂志2026-11-10
仟源医药拟动用 3.1 亿元公积金补亏,修复分红条件
11 月 9 日,仟源医药(300254)发布公告,计划使用盈余公积及资本公积合计 3.10 亿元弥补母公司累计亏损,扫清利润分配的制度障碍。
本次补亏方案已经董事会审计委员会、董事会审议通过,尚需股东大会表决,存在不确定性。
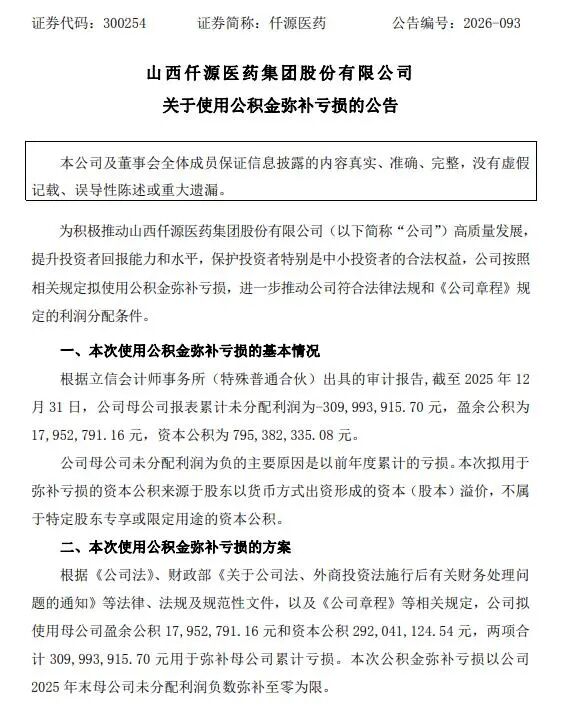
公告显示,截至 2025 年 12 月 31 日,经审计的母公司报表累计未分配利润为- 3.10 亿元。同期母公司盈余公积账面余额 1795.28 万元,资本公积 7.95 亿元。
本次用于补亏的资本公积,来源为股东货币出资形成的资本溢价。按照方案,公司将全额动用盈余公积 1795.28 万元,再拿出资本公积 2.92 亿元,合计 3.10 亿元,将未分配利润补至零。
方案落地之后,母公司报表科目将同步调整:盈余公积清零,资本公积降至 5.03 亿元,未分配利润由负数归零。公司称,本次操作将优化财务结构,满足法律法规及公司章程规定的分红要求,提升投资者回报能力。
这也是新《公司法》落地后,上市公司利用资本溢价公积补亏的典型案例。新规明确补亏顺序为先盈余公积,不足部分可使用符合条件的资本公积,为不少背负历史滚存亏损的上市公司打开修复分红资格的通道。
但需要厘清的是,公积金补亏属于会计层面调整,不产生现金流,也不会直接改善企业经营基本面。
此前仟源医药受核心品种调出医保、集采落地等因素冲击,业绩承压,母公司长期存在大额未弥补亏损,不具备分红条件。虽然账面亏损可以通过公积金抹平,但企业经营压力仍存,产品销售、集采政策、研发投入等风险不会随本次账务调整消失。
对于投资者而言,补亏完成只是拿到分红的“入场券”,后续能否分红,核心取决于公司能否持续实现盈利。资本公积本身属于股东投入形成的权益,本次调整并不创造利润,不能简单视作业绩反转信号。
市场人士提醒,投资者应当区分会计调整与经营改善,理性看待此类公告。股东大会投票结果、公司后续盈利持续性,仍是判断仟源医药价值的关键。