三季报净利润暴涨750%,这家公司成色几何?
近日,迪安诊断(300244.SZ)交出一份亮眼的三季报,前三季度归母净利润上涨750%,营收和净利规模均位列行业前茅。
(来源:同花顺iFinD)
在DRG医保控费、检验项目集采降价、行业价格持续下行的大环境下,迪安诊断将增长目光盯上特检赛道与AI数字化转型,试图在普检薄利的行业红海之中开辟精准医疗的增长缝隙。
然而,账面利润的反弹不等于经营质量的全面改善。当一次性减值红利褪去,靠什么补齐经营短板?内控治理漏洞,会不会成为转型路上的掣肘?
身处普检薄利、竞争加剧的行业夹缝之中,迪安诊断还有硬仗要打。
业绩成色
)
迪安诊断全称为迪安诊断技术集团股份有限公司,成立于2001年,2011年登陆创业板,是国内头部第三方医学检验(ICL)企业,主营医学诊断服务与体外诊断产品销售两大板块,当前战略聚焦精准特检与AI病理诊断。
(来源:豆包)
(来源:同花顺iFinD)
截至2026年三季度末,公司董事长陈海斌为第一大股东,持股比例约为26%,第二三大股东分别为香港中央结算公司和华宝兴业基金,持股比例分别约为5%和2%。
(来源:天眼查)
2026年前三季度,公司总营收74亿元,同比下滑2%;归母净利润近5亿元,同比增长750%;扣非净利润约4亿元,同比大增近1075%。
(来源:公司三季报)
其中,第三季度营收超26亿元,同比小幅转正0.23%,终结了此前连续多个季度的营收下滑;单季归母净利润2.50亿元,同比增长438%。
盈利指标同步回升,前三季度加权平均净资产收益率超7%,同比提升6.45个百分点,基本每股收益0.789元,同比增长750%。
(来源:公司三季报)
前三季业绩表现不错,但放在近五年的时间轴里再看,成色更清晰一些。
2022年至2025年迪安诊断营收依次约为203亿元、134亿元、122亿元、101亿元,对应全年归母净利润约为14亿元、3亿元、-3.6亿元、0.4亿元。
若看各年前三季度,2022年至2026年归母净利润依次约为24亿元、5亿元、1亿元、0.6亿元、5亿元,对应营收约为156亿元、103亿元、93亿元、76亿元、74亿元。
(来源:同花顺iFinD)
可以看到,2022年受益于特殊检测需求,全年及前三季度营收、利润双双站上阶段高点;此后营收持续回落,全年利润在2024年转为亏损、2025年微利,前三季度利润则在2025年触底,直到2026年前三季度才明显反弹。
更值得注意的是,本轮利润大增并非来自业务规模和营收的扩张,而是多重因素叠加。
首要推手是信用减值损失由上年同期的亏损超3亿元转为收益0.34亿元,仅这一项就贡献了超过3.5亿元的利润弹性。
(来源:公司三季报)
此外,投资收益达0.8亿元、同比增长525%,其中相当部分来自完成非同一控制下企业合并、原持有股权在购买日公允价值重估形成的一次性收益。
(来源:公司三季报)
由于信用减值转回计入营业利润,扣非净利润也同步大增约1075%,而年初至报告期非经常性损益合计约0.64亿元,恰好对应归母净利润与扣非净利润之间的差额。
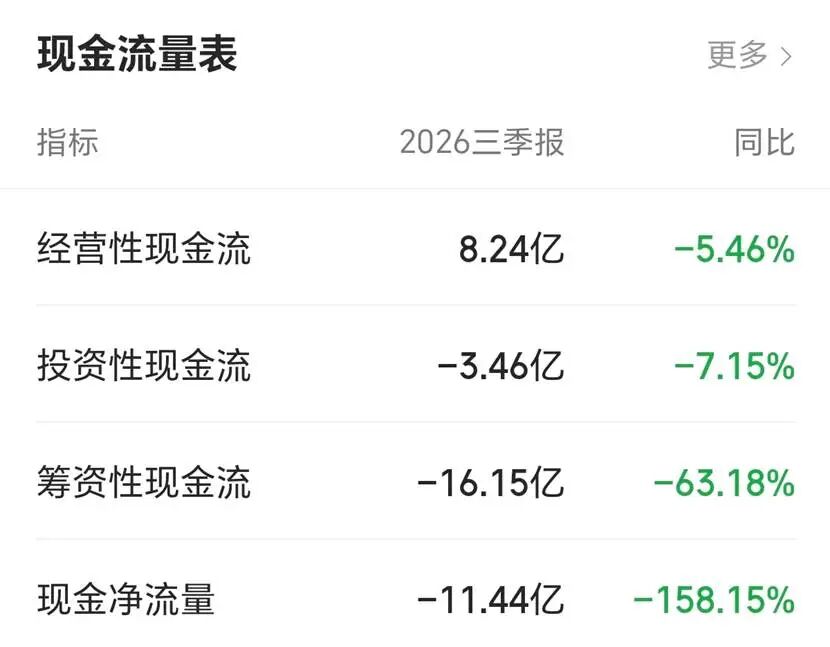
与之形成对照的是,前三季度经营活动现金流量净额仅约8亿元、同比还下降超5%,利润暴增与现金流背离,业绩增长的含金量仍有待检验。
(来源:同花顺iFinD)
从不同业务来看,分化特征较为明显。
诊断服务收入超26亿元,同比小幅增长不到1%,其中第三季度单季增速提升至8%,是营收端难得的正增长来源。
渠道产品收入47亿元,同比下滑超4%,集采与渠道调整带来的压力仍未缓解;自有产品业务收入3亿元,同比增长近6%,成为产品端少有的正增长亮点。
(来源:公司三季报)
收购迪谱诊断公司后,核酸质谱、纳米孔测序实现设备+试剂全链条自研,补齐高端分子诊断短板,多款质谱试剂盒拿到三类医疗器械注册证,契合新版检验收费政策红利。
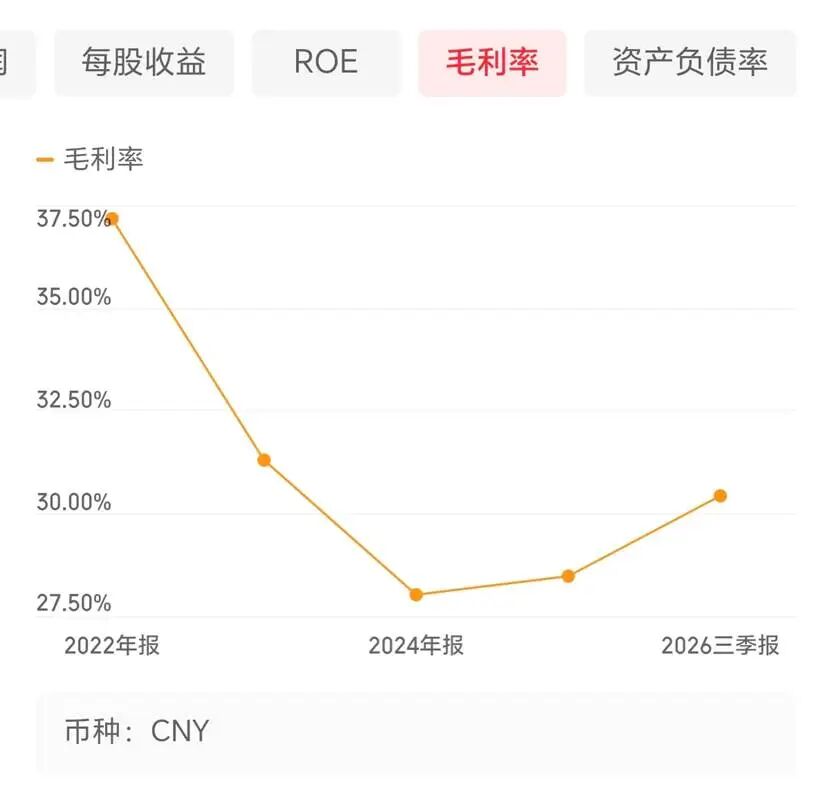
盈利水平方面,前三季度综合毛利率同比提升1.35个百分点,区域一体化运营与供应链集约化降本取得阶段性成效。
(来源:同花顺iFinD)
但费用端也在全面收缩,销售费用、管理费用、研发费用同比均下降,其中研发费用近1.6亿元、同比下降超8%,降本的另一面是研发投入同步缩减,未来或影响技术竞争力。
(来源:公司三季报)
迪安诊断应收账款仍有61亿元,较年初的59亿元不降反升,占前三季度营收的八成以上,资金占用明显,也是未来坏账的压力来源。
期末公司商誉近6亿元、较年初增长55%,系收购迪谱诊断等非同一控制下企业合并所致,扩张积累的商誉也存在未来减值风险。
(来源:公司三季报)
赛道博弈
截至2026年9月末,迪安诊断在全国累计建成精准中心120家,前三季度新增落地10家,依托这一网点布局,相关业务收入同比增长45%,成为拉动业务增量的重要因素。
不过在高端医院领域,公司的渗透率还没有拉开同业差距。
2026年上半年迪安诊断三级医院客户收入占比提升至约53%,而同期金域医学这一比例超过54%,高端客户争夺仍处于胶着状态。
为改善这一局面,公司持续拓展高价值客户,前三季度新签客户1237家,市场份额进一步提升,高价值业务营收占比随之上升,整体营收也呈逐季改善的态势。
(来源:公司三季报)
好消息是,政策环境正在迎来利好。
2026年8月新版检验类价格立项指南正式落地,新增130余项创新检验项目,质谱、测序这类高端特检项目被纳入合规加收清单,特检业务迎来政策扩容窗口。
为抓住这一轮机遇,公司通过收购迪谱诊断补齐产业链短板,完善核酸质谱、纳米孔测序设备与试剂的自研产能,搭建起高端特检“设备+试剂+检测服务”一体化布局。
只是,整个ICL行业已经进入同质化竞争阶段,迪安不仅要抢抓政策红利,还要直面金域医学、艾迪康等同业对手的贴身比拼。
有业内人士对《天下财道》表示,放到整个行业层面观察,第三方检验机构的两难格局仍将延续,普检项目持续受到集采降价与DRG医保控费的压制,走量业务毛利率不断收缩。
而特检项目技术门槛高、实验室建设与临床落地周期长,短期很难快速放量,不大容易立刻填补普检业务留下的利润缺口。
即便精准中心带来可观的收入增速,业务结构转型依然面临多重现实约束。
首先,网点持续扩张不断拉长公司的管理半径,随着精准中心数量突破百家,网点增多带来运营开支上升、人员管理难度加大,实验室质控体系也需要持续投入维护。
其次,特检项目的溢价空间正在被逐步压缩,全国统一检验定价框架已经成型,未来高端项目的差异化加价会持续收紧,高毛利红利很难长期维持。
最后,三级医院优质客户的竞争已经进入白热化,各家头部ICL企业同步争夺三甲医院资源,任何一家的先发优势容易被同业快速跟进抹平。
挑战仍在
隐忧,藏于疏漏。就在10月份,浙江证监局向迪安诊断出具责令改正决定书,事由是3名独立董事2025年度述职报告未按期披露;董事会秘书陶钧也因此收到警示函,深交所同步下发监管函,两项监管措施均被记入证券期货市场诚信档案。
(来源:浙江证监局)
从性质上看,本次问题属于公告上传环节的技术性疏漏,不涉及财务造假或业务违规,也不会直接影响日常经营,看似事情不大。
但迪安诊断正处于扭亏增效、全力推进战略转型的关键周期,信披流程的粗放恰恰暴露出其内部内控体系并不完善。
这种治理层面的隐忧不只体现在信披环节。
截至2026年9月末,迪安诊断实控人陈海斌及其一致行动人累计质押公司股份占总股本的8.13%、占其所持股份的29.02%。
(来源:公司三季报)
百度百科显示,陈海斌是浙江吉安人,现年57岁,上海理工大学科技英语专业毕业,现任迪安诊断董事长兼总经理,曾以48亿元身价进入过胡润百富榜。
最新数据显示,10月12日至20日,陈海斌连续4次减持迪安诊断股份,目前持股占公司总股份比例为25.08%。
随着前三季度业绩回暖,迪安诊断股价近几个月有所反弹。截至10月30日,收报于20.22元/股(前复权,下同),对应总市值约126亿元。但与84.97元/股的历史高点相比,股价跌幅仍高达76%,总市值较高点缩水超400亿元。
迪安诊断月K线图(2015年4月-2026年10月)
(来源:东方财富)
股价走势反映了公司基本面的表现。市场为迪安诊断近期业绩反弹给出正向定价,但目前股价还远未回到经营扩张期的高估值水平,显示出市场对业绩短期回暖能否真正转化为经营基本面反转,依然保留着相当程度的谨慎。
从另一方面看,公司已经布下的转型棋子是AI业务,不过,其落地还存在“技术快、变现慢”的挑战。
技术上,迪安自研的“灵眸”病理大模型已覆盖11大器官、近百种肿瘤亚型,病理AI产品取得中国、欧洲、东南亚多国的医疗器械资质。
2026年9月公司成为杭州公共数据授权运营的首批合作企业,10月又联合瑞金医院研发白血病智能诊断模型,并累计沉淀22PB多组学数据,其中6PB以上已完成清洗治理,数据底座初具规模。
(来源:公开报道)
但在业务数据上,公司并未单独披露AI业务的营收规模,对外虽提出连续三年业务增速100%的目标,可由于当前基数极低,短期很难形成大量的收入贡献。
因此,AI业务现阶段的核心价值,更多体现在降本增效与拿单能力上,距离转化为营收大动脉仍需时日。
总体来看,在普检持续承压、特检竞争白热化、AI 尚处投入期的行业环境里,迪安诊断要把减值转回、一次性收益带来的账面红利,转化为营收持续上行、现金流稳健、内控体系牢靠的内生增长,还有很长一段路要走。
迪安诊断手握精准中心、自研设备与 AI 病理三张牌,能否在医保控费、同业贴身竞争的挤压下站稳脚跟,最终要看它能否把网点、技术、客户资源拧成稳定的盈利主线,在周期震荡里走出属于自己的长期上升曲线。