来源 :读创2026-09-16
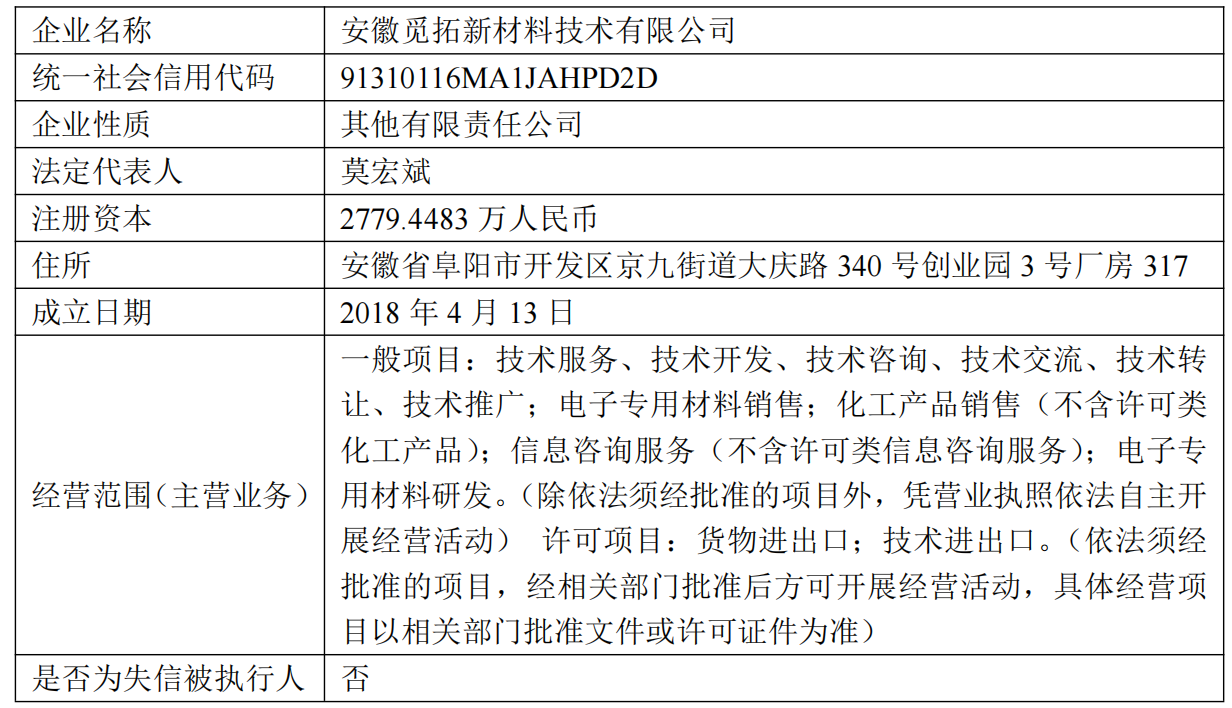
9月16日晚间,瑞丰高材(300243)发布公告称,公司拟以总对价4.99亿元取得安徽觅拓新材料技术有限公司68.065%股权。其中,4.64亿元受让66.3453%股权,再以3500万元增资取得5.1095%股权;交易完成后,觅拓新材将成为其控股子公司并纳入合并报表。
瑞丰高材表示,此次并购意在产业协同与转型升级。双方同属化学合成新材料行业,在覆铜板领域存在共同下游客户;瑞丰高材的环氧氯丙烷产品也是觅拓新材原材料之一,双方在管理、市场和研发方面具备协同基础。
公告显示,觅拓新材成立于2018年,拥有阜阳、上海两个研发基地,研发人员超过50人,已取得11项发明专利和17项实用新型专利,产品包括电子级环氧树脂、低介电树脂及感光材料。
然而,标的尚未走出亏损。2025年营业收入4074.54万元、归母净利润亏损6250.81万元;2026年上半年营业收入2729.15万元、归母净利润亏损2569.83万元。
公告解释,主要生产装置于2024年下半年建成,电子化学品导入周期需一至两年甚至更久。产线未满负荷却要承担公用工程、折旧、人工、研发和利息,收入暂难覆盖成本。
以2026年6月30日为评估基准日,觅拓新材归母权益账面值为10,956.61万元,评估值为7.12亿元,增值率549.91%。公告称,本次交易以评估结果为定价基础,交易作价与评估值不存在显著差异。
交易设置业绩承诺:觅拓新材2027年至2029年扣非归母净利润分别不低于-800万元、3000万元、7500万元;若三年合计低于9700万元的90%,即低于8730万元,将触发业绩补偿。
首要风险是持续亏损。若行业景气度下降、产品开发或市场开拓不及预期,甚至出现产品被新技术替代,标的收入增速放缓,便难以消化较高成本和费用;高评估增值还可能导致评估值与实际情况不符,并产生商誉减值压力。
技术和客户结构同样值得警惕。电子化学品技术迭代较快,若研发及人才储备跟不上市场变化,产品竞争力可能下降;同时,2025年及2026年上半年,标的前五大客户销售收入占比均超过90%。
整合与业绩承诺也不能掉以轻心。标的管理模式、业务流程和企业文化与上市公司存在差异,融合需要磨合期;若宏观环境、行业趋势或自身经营导致业绩不达预期,还可能出现承诺方补偿能力不足的问题。
资金与审批是交易落地的最后一道关。本次对价接近5亿元,其中不超过3.5亿元拟申请并购专项贷款,可能推高资产负债率和财务费用;交易尚需瑞丰高材股东会审议,涉及康鹏科技部分亦需其股东会批准。
二级市场上,截至9月16日收盘,瑞丰高材上涨1.20%报9.27元/股,总市值约61.19亿元,今年以来公司股价累计下跌47%。