11 月 4 日晚间,ST美晨(300237)公告摘帽获深交所同意:11 月 5 日停牌一天,11 月 6 日复牌,简称改回「美晨科技」。帽子背后,是 2014-2018 五年虚增收入 14.38 亿、虚增利润 6.58 亿的旧账,和一桩从收购当年就开始的造假。
股价 2.35 元,市值 33.89 亿元;五年虚增利润 6.58 亿元,全案罚款 290 万元。11 月 4 日晚间,ST美晨(300237)公告:撤销其他风险警示的申请已获深交所审核同意,11 月 5 日停牌一天,11 月 6 日开市起复牌,简称改回「美晨科技」。
帽子摘了,账改了,罚单也开过了,看起来这事就翻篇。但把三个数字摆在一起,事情没那么干脆:6.58 亿的虚增、60 万的公司罚款、十二年前一桩发行股份的并购。这三个数,恰好把「并购—承诺—造假—摘帽」整条链走了一遍。
1虚增从收购当年就开始
2014 年 9 月,美晨以发行股份购买资产的方式,收购郭柏峰等人持有的杭州赛石园林,园林由此成为全资子公司。按山东证监局《行政处罚决定书》(〔2025〕37 号)的认定,2014 年至 2018 年,赛石园林通过虚假采购劳务、苗木,虚增工程施工成本及完工百分比,从而虚增收入、利润;另有虚假销售苗木、虚减费用、收入成本错记等手法。
五年合计:虚增收入 14.38 亿元,虚增利润 6.58 亿元。逐年拆开看,幅度差得很大——2016 年一年就虚增收入 7.26 亿元,占当年营收 24.60%;2014 年刚并表时只占 2.06%。
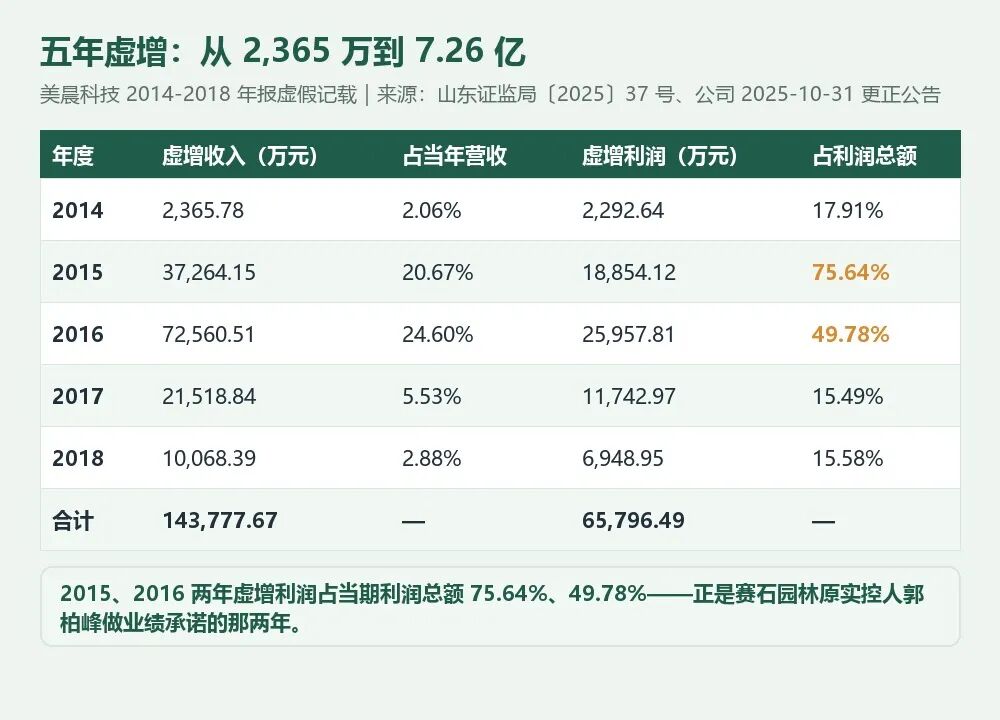
图 1|五年虚增的逐年分布|来源:山东证监局〔2025〕37 号、公司 2025-10-31 更正公告
手法值得说透一句。园林工程按完工百分比法确认收入:已发生成本除以预计总成本,得出完工进度,收入和成本都按这个进度确认。把假的劳务费、苗木采购塞进成本,进度被推高,收入跟着放大;毛利率不变,利润的绝对额一起上去。这是工程类公司最常见的收入操纵路径,也是审计最难核实的地方——完工量要跑现场,供应商要函证,纸面上每一步都「合规」。
(作者判断)注意一个时间点:收购是 2014 年 9 月,虚增从 2014 年报就开始了。也就是说,不是买来之后业绩恶化才动手做账,而是从并表第一天起,这份报表就是为这笔交易做的。
2承诺期两年,虚增最狠
赛石园林的原实控人郭柏峰,收购后继续担任赛石园林董事长,并对 2015、2016 年的净利润做出业绩承诺、承担利润补偿义务。把虚增比例和承诺期放在一起,规律就出来了。
2015 年虚增利润占当期利润总额 75.64%,2016 年占 49.78%——正是承诺期这两年。2017 年承诺期一过,这个比例掉到 15.49%,2018 年 15.58%。
(作者判断)压力最大的两年,虚增幅度最大;压力一消失,幅度立刻回落。两者高度同步。我们无法证明虚增就是为了完成承诺,处罚决定书也没有下这个结论,但「自己承诺、自己经营、自己出报表」这个结构本身就有问题——原实控人既是对赌义务人,又是标的公司的实际经营者,激励最强,制衡最弱。做并购的人,这一条比任何估值模型都该先看。
360 万不是轻判,是旧法的天花板
6.58 亿对 60 万,多数人的第一反应是罚得太轻。这其实是个法律适用问题,不是监管手下留情。
违法行为发生在 2014 至 2018 年,适用当时有效的 2005 年修订《证券法》。其第 193 条规定:信息披露有虚假记载的,责令改正、给予警告,并处 30 万元以上 60 万元以下罚款——60 万就是这一档的上限,山东证监局对公司已经是顶格处罚。2019 年修订、2020 年 3 月 1 日才施行的新《证券法》,第 197 条把上限提到了 1000 万;按《行政处罚法》第 37 条「从旧兼从轻」,新法处罚更重,不能溯及适用于旧案。
所以 60 万不是网开一面,是当年立法的天花板。同样的行为放到今天,罚款上限是它的 16 倍。
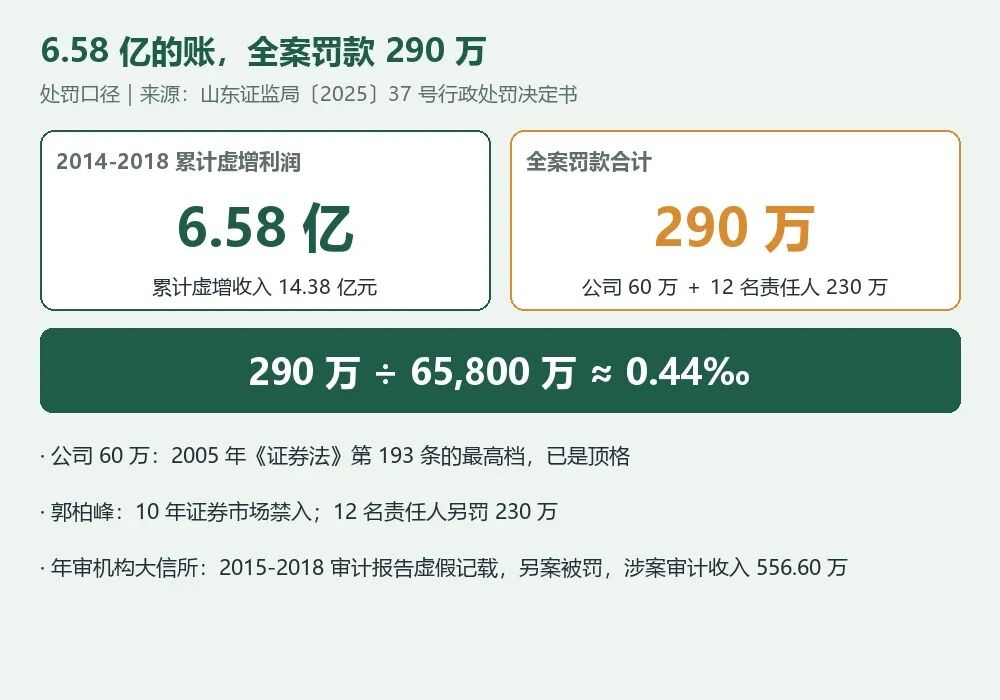
图 2|6.58 亿与 290 万的对比,及罚单的三个部分|来源:山东证监局〔2025〕37 号
罚单不止公司这一张:12 名责任人合计另罚 230 万元,郭柏峰被采取 10 年证券市场禁入;年审机构大信所因 2015-2018 年审计报告存在虚假记载、执业未勤勉尽责被另案处罚,涉案审计业务收入 556.60 万元。
(作者判断)对当事人来说,真正的代价从来不在罚款单上:10 年禁入,基本等于告别证券市场;两遍追溯重述,意味着财务团队和审计机构把十几年的账推倒重来;还有下一节要说的民事索赔。罚款是明码标价的部分,其余的都不是。
4摘帽的两道门,卡的是「改账」不是「等时间」
按深交所规则,被实施其他风险警示的公司,收到行政处罚决定书满 12 个月,才可以申请撤销。美晨的处罚决定书 2025 年 10 月 27 日落地,2026 年 10 月 27 日董事会通过申请议案——满 12 个月的当天就提交,一天没多等。
但时间只是条件之一。公司 2025 年 10 月完成会计差错更正及追溯调整,中兴华会计师事务所出具了专项审核报告;再对照创业板上市规则逐项自查,确认不存在其他风险警示情形。三件事都齐了,深交所审核同意,才有了 11 月 4 日的公告。
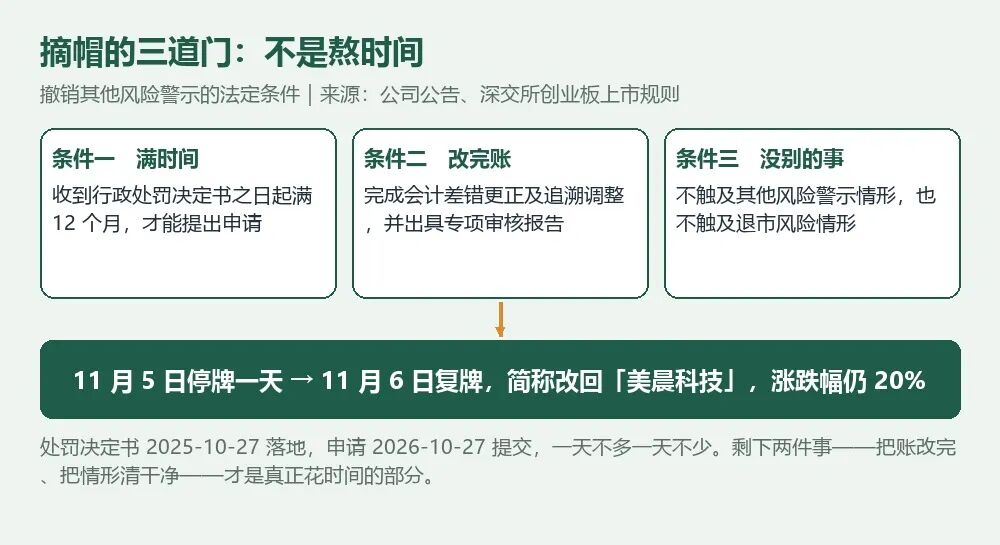
图 3|摘帽的三个条件与复牌安排|来源:公司公告、深交所创业板上市规则
更值得注意的是,这已经是第二次改账。2022 年 4 月 26 日,公司就披露过一次前期会计差错更正(公告 2022-024);这次是在其基础上,对 2014-2018 年年报再改,又因为 2014-2018 年的调整会持续影响后续年度资产负债表的期初余额,把 2019 至 2024 年财报一并做了连贯修正。公司称,调整不改变已披露定期报告的盈亏性质。
一句大白话:虚增的账不是改一年,是从 2014 年一路改到 2024 年,十一年年报全部重述。摘帽摘的是帽子,账上的痕迹要跟着公司走很多年。
5账改完了,索赔才刚开始
摘帽公告里有一句容易被略过的话:证券虚假陈述诉讼,截至申请之日,未达到计提预计负债的条件。
会计上不计提,不等于法律上不承担——是否赔付、赔多少,最终取决于法院判决。按证券虚假陈述责任纠纷的一般裁判规则,在虚假陈述实施日之后、揭露日之前买入且在基准日仍持有的投资者,可以在索赔范围内主张损失(一般规则描述,具体以法院认定为准)。
(作者判断)摘帽解决的是「资格」,索赔解决的是「钱」。前者有明确时间表,后者没有。对公司来说,帽子摘了不代表成本结清;对投资者来说,简称改回去也不等于历史清零。这一层,公告没写,我们也不替它下结论——诉讼进展和索赔规模,目前都没有披露。
6并购来的子公司,翻三份文件
这个案子对手上有并购标的的老板,价值不在吃瓜,在三个马上能查的动作。
对照自己公司的三步
1
翻收购协议的两个条款
标的原实控人收购后任什么职务、业绩承诺怎么设。原实控人留任经营+承担对赌,激励最强、制衡最弱——赛石园林五年虚增,全程发生在这个结构里。
2
重算一遍承诺期的收入确认
工程类、系统集成类公司常用完工百分比法,进度靠成本倒推,而成本是可以「做」出来的。承诺期最后一年收入突增、毛利率异常平稳的,值得拉出来重算。
3
想清楚追溯的连带账单
一旦差错更正,改的是多年报表。以财报数字为门槛的事项——高企的研发费用占比、专精特新的营收增速、银行授信指标——都可能要跟着重新核对。这不是美晨一家的事,是所有做过差错更正的公司共同的账单。
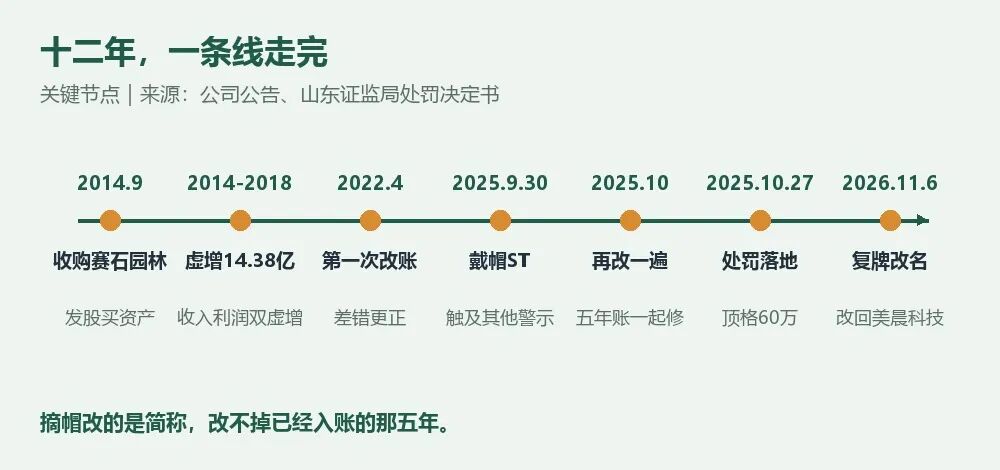
图 4|从 2014 年收购到 2026 年复牌的关键节点|来源:公司公告、山东证监局处罚决定书
可收藏的三个自查动作
收购协议:找「原实控人任职安排」和「业绩承诺」两个条款,看承诺期与经营权是否集中在同一人手里。
收入确认:标的若用完工百分比法,抽查承诺期最后两年的完工进度依据——现场记录、监理报告、供应商函证。
资质指标:若公司做过差错更正,把高企研发费占比、加计扣除基数、专精特新增速门槛按更正后口径重算一遍。
留一个问题:如果你是当年的审计师,面对一家「老板自己承诺、自己经营、自己出报表」的园林子公司,你会在审计计划里加哪几道程序?
本文基于 ST美晨 2026 年 11 月 4 日公告、山东证监局〔2025〕37 号行政处罚决定书、公司 2025-10-31 会计差错更正公告及证券时报、每日经济新闻等公开报道整理,仅作并购交易、会计处理与证券规则的常识性解读,不构成投资建议,也不构成对任何主体的法律评价;相关事实以监管机关认定及公司正式披露文件为准。