![]()
半年报季节,总有那么几家公司,会成为热门赛道上的“显眼包”。
欣旺达就是其中一个:
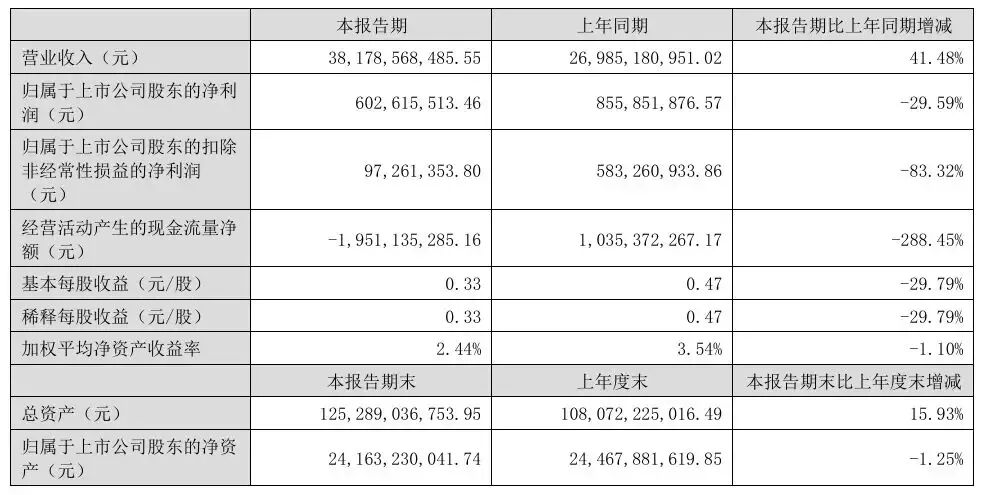
营收381.79亿,同比暴涨41.48%,看似拿了妥妥的高增长剧本;再往后一看利润:
归母净利润同比暴跌29.59%,扣非净利润更是直接砍了83.32%,只剩不到一个亿。
典型的增收不增利,
白忙
来源:欣旺达财报
绝境之下,这家公司把精力转移到了大火的机器人行业。
01 孤注一掷
主业赚钱难,欣旺达把全部期待,压在了机器人电池上。
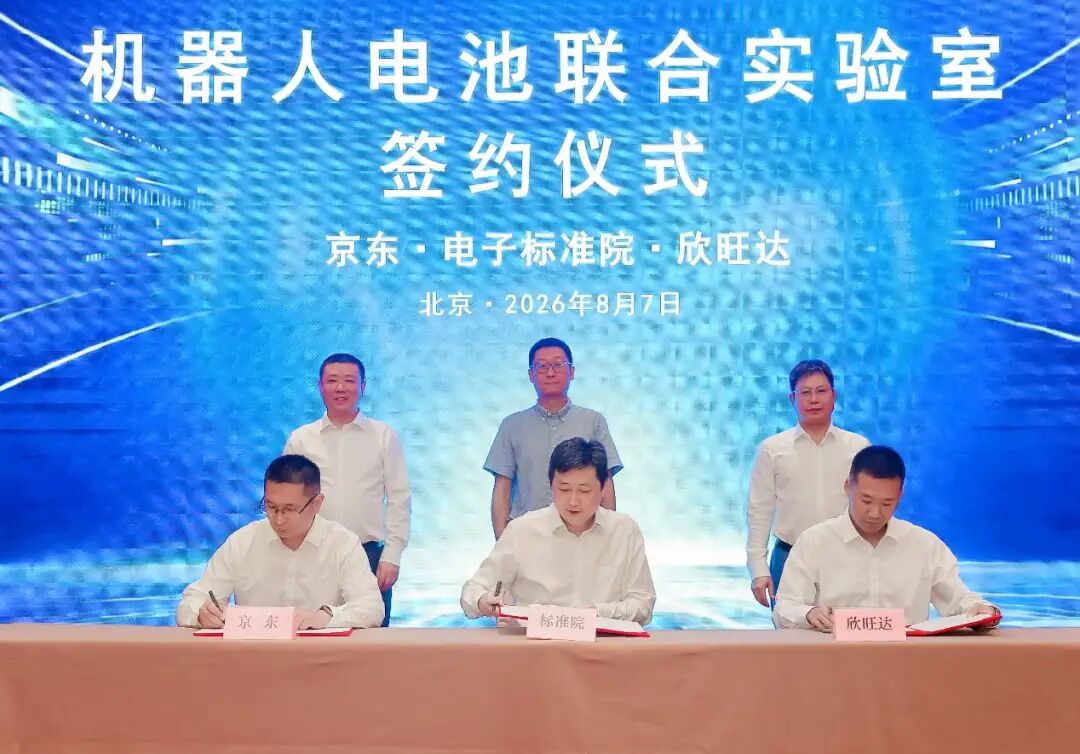
今年8月,欣旺达联手京东和中国电子技术标准化研究院,成立机器人电池联合实验室,公开喊出要做机器人标准化电池体系,规划百万级量产规格,覆盖人形、四足、仓储全品类机器人。
来源:新华网
阵仗真大,话术也漂亮:解决行业电池定制混乱、统一接口协议、降低整机成本、推动机器人规模化落地。
财报电话会上,欣旺达反复强调,已经给多家头部人形客户开发高倍率专用电芯,深度绑定具身智能赛道。
看起来,欣旺达找到了摆脱内卷、突围第二增长曲线的完美答案。
但实话实说:这波布局,本质是一场
豪赌
首先,机器人电池目前最大的问题——有痛点,没市场。
行业确实痛恨“一机型一电池、一客户一定制”,浪费研发、浪费适配、成本极高。标准化电池听上去是行业解药,所有人都知道应该统一,但没人愿意现在统一。
现阶段人形、服务机器人全部处于样机、小批量试点阶段,各家整机厂都在卷自研、卷差异化。核心硬件、控制算法还没定型,
根本没有动力去适配统一标准
说白了:行业还没卷到拼供应链标准化的阶段。先人半步是先锋,先人好几步,容易成为
先烈
其次,欣旺达入局机器人电池,看似降维打击,实则是“高维打空维”。
它的动力电池和消费电池技术积累确实能平移,供应链、品控都不差。但机器人电池现在的市场体量,和车载电池完全不是一个量级。
车载电池是千亿级刚需市场,哪怕卷到亏钱,起码有海量订单兜底。
机器人电池是早期小众市场,需求零散、订单不稳定、迭代极快。哪怕技术再强、方案再标准,现阶段也接不住欣旺达这种巨头的产能和营收体量。
这就导致一个很尴尬的局面:短期无法救利润,只能持续烧钱做布局。
对于欣旺达来说,持续烧钱,就是雪上加霜。
欣旺达今年看起来风生水起:拿下理想26.5亿巨额战投,坐稳小米龙甲电池核心供应商,动力电池业务订单拿到手软。资本市场热度、车企资源、行业曝光度……
全部拉满
可热闹的订单背后藏着残酷现实:动力电池赛道早已陷入价格战,大订单不等于高利润,规模扩张的代价就是持续亏损。
与此同时,欣旺达传统基本盘消费电池,毛利率也在持续走低。老业务赚钱能力越来越弱,新动力电池业务还在疯狂烧钱扩产,两头挤压之下,利润雪崩也就不意外了。
更现实的问题是:
赛道玩家已经扎堆进场
现在锂电大厂全部盯上机器人电池,宁德时代、亿纬锂能等玩家纷纷下场,同时头部机器人整机厂也在自研电池系统、自研BMS,不愿再走当年新能源车被卡脖子的老路。
02 机器人的电池高门槛
机器人电池,是锂电行业最难啃的硬骨头。它比消费电池更苛刻,比动力电池更复杂。
人形机器人机身狭小封闭,既要极致轻量化和高能量密度,保证续航够用;又要扛住行走、抓取、负重带来的高频脉冲放电以及瞬时功率爆发。同时还要适配异形机身结构,耐振动、抗跌落,在密闭空间里完成高效热管理、规避热失控风险。
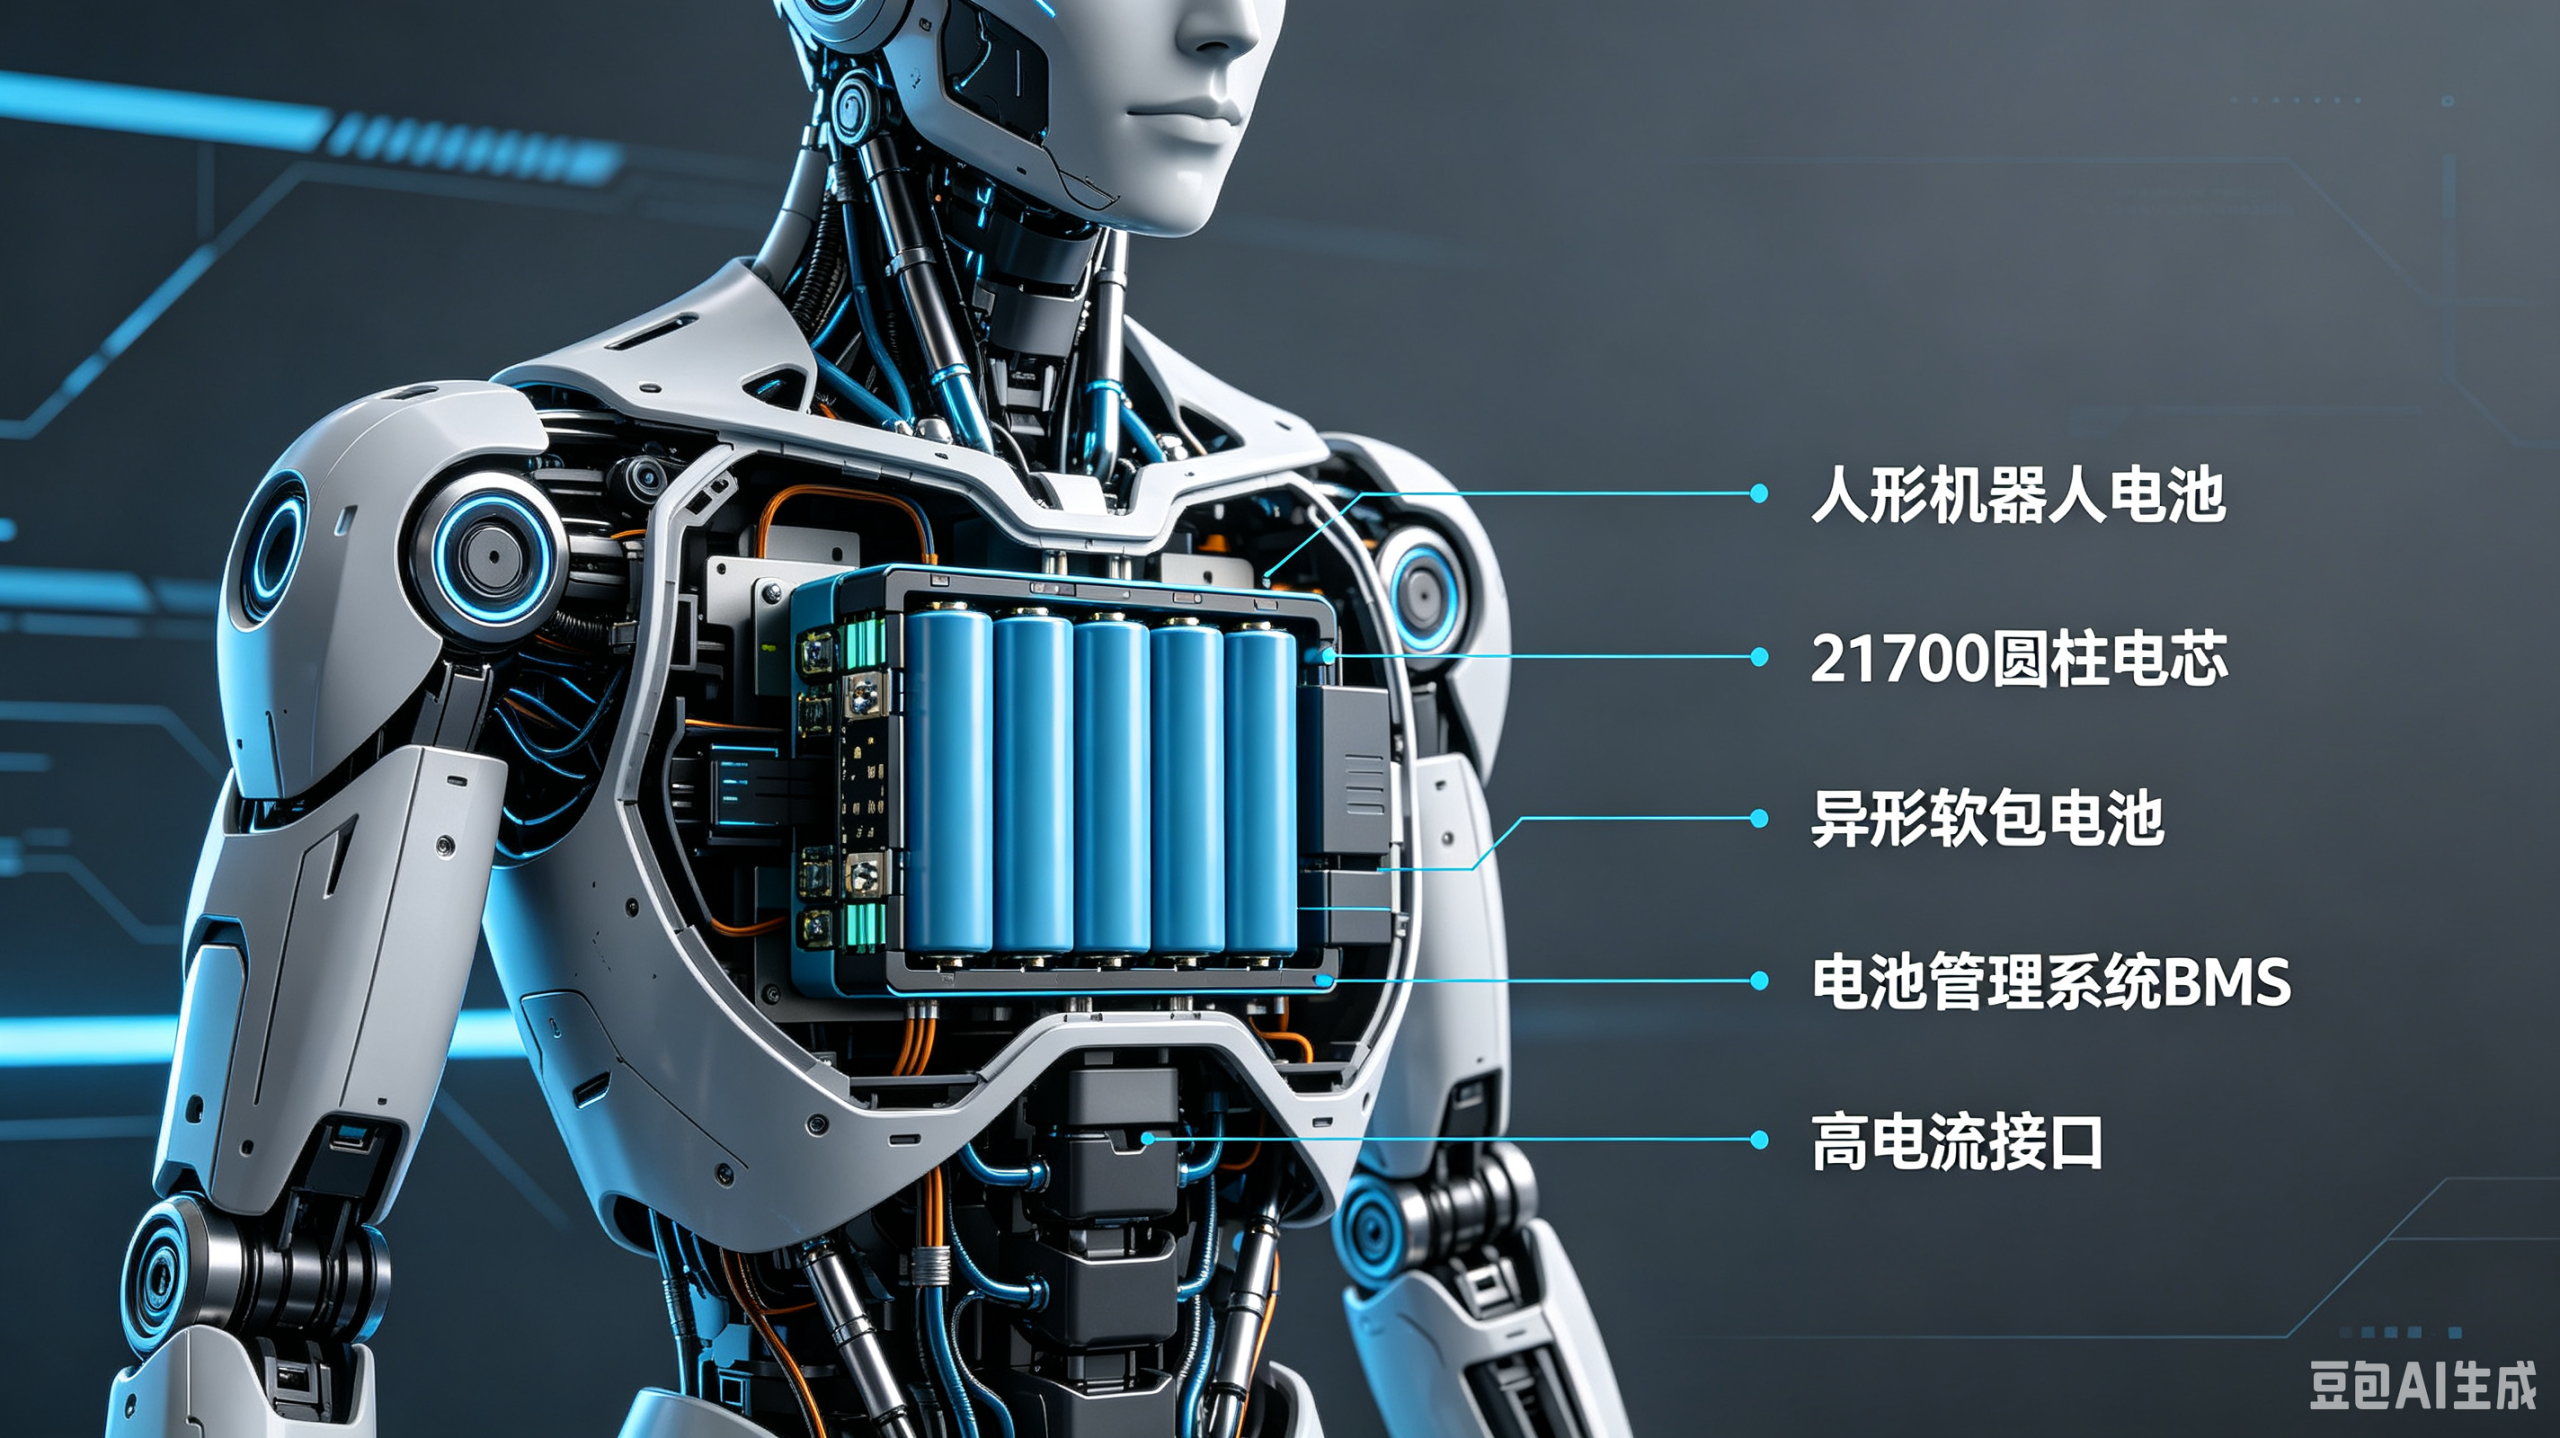
多重矛盾指标相互制衡,行业至今没有完美解法。
从技术适配来看,欣旺达的布局方向没有问题。
高镍高硅全极耳电芯、高脉冲输出能力、躯干+关节微型电池的混合PACK架构、带电化学阻抗监测的自研BMS,都是针对性对准机器人工况的技术储备,也和多家整机企业开展了样机联合研发。
但方向对,不代表能落地、能赚钱。
目前所有技术和方案,全部停留在样机测试、联合研发的阶段,所谓技术优势,更多只是:
纸面储备
更致命的是,这个赛道本身还在剧烈变动。
机器人场景、机身结构、功耗模型、安全标准全部没有定型,工业、商用、家庭场景的需求天差地别,今天适配的方案,明天可能就被迭代淘汰。
行业对续航、安全、轻量化的要求还在持续拔高,当下的液态电池方案,未来大概率会被固态电池替代。
也就是说,欣旺达现在咬牙布局的技术,随时可能面临“刚研发完、就被迭代”的风险。赛道红利看得见,但真正的商业化落地,遥遥无期。
03 神秘的客户
目前欣旺达公开的合作客户仅明确提及宇树科技和广汽GoMate,同时与京东共建联合实验室,海外仅对接特斯拉Optimus、Figure等企业做样品测试,暂无正式定点和批量订单。对机器人业务的描述始终笼统模糊,没有订单数据、交付规模、营收占比和落地进度。
说白了,有合作、有研发、有故事,但
没实打实的业绩
更现实的行业规则,极易戳破这场浪漫的技术叙事。
新能源车企从来不会单一绑定一家电池供应商,机器人整机厂更是如此,头部机器人企业大多坚持多供应商备份,分散供应链风险,不会把核心的“心脏”交付权拱手让人。
欣旺达押注机器人电池赛道的布局方向本身具备合理性,但它需要在还不确定的市场里,争夺一块体量尚小的蛋糕,背后风险不容小觑。
未来三年,决定欣旺达这条新业务线能否跑通的核心,是企业能不能扛住持续的利润压力,熬到人形机器人赛道进入商业化落地阶段,在行业红海内卷中走出属于自己的差异化盈利路径。