撰稿| Blair
近日,永清环保发布2026年三季报:前三季度营收5.29亿元,只增1.30%;扣非净利9000.73万元,增79.64%;经营现金流1.96亿元,增35.83%。单看第三季度,营收增0.56%,扣非净利却增105.17%。
利润从哪里来?是主业反转,还是降本、投资收益与减值转回的合力?现金流改善是真的,但流动比率不足1、控股股东九成质押也是真的。永清环保的“瘦身增利”,需要拆开看。
把这份三季报放回2026年环保行业的坐标里,折射出三条线索的交织:垃圾焚烧进入存量经营时代的增长天花板、危废资源化高景气与公司产业化节奏之间的时间差,以及创始人回归后治理结构面临的一次压力测试。
01
利润从哪里来:结构切换、费用收缩
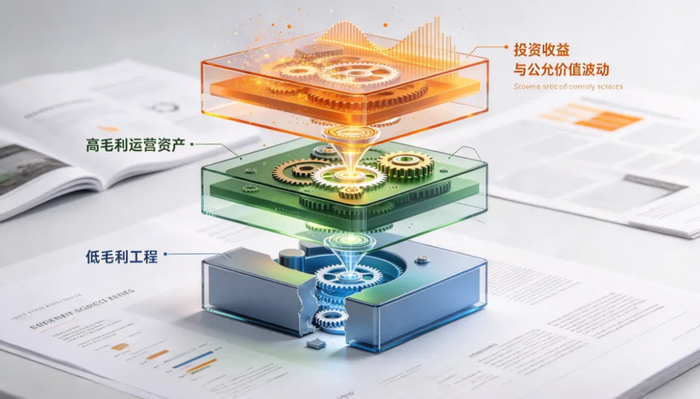
扣非高增的第一驱动力是业务结构的主动切换,而非规模扩张。2026年上半年,新能源业务收入1.76亿元,同比下降36.51%,但毛利率从上年同期的33.96%跃升至51.89%,提升17.93个百分点;环保业务收入2.01亿元,同比增长113.68%,毛利率只有15.01%。
更极致的分化出现在产品口径:环境运营服务毛利率51.19%,贡献94.98%的主营利润;环境工程服务毛利率仅1.89%,几乎不贡献利润。公司实质上在收缩低毛利工程收入,把资源集中到衡阳、新余两座垃圾焚烧发电厂以及分布式光伏、智能微电网等运营类资产上。收入总量没有增长,但利润的“单位含金量”被大幅拉高。
前三季度销售费用1282.68万元,同比下降33.71%,公司归因于“加强费用管控”。三费合计占营收比降至17.46%,同比减少16.96%,在营收仅增长1.3%的情况下,费用绝对额收缩直接释放了利润弹性。
据三季报利润表附注数据测算,投资收益2716.86万元,同比增长84.18%,其中对联营企业和合营企业的投资收益3012.48万元;公允价值变动收益3479.86万元。此外,信用减值损失录得正收益567.79万元,去年同期仅66.76万元,同比变动750.45%。从2026年半年度报告附注看,单项计提坏账准备的期初余额约1681万元、期末约1677万元,变动极小;三季报的转回更可能来自账龄组合计提项下的自然回款改善,而非单项大额回收。
把扣非高增拆开看,结构切换和费用压降是可持续的,投资收益和坏账转回则带有明显波动性和不可重复性。Q3单季扣非增速较上半年的72.80%进一步扩大至105.17%,意味着“低基数上的结构性改善”正在加速兑现,但也意味着后续继续靠同等幅度挤压费用和转回坏账的空间在收窄。
02
垃圾焚烧运营稳健,存量经营约束渐显
衡阳、新余两厂是永清环保利润结构中最稳定的一块资产。全资持有处置规模合计2400吨/日,参股长沙项目5100吨/日,上半年两厂共处理垃圾超50万吨、发电超1.8亿度,核心能效指标优于行业标准。在“缩表式修复”的框架里,这块运营资产是毛利率能够站上51%的根本支撑,也是现金流在Q3集中释放的来源。
2026年垃圾焚烧行业的关键词已经从“扩张”切换为“存量经营”。行业面临区域供需失衡,“垃圾不够烧”在部分区域成为现实约束,湖南甚至出现过焚烧厂为争夺垃圾来源支付“介绍费”而被中央环保督察通报的案例。全国范围内,焚烧产能趋于饱和,传统“处置费+电价补贴”的盈利模式正在向供热改造、炉渣销售、算电一体化等多元变现方式转型。
三季报在建工程从1793万元降至136万元,意味着前期项目已验收转固,短期内运营资产的内生增长主要靠存量项目产能爬坡和垃圾处理费调价,而非新项目投产。如果衡阳、新余两厂的产能利用率已接近饱和,运营端的利润弹性将更多取决于吨垃圾发电效率的边际改善和处理费的调价节奏,而非处理量的持续扩张。这是“修复”故事在基本盘层面最现实的天花板。
永清环保将高值资源化定位为“第二增长曲线”,方向本身踩在了2026年环保行业景气度极高的赛道上。危废资源化板块上半年归母净利润增速令人侧目:华宏科技330%、飞南资源307%、浙富控股139%、高能环境103%,金属价格上涨的红利持续兑现。驱动力来自需求侧的结构性变化:AI算力基础设施扩张拉动铟、锗、镓等战略小金属需求,精铟价格从2023年的约2500元/千克上涨至2026年8月的约5300元/千克,三年近乎翻倍。
03
创始人回归与业绩承诺收官年
2026年永清环保治理层面最值得关注的变量,还有创始人刘正军的回归。
2026年1月,董事长王峰因“个人职业发展规划”辞职,辞去董事长、董事、总经理及专门委员会全部职务;2月2日,第六届董事会2026年第二次临时会议选举刘正军为董事长并聘任为总经理;5月第七届董事会换届后,刘正军连任董事长。刘正军是永清环保的创始人、实际控制人。创始人从幕后回到前台,通常意味着董事会对战略节奏和执行力提出了更高要求,但也意味着公司治理对关键人依赖的加重。
与创始人回归同时发生的,是一笔进入收官年的业绩对赌。江苏永之清2022—2026年度业绩承诺进入最后一年,而2025年度已经未完成,实际控制人刘正军夫妇需补偿5243.19万元,截至2026年7月仅收到1000万元,剩余款项及利息尚未付清。
9月2日的业绩说明会上,投资者直接追问“业绩对赌到期后,公司如何保障整体盈利的持续性”。业绩承诺收官年的含义是双重的:一方面,补偿款的陆续到位会形成非经常性的现金流入,对利润表有一定支撑;另一方面,承诺期结束后,江苏永之清的经营压力将不再有补偿机制作为缓冲,其盈利能力的真实水平将直接暴露在合并报表中。考虑到公司在回应中强调“2024年以来”的业务基本面支撑,市场有理由在年报中重点审视江苏永之清剔除补偿后的实际经营利润。
股东结构层面,三季报前十大股东中机构投资者仅永清集团一家,公募基金、社保、北向资金未见身影;2026年一季报曾以5.00%持股比例位列第二大股东的成都金辉盛和,到三季报已退出前十大流通股东之列。外部机构在前十大股东中的存在感进一步弱化,意味着二级市场定价中机构资金的‘锚’偏弱,这是治理观察中一个需要持续跟踪的信号,但其退出原因三季报未予披露。