来源 :猎人与AI2026-09-03
高盛:沃森生物1H26业绩不及预期,目标价降至7元,维持卖出
高盛(Goldman Sachs)· Tianyi Yan、Ziyi Chen、Michael Zheng · 2026-09-01 · Goldman Sachs Global Investment Research
观点·摘要
核心观点:
-高盛维持沃森生物(300142.SZ)卖出评级,12个月目标价由人民币8元下调至7元(现价13.59元,潜在下行空间约48.5%)。
- 1H26收入人民币8.34亿元(同比-28%)、净利润5,400万元(同比+26%),均低于高盛预期(分别为11.40亿元/2.82亿元)。
-收入不及预期归因于行业竞争加剧、出生率下降及增值税率从3%上调至13%;海外业务强劲,国际收入同比+14%,疫苗已出口至28个国家和地区。
-高盛将2026E收入/净利润预测下调25.7%/85.9%,认为市场尚未充分计入HPV2与PCV13疫苗面临的竞争,其HPV2销售预测较Wind一致预期低10%-20%。
-目标价基于两阶段DCF估值(折现率9.5%、终端增长率2%);关键催化剂为HPV9疫苗临床进展及竞争对手HPV/PCV13疫苗上市。
内容摘要:沃森生物于2026年8月28日发布2026年上半年业绩,收入与净利润双双低于高盛预期。公司将收入不及预期归因于行业竞争加剧、出生率下降以及增值税税率从3%升至13%,但海外业务保持强劲,国际收入同比增长14%,疫苗已出口至28个国家和地区。高盛认为,公司当前的1年前瞻市盈率显著高于中国疫苗行业平均水平,市场尚未充分计入HPV2与PCV13疫苗面临的近期竞争,其对HPV2销售额的预测较Wind一致预期低10%-20%。据此高盛大幅下调盈利预测:2026E收入由25.32亿元降至18.81亿元,净利润由2.92亿元降至4,100万元,并将12个月目标价由8元下调至7元(两阶段DCF,折现率9.5%、终端增长率2%),维持卖出评级。
一、1H26业绩不及预期,目标价下调至7元
沃森生物(300142.SZ)于2026年8月28日发布2026年上半年业绩。上半年营业收入为人民币8.34亿元(同比-28%),净利润为人民币5,400万元(同比+26%),两者均低于高盛预期(分别为人民币11.40亿元和2.82亿元)。公司将收入不及预期归因于多个因素,包括行业竞争加剧、出生率下降,以及增值税税率从3%上调至13%。尽管国内面临这些不利因素,海外业务表现依然强劲:上半年国际收入同比增长14%,公司目前已将疫苗出口至28个国家和地区。高盛据此修订了盈利预测模型,将12个月目标价更新为人民币7元(此前为8元),并维持卖出评级。
二、盈利预测调整:2026E–2028E
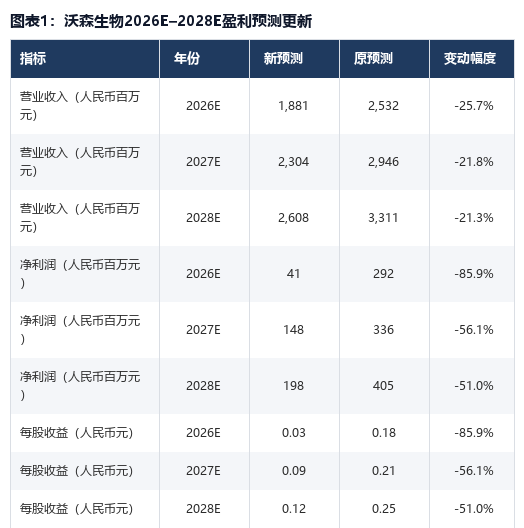
资料来源:高盛全球投资研究
三、投资论点
沃森生物是中国疫苗市场的重要参与者,核心产品包括PCV13、HPV2和脑膜炎球菌疫苗。公司当前的1年前瞻市盈率显著高于中国疫苗行业平均水平。高盛认为,市场尚未充分计入HPV2和PCV13疫苗在近期面临的竞争;其对HPV2销售额的预测较Wind一致预期低10%-20%。基于对公司竞争压力不断加大的担忧,高盛在覆盖范围内给予沃森生物卖出评级。关键催化剂包括:1)其HPV9疫苗的临床进展;2)竞争对手HPV/PCV13疫苗的上市。
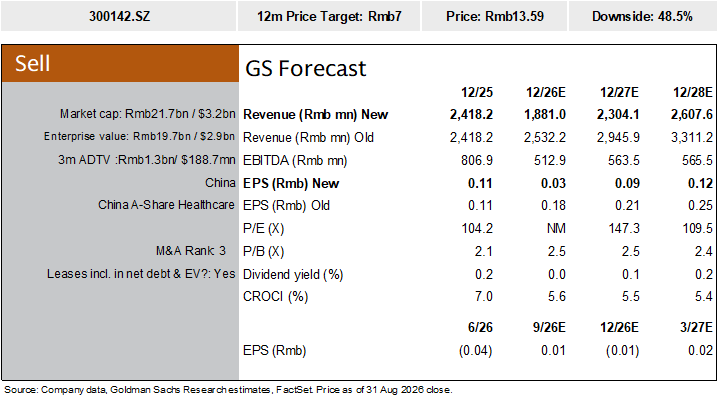
沃森生物(300142.SZ)预测摘要:12个月目标价7.00元,现价13.59元,潜在下行空间48.5%(资料来源:公司数据、高盛研究预测、FactSet;股价截至2026年8月31日收盘)
四、目标价方法与风险
高盛的12个月目标价为人民币7元,基于两阶段DCF(现金流折现)估值,假设折现率为9.5%、终端增长率为2%。主要风险包括:HPV疫苗可及市场(TAM)的收缩速度慢于预期;HPV疫苗销售额高于预期;以及基于mRNA平台潜在开发的新疫苗。
五、评级与目标价历史
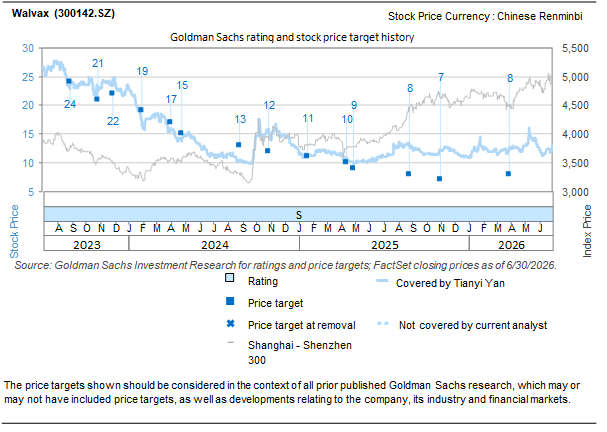
高盛对沃森生物(300142.SZ)的评级与目标价历史走势(2023–2026年;资料来源:高盛投资研究;FactSet收盘价截至2026年6月30日)