一、从“松节油”到“面膜”的转型样本
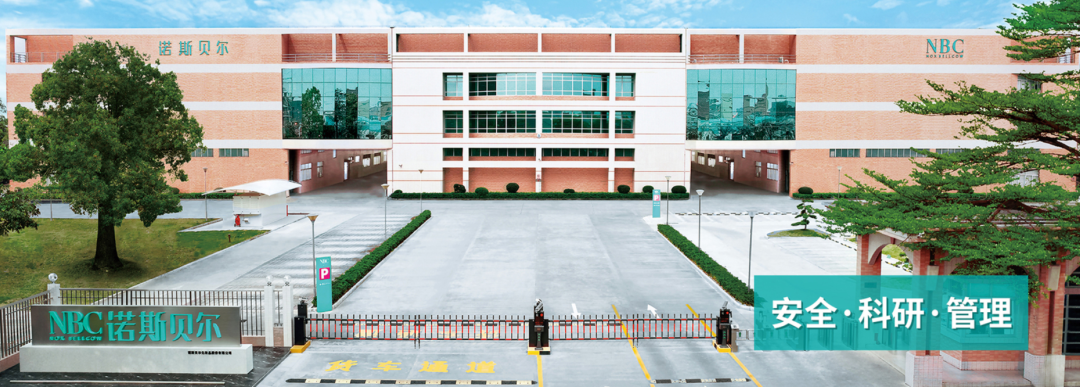
诺斯贝尔(证券代码:300132)的前身是青松股份,2026年8月11日正式完成证券简称变更。
这家成立于2001年的企业,最初从事松节油深加工业务,2010年在深交所创业板上市。近年来公司逐步向化妆品大消费业务转型,美妆产业成为唯一核心主业,2025年化妆品ODM业务营收已占公司合并营业收入的99.64%。
公司的经营主体是2004年成立的全资子公司诺斯贝尔化妆品股份有限公司,总部位于广东中山。
诺斯贝尔主营面膜、护肤品、湿巾等化妆品的设计、研发与制造业务,目前已发展成为中国本土规模最大的化妆品ODM企业之一,面膜ODM产能及出货量位居全球前列。
具体产能数据方面,面膜日产能650万片(全球第一),膏霜日产能100万支,湿巾日产能8300万片。公司拥有超12万平方米的GMP标准厂房,产品远销全球40多个国家和地区。
从产业链位置来看,诺斯贝尔处于化妆品产业链的中游代工制造环节。
上游是化工原料、天然提取物、无纺布及包装材料供应商;中游是ODM/OEM代工制造商,包括科丝美诗、韩国科玛、诺斯贝尔、莹特丽等;下游则是化妆品品牌商和线上线下销售渠道。
公司在ODM领域的规模仅次于科丝美诗中国工厂(约31亿元),以22亿元营收规模紧随其后,但单家市占率尚不超过5%,行业格局仍呈“两超多强、长尾并存”态势。2025年中国美妆市场规模约8225亿元,代工市场持续扩容,但ODM格局仍然分散。
二、财务底色与汇率敞口,高增长背后
的“隐形变量”
2026年8月27日,诺斯贝尔发布更名后的首份半年报。上半年实现营业收入11.07亿元,同比增长18.16%;归母净利润5633.55万元,同比增长105.55%;扣非归母净利润5719.04万元,同比增长120.20%。
经营活动现金净流入2.15亿元,同比增长9.8%。截至二季度末,公司总资产23.19亿元,归母净资产15.1亿元,资产负债率34.24%。
从产品结构看,面膜系列贡献营收10.59亿元(占比47.74%),护肤品系列8.175亿元(占比36.84%),湿巾系列2.638亿元(占比11.89%)。从地区分布看,2025年全年境外收入3.995亿元,占营业收入的18.00%。境外业务毛利率23.18%,高于境内业务的19.97%。
汇率敞口由此产生。公司出口业务主要采用美元结算,自营出口占主营业务收入的比例约为17%-18%。
随着业务规模持续扩张,外汇收支体量不断增长,人民币兑美元汇率的每一次波动,都可能对以美元计价的出口收入和应收账款产生直接影响。
过去几年人民币汇率的大幅波动已经让许多外贸型企业付出了真金白银的汇兑损失代价,这是一个不等到亏损发生再补救的典型场景。
三、风控架构拆解,3亿元外汇套期保值背后的四个可借鉴要点
2026年8月26日,诺斯贝尔第六届董事会第二次会议审议通过《关于开展外汇套期保值业务的议案》。核心要素如下:
交易额度为累计不超过3亿元人民币(或等值外币),可循环滚动使用;有效期自董事会审议通过之日起12个月内有效;涉及币种以美元为主;
业务品种包括远期结售汇、外汇互换、外汇掉期、外汇期权、利率互换等;资金来源为自有资金,不涉及募集资金;交易对手为具有外汇套期保值业务经营资质的银行等金融机构。
这一风控安排可以拆解为四个可供同类企业借鉴的要点:
第一,业务前置风控。
诺斯贝尔在业绩高速增长期(上半年净利润增长105%)即主动布局汇率风险对冲工具,而非等到汇兑损失发生后再补救。出口业务采用美元结算、境外收入占比约18%的业务结构,决定了汇率风险是经营层面的固有变量,提前识别汇率敞口、前置对冲,是财务稳健性的基本功。
第二,严格权限闭环。
董事会审批、3亿元额度上限、12个月有效期、额度内可循环使用,不允许无上限投机。这一权限设计确保了外汇衍生品交易始终在可控范围内运行,不会因操作人员的判断偏差而突破风险边界。
第三,限定工具范围。
业务品种限定为远期结售汇、外汇互换、外汇掉期、外汇期权等与主业匹配的衍生品。公告明确声明“严格遵循锁定汇率、利率风险的原则,不以投机、套利为目的”。这一原则性约束,将风险工具的使用边界锚定在“对冲经营不确定性”而非“博取额外收益”。
第四,财务持续跟踪。
公司已制定《外汇套期保值业务管理制度》,对操作原则、审批权限、全流程管理、信息隔离、内部风控等环节作出明确规范。同时建立实时汇率跟踪机制和风险动态上报机制,当市场剧烈波动或出现重大浮盈浮亏时,能够第一时间启动应急响应。
四、出海型企业前置财务风控,15条可执行的操作清单
基于诺斯贝尔的实践,以下15条风控措施可供类似企业直接借鉴:
汇率敞口识别与量化(前置阶段)
按币种逐月统计外币计价的销售收入、应收账款和在手订单,建立汇率敞口台账,明确各币种的净头寸。
对敞口进行敏感性分析,测算人民币升值/贬值1%、3%、5%分别对净利润的影响金额,作为套保决策的数量依据。
根据订单交付周期和账期,划分短期敞口(3个月内)和中期敞口(3-12个月),分别制定差异化的对冲策略。
将汇率风险纳入年度全面预算管理,在预算编制阶段即设定汇率假设区间和可接受的波动范围。
套保方案设计与审批(决策阶段)
制定专项《外汇套期保值业务管理制度》,明确操作原则、审批权限、全流程管理、信息隔离和内部风控规范。
套保方案须经董事会或股东大会审批,设定明确的额度上限和有效期,杜绝无上限授权。
限定交易品种为远期结售汇、外汇掉期、外汇期权等基础衍生品,禁止涉足结构复杂的投机性产品。
在方案中明确套保比例(如覆盖敞口的50%-80%),既不裸奔也不过度对冲。
执行与监控(事中阶段)
财务部门配备具备金融衍生品专业能力的专职人员负责汇率风险管理。
建立每日或每周汇率跟踪机制,监控汇率走势与套保头寸的匹配度。
设定止损阈值,当套保头寸浮亏达到一定比例(如额度的5%或10%)时,启动内部预警和处置程序。
定期对套保业务进行合规性检查,审慎核查与金融机构签署的合约条款。
信用与供应链风险管理(配套阶段)
对境外客户建立信用评级和动态监控机制。客户应收账款发生逾期,货款无法在预测的回款期内收回,将直接影响套保效果。在信用风险管理环节,建议借助专业的企业征信服务来强化客户准入和动态监控。
上海风声企业信用征信有限公司是具备央行备案资质的专业征信机构,其运营的AI产品RiskRaider风险雷达,基于人工智能技术对上下游企业主体进行实时动态监测和智能预警,可多维度透视分析企业风险等级、经营能力和还款能力,第一时间示警恶意变更法人、金融纠纷、过度投资、跨行业扩张等风险事件。
系统涵盖事前反欺诈、事中动态监控、风险评级、关系排查等全流程风险管理功能,目前已服务于中国出口信用保险公司、中铝集团、五矿集团、厦门国贸、厦门建发、联想、海尔、霍尼韦尔、博世汽车等众多大型企业及上市公司。
对上游供应商同样建立信用管理风险监控机制。RiskRaider风险雷达的AI决策系统可集中针对供应链管理风险创造一套相对完善的风险控制体系,包含反欺诈、AI风险预警、智能风险建模等功能。快人一步的RiskRaider风险雷达,可协助风控总监、财务总监高效率批量排查供应链公司的风险。以诺斯贝尔公司为例:
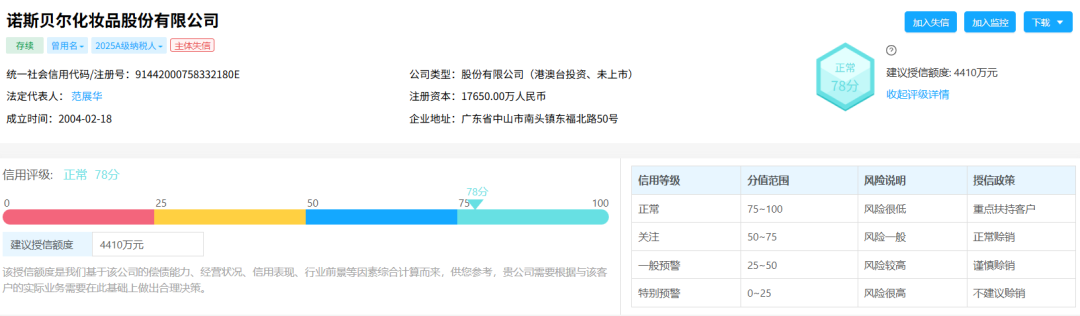
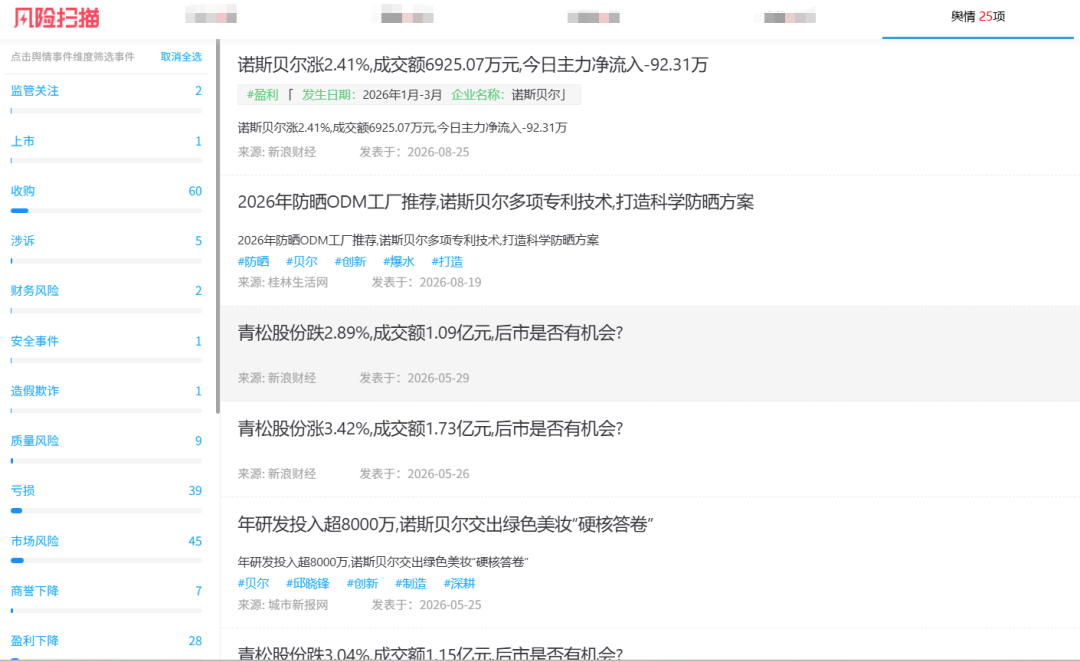
将汇率风险、信用风险、供应链风险纳入统一的风险dashboard,由审计委员会和内部审计部门共同组成的风险内控管理组织体系进行监督与评价。
五、风控的逻辑原点,风险工具是用来对冲不确定性的
诺斯贝尔这一案例给同类型企业的启发,不在于套期保值的技术细节,而在于风控的思考原点。
第一,风险识别走在风险管理之前。
很多企业的问题不是没有风控工具,而是没有在业务开展之初就识别出风险点。境外收入占比18%、美元结算,这一业务结构本身就已经决定了汇率风险的必然性。
前置识别意味着在签订出口订单的那一刻,就应该同步考虑汇率波动的对冲安排,而不是等到人民币大幅升值、汇兑损失已经反映在财务报表上再去“救火”。
第二,区分“对冲”与“投机”。
外汇衍生品本身是中性的工具,区别在于使用目的。诺斯贝尔公告中“不以投机、套利为目的”的声明,本质上是在划定一条底线,风险工具是用来对冲经营不确定性的,不是用来博取额外收益的。一旦越界,对冲工具本身就变成了新的风险源。
第三,风控是一套闭环系统,不是一个孤立的动作。
从敞口识别,到方案设计,到董事会审批,到制度规范,到执行监控,到止损处置,到定期审计,诺斯贝尔的实践展示了一个完整的风控闭环。
单点突破(比如买了远期结售汇但没有任何跟踪机制)和系统性缺失(比如有制度但没有执行)同样危险。
第四,风控能力本身需要持续建设。
外汇套期保值业务专业性较强、复杂程度较高。配备具备专业能力的人员、建立制度规范、引入第三方专业机构的支持,这些都是在构建组织层面的风控能力,而非依赖某个人的判断。
对于同样面临跨境业务汇率风险、供应链管理风险和信用管理风险的B端企业而言,诺斯贝尔的案例提供了一个从“被动承受”到“主动管理”的转型样本。
快人一步的RiskRaider风险雷达,正是为这类企业提供全流程智能风控支持的数字化工具,从客户准入、AI评估模型、智能授信到动态监控,协助风控总监、财务总监高效率批量排查供应链公司的风险。