高盛:智飞生物1H26业绩不及预期,目标价降至Rmb18,维持买入
高盛(Goldman Sachs)· Tianyi Yan、Ziyi Chen、Michael Zheng · 2026-09-01 ·摘自高盛研报
观点·摘要
【核心观点】
1.智飞生物1H26收入Rmb4,024mn(同比-18%)、净亏损Rmb-809mn(1H25净亏损Rmb-606mn),双双低于高盛预期的Rmb4,615mn与净亏损Rmb-347mn。
2. HPV9与带状疱疹疫苗受需求疲软、竞争加剧拖累,公司降价清理库存,代理产品毛利率已被压缩至11%。
3.经营质量明显改善:1H26经营性现金流Rmb1,974mn(同比+22%),存货周转天数由1H25的1,102天降至202天,应收账款周转天数482天亦优于1H25的545天与FY25的552天。
4.与默克、GSK续签代理协议显著缓解短期经营风险;已获批的四价流感疫苗及在审的狂犬病疫苗、PCV15、MCV4有望带动自营收入增长,宸安生物利拉鲁肽生物类似药获批、德谷胰岛素待申报将打开第二增长曲线。
5.高盛将12个月目标价由Rmb20下调至Rmb18,维持买入评级;目标价基于10年DCF估值(折现率9%、终端增长率2%,均维持不变)。
【内容摘要】高盛发布智飞生物(300122.SZ)1H26业绩点评。公司收入与净亏损均不及高盛预期,主因旗舰产品HPV9与带状疱疹疫苗面临市场需求疲软和竞争加剧,公司降价清理库存导致代理产品毛利率降至11%。但经营层面持续改善:经营性现金流同比增长22%至Rmb1,974mn,存货周转天数从1H25的1,102天大幅降至202天,应收账款周转天数亦较1H25和FY25好转。高盛认为,与默克和GSK的代理协议续签大幅降低了短期经营风险;自研管线方面,四价流感疫苗已获批,狂犬病疫苗、PCV15、MCV4正在审评,有望驱动自营收入增长;宸安生物利拉鲁肽生物类似药7月获批、德谷胰岛素待申报,将打开第二增长曲线。高盛据此下调盈利预测:2026E收入下调17.9%至Rmb7,891mn、净利润下调至亏损Rmb-1,151mn,并将12个月目标价由Rmb20下调至Rmb18,维持买入评级。主要风险包括与默克/GSK合同终止、关键新产品进展及现金流问题。
一、业绩概览:1H26收入与利润均低于高盛预期
智飞生物于2026年8月28日发布1H26业绩:收入Rmb4,024mn(同比-18%),净亏损Rmb-809mn(1H25为净亏损Rmb-606mn),两项均低于高盛预期(分别为Rmb4,615mn与净亏损Rmb-347mn)。尽管公司旗舰产品HPV9疫苗与带状疱疹疫苗当前面临市场需求疲软、竞争加剧的逆风,公司降价清理库存,代理产品毛利率已被压缩至11%,但经营指标正在出现实质性改善:经营性现金流持续走强(1H26为Rmb1,974mn,同比+22%);存货周转天数从1H25的1,102天大幅降至今年年初的593天、进而降至1H26的202天;应收账款周转天数(482天)也较1H25(545天)与FY25(552天)均有改善。虽然预计公司仍将经历一段去库存压力下的过渡期,但与默克(Merck)和GSK的代理协议续签已大幅缓解了近期经营风险;自研新产品的获批与商业化上市——包括已获批的四价流感疫苗,以及在审的狂犬病疫苗、PCV15和MCV4疫苗——按我们的估计有望驱动自营收入增长;此外,收购子公司宸安生物(Chenan Bio)的利拉鲁肽生物类似药于7月获批,德谷胰岛素尚待申报,将打开第二增长曲线,强化我们对公司长期成长潜力的建设性看法。我们已根据此次业绩更新模型,最新12个月目标价为Rmb18(此前为Rmb20),维持买入(Buy)评级。
二、盈利预测调整(2026E–2028E)
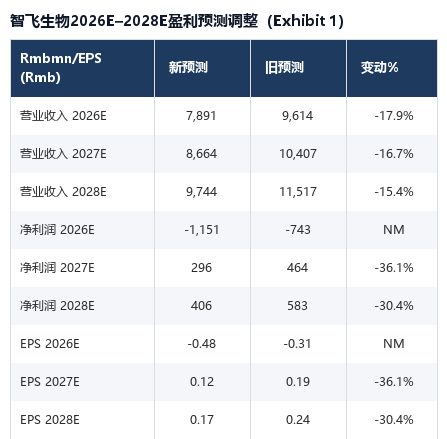
注:NM=无意义。资料来源:高盛全球投资研究
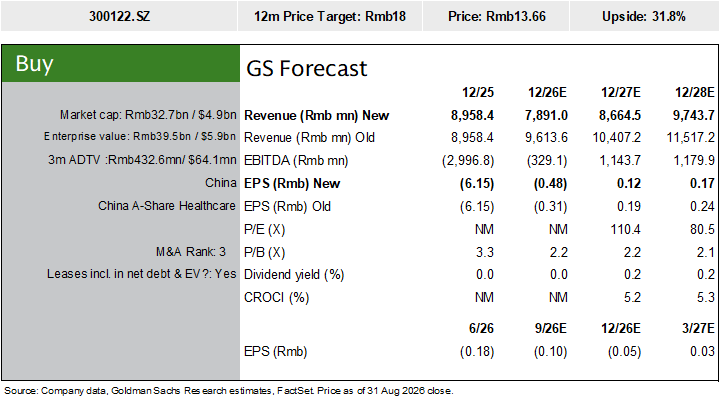
高盛预测摘要(GS Forecast):当前股价Rmb13.66,12个月目标价Rmb18,隐含上行空间31.8%。资料来源:公司数据、高盛研究预测、FactSet(2026年8月31日收盘价)
三、投资逻辑
智飞生物是中国疫苗市场的核心企业之一。其核心产品包括HPV4/9疫苗(Gardasil,与默克合作代理)、带状疱疹疫苗(Shingrix,与GSK合作代理),以及自主研发疫苗和结核病相关产品。我们认为,面向中老年(50岁以上)人群的疫苗——如带状疱疹疫苗和RSV疫苗——将成为公司收入的重要驱动力。我们认为市场目前低估了公司面向年长人群疫苗的销售潜力。我们给予公司买入评级。
需要关注的关键催化剂/事件:1)RSV疫苗与PCV15疫苗的上市;2)来自跨国药企(MNC)的新引进(license-in)产品。
四、目标价方法与关键风险
我们的12个月目标价Rmb18基于10年DCF估值,假设折现率9%、终端增长率2%(两项假设均维持不变)。关键风险:1)与默克和/或GSK的合同终止;2)关键新产品的相关风险;3)现金流问题。
五、目标价与评级历史
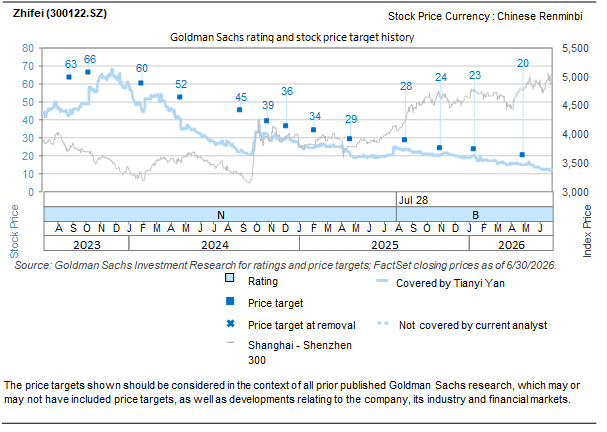
高盛对智飞生物(300122.SZ)的评级与目标价历史走势(股价单位:人民币)。资料来源:高盛投资研究(评级与目标价)、FactSet(2026年6月30日收盘价)
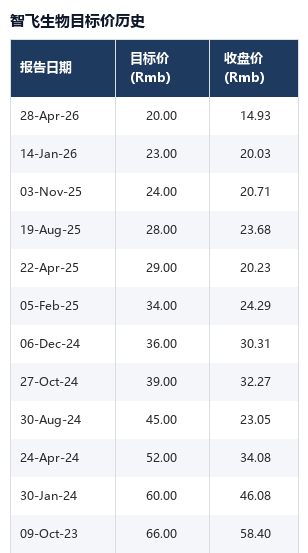
注:表中目标价未因公司行为进行调整。资料来源:高盛投资研究