来源 :PV光圈见闻2026-11-01
PV光圈见闻
News Today
10月30日,东方日升披露2026年前三季度业绩,这家异质结领头羊的三季报呈现这样一种画风:营收腰斩、单季亏损翻倍、Q3 毛利率转负。
编辑|清韵
前三季亏14.17亿,单季亏损逐季扩大
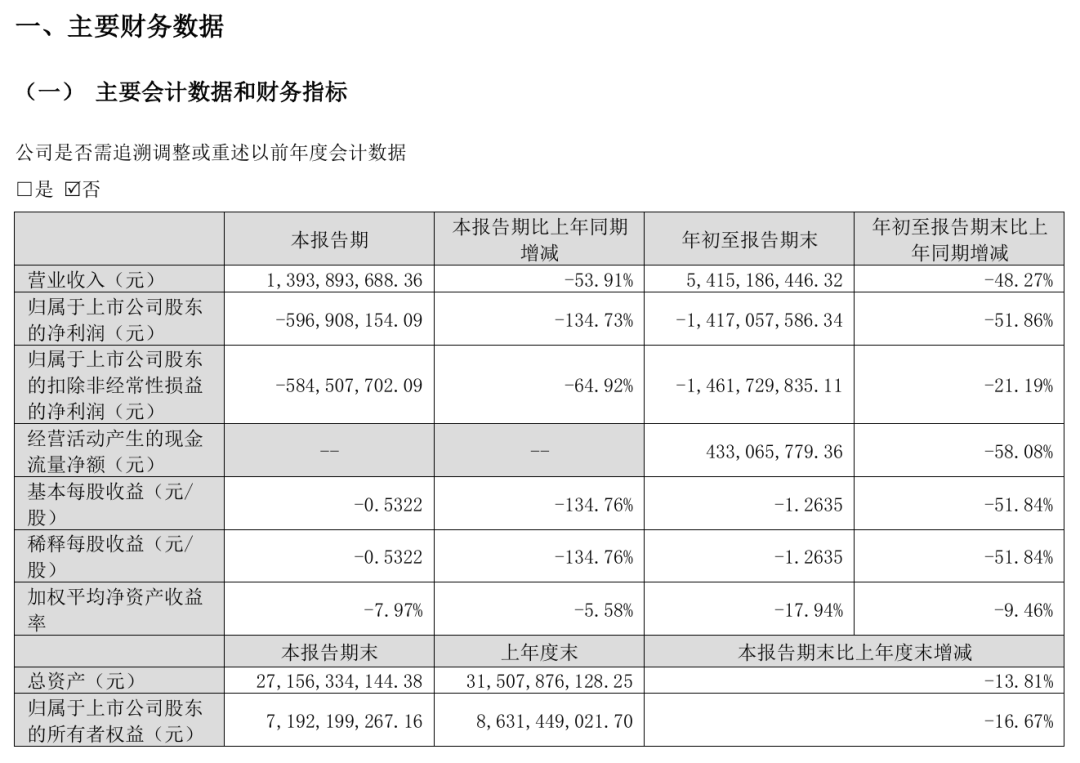
根据公告,2026年公司前三季度实现营业收入54.15亿元,同比下降48.27%;归属于上市公司股东的净亏损14.17亿元,同比增亏51.86%;扣除非经常性损益的净亏损14.62亿元,同比增亏21.19%。
单看第三季度,更像“加速下坠”,单季营收13.94亿元,同比下降53.91%;单季净亏损5.97亿元,同比大幅增亏134.73%。
根据此前半年报数据测算,2026年一季度亏损3.36亿元,二季度亏损4.59亿元,三季度亏损5.97亿元,亏损逐季扩大。毛利端,公司前三季度毛利率只剩1.43%,而第三季度单季毛利率直接跌到-6.06%——单季营业成本14.78亿元高于营收13.94亿元,卖一单、亏一单。
对于业绩变动,东方日升在公告中表示,主要受光伏行业周期波动、市场需求阶段性承压,产品销售规模及毛利下降影响。
拆开来看,一是卖不动,组件需求阶段性承压,前三季度营收较去年少了一半;二是卖价破成本,Q3毛利转负;三是汇兑损失,前三季度财务费用4.08亿元,同比增40.50%,主因汇兑损失增加;四是存货继续计提,前三季度资产减值损失2.18亿元,同比扩大63.40%,主要为存货跌价准备增加。
唯一的看点是,在“亏14亿”画风下,东方日升前三季度经营现金流还有 +4.33亿,说明公司仍在通过压库存、收账款、控采购节奏“保现金”。
但代价也很明显:货币资金较上年末大降,短期借款、一年内到期非流动负债占比抬升,资产负债率约 73.58%。
HJT技术派的反讽:效率在涨,利润在塌
东方日升是 A 股里少有的持续押注HJT 异质结的组件制造商。
公司半年报显示,金坛二期4GW HJT电池产线日平均效率达到26.40%,南滨产线26.42%,已量产90μm HJT电池片、纯银用量压到3.0mg/W以下。在收入规模收缩的同时,东方日升仍在推进异质结电池降本。然而,技术进展能否转化为订单和利润?
三季报把真相撕开——电池效率不等于组件毛利,技术卡位也不等于当期利润。在组件价格低位、订单规模不足时,HJT的薄片化红利会被“固定成本摊不开+售价跌破成本”完全吃掉。
除了组件业务,储能业务成为东方日升的一个亮点:上半年储能系统及辅助产品收入6.74 亿、同比增长41.63%,毛利率 34.57%,远高于电池组件。
可体量和组件亏损比,还是“用小补大洞”。
业内人士分析表示,东方日升的HJT技术路线没错,但在逆周期下,公司的资产负债表先扛不住。眼下还想用 HJT +储能讲下一轮周期的故事,但当期报表先挨打。