来源 :PV光圈见闻2026-08-27
曾经排名全球前十的光伏组件公司东方日升主动缩量出货,但仍深陷亏损,营收减半,半年亏损超8亿元,储能成唯一高毛利缓冲。
2026年8月26日,东方日升(300118)披露半年报。报告期内,公司营收40.21亿元,同比大幅下滑45.97%;归属于上市公司股东的净利润为-8.20亿元,上年同期为亏损6.79亿元,同比扩亏20.81%;扣非后净利润-8.77亿元。
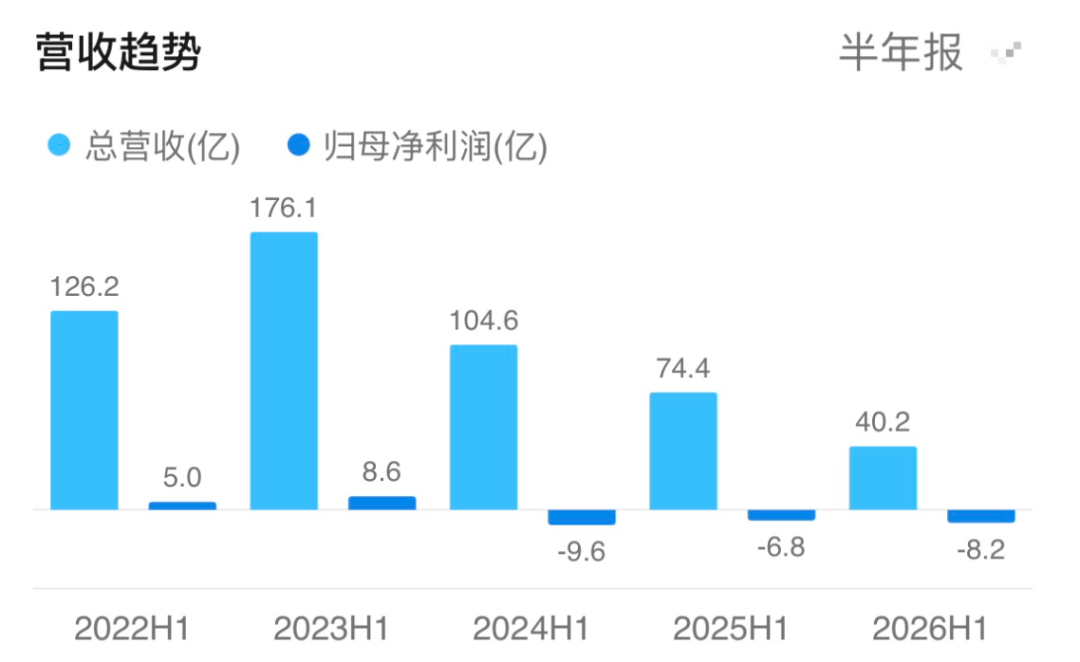
尽管公司主动收缩出货、经营现金流净额仍维持1.17亿元的正向流入(同比下降71.65%),但在全行业产能过剩、组件价格持续下探的泥潭中,公司依旧未能摆脱巨额亏损局面。
在InfoLink2026年上半年全球组件出货榜单上,东方日升再次消失,退出该榜单。该榜单统计收录了11 家组件厂商,头部企业集中度进一步抬升,前四大厂商合计占据榜单总出货量59%,行业马太效应加剧。对比2025上半年,东方日升此前处于全球组件第一梯队外围。
组件深陷负毛利,储能成唯一高毛利缓冲
从收入构成看,东方日升正处于“旧主业失血、新业务补位但体量不足”的阵痛期。
劣势与痛点集中在传统光伏板块。太阳能电池及组件作为第一大收入来源,上半年营收20.87亿元,同比下降45.15%,占比51.90%,板块毛利率?3.25%,主业组件业务依旧处于亏损状态。
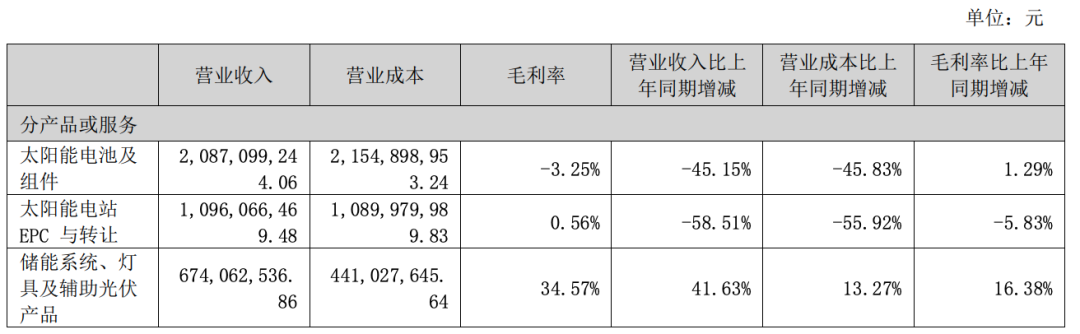
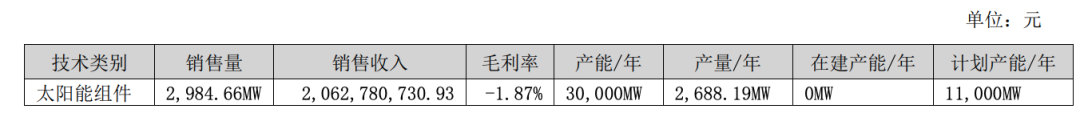
太阳能电站EPC与转让业务营收10.96亿元,同比大幅下降58.51%,毛利率仅0.56%。技术类别产销数据显示,太阳能组件销量2984.66MW,对应收入20.63亿元,毛利率为-1.87%。主业卖得越多亏得越多,是拖累整体利润的核心黑洞。
优势与亮点则体现在储能及海外韧性上。储能系统、灯具及辅助光伏产品板块表现亮眼,营收6.74亿元,同比增长41.63%,占比升至16.76%,毛利率34.57%,是公司绝对的高毛利“救命稻草”。
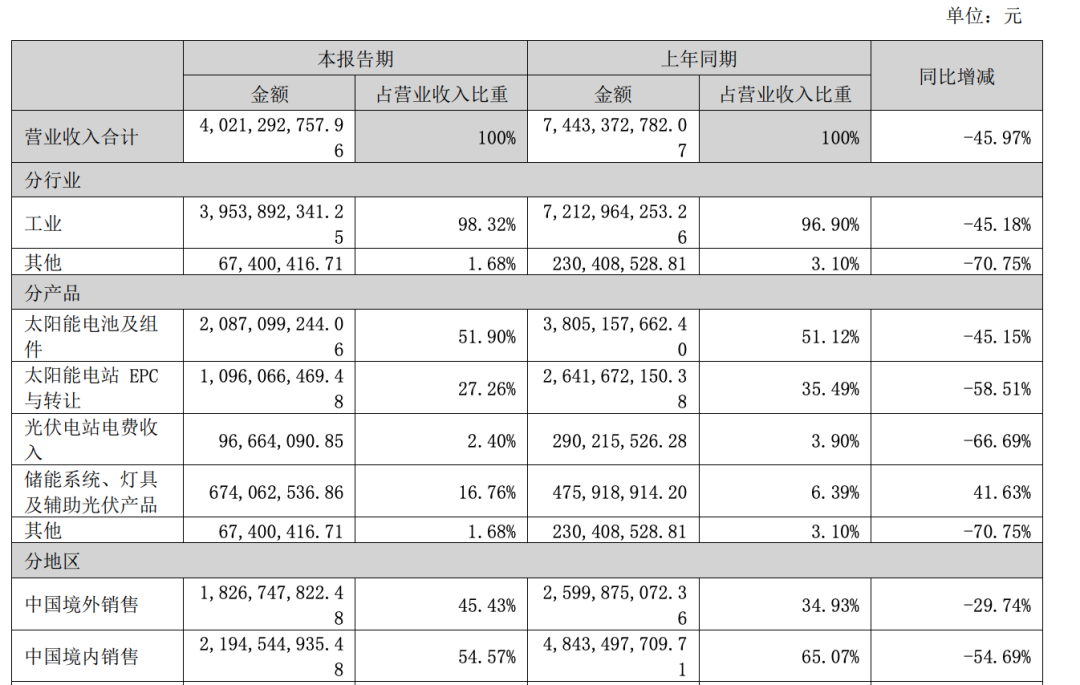
营业收入整体情况,来源:公告
同时,境外销售18.27亿元,同比下降29.74%,降幅远小于境内(同比-54.69%),海外收入占比提升至45.43%,奥地利等海外市场及高毛利储能业务构成了公司当前的重要基本盘。
为何主动大幅缩量出货仍巨亏?
当前光伏行业产能集中释放,供给大于需求,组件价格持续下探。组件业务毛利率为负,卖的越多亏损越大。
面对行业价格战,东方日升选择“以销定产”策略,主动收缩低毛利订单出货,直接带来营收规模大幅缩水,但存量产能折旧、固定制造费用依旧持续发生,产能利用率不足进一步摊薄单位产品收益,主业组件板块难以实现盈利修复。
作为异质结龙头公司,当前东方日升HJT先进产能还处在爬坡期,相比 TOPCon主流大厂,整体出货规模偏小,无法充分摊薄设备折旧成本,技术优势暂时没有完全转化为盈利优势。
截至2026年6月末,公司资产负债率72.04%,短期借款规模较高,债务负担较重。营收规模收缩背景下,偿债与资本开支对现金流形成考验,在建项目持续投入需要消耗资金资源。
其次,尽管储能板块毛利率达34.57%且收入大增,但其6.74亿的规模仅占总营收的16.76%,远不足以对冲组件和EPC带来的巨大亏损缺口。
可以说,InfoLink 全球组件出货榜单的缺席,是东方日升主动取舍的结果,也从侧面反映出行业“大者恒大”的现实,在价格战环境下,没有规模优势的二线组件厂商生存压力显著加大,只能在极端内卷下“断臂求生”。
展望下半年,若组件价格未能实质性回升或存量产能无法有效出清,其盈利修复仍将面临严峻考验。