乘用车圈“去宁化”的讨论还在发酵,甚至带动股价波动,但在新能源物流车赛道,完全是另一番景象。
电车资源行业研究院最新统计数据显示,2026年8月新能源物流车动力电池装车量达5.19GWh,1-8月累计装车量正式迈过35GWh关口,达到35.03GWh,同比增长53.1%。与乘用车市场份额松动的预期不同,物流车领域的电池集中度反而进一步抬升:宁德时代市占率同比不降反升,亿纬锂能持续甩开第二梯队,两家合计拿下近七成市场。
大盘:冲高后高位盘整,同比维持四成增速
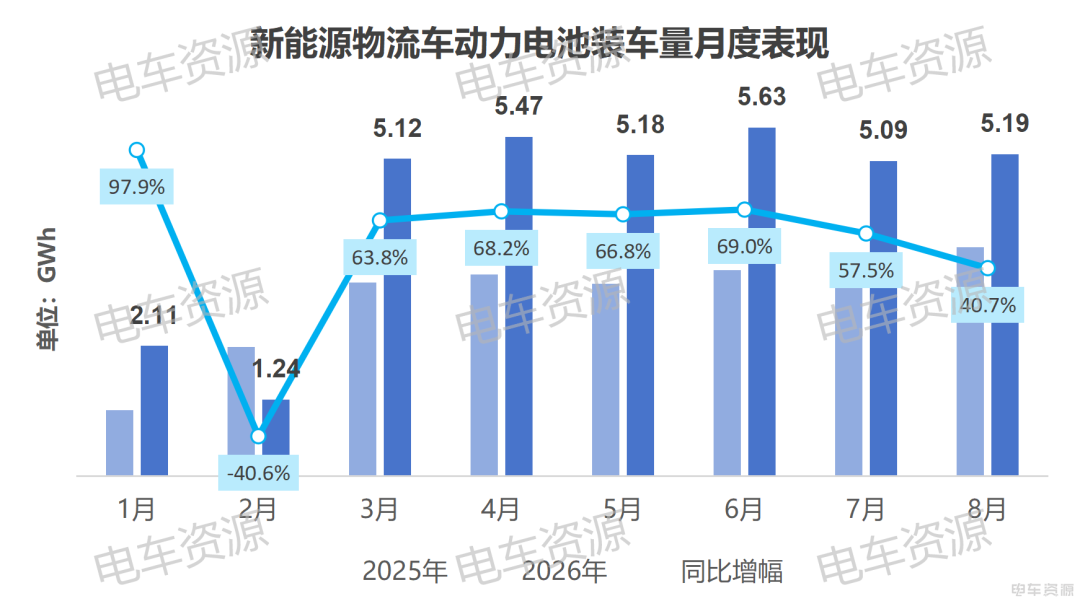
今年物流车电池装车量的节奏非常清晰:春节挖坑,二季度冲高,下半年高位企稳。
![]()
2月受假期影响跌至1.24GWh的年内谷底,同比下滑40.6%;3月迅速反弹至5.12GWh,同比回升63.8%,随后4-6月稳定在5GWh以上的平台,6月创下5.63GWh的上半年峰值,同比增长69.0%。
进入传统淡季的7月,装车量小幅回落至5.09GWh,8月重新回到5.19GWh,同比增长40.7%,始终维持在高位区间,没有出现大起大落,市场增长的韧性正在凸显。
车型分化:大面成最强引擎,中面持续收缩
不同细分车型的表现冰火两重天,大面是今年毫无争议的增长主力,轻卡则继续扮演压舱石角色。
8月单月来看,轻卡装车2.08GWh,占比40.0%,同比增长24.5%,依然是第一大细分市场,底盘足够稳。增长最亮眼的是大面,单月装车1.66GWh,同比暴增111.5%,占比达到31.9%,几乎贡献了三分之一的增量。
小卡、微面同样保持高速增长,同比分别增长42.7%和99.4%;唯独中面持续走弱,8月装车0.51GWh,同比下滑10.9%,是所有品类里唯一下滑的细分,市场空间正被大面和小卡从两端蚕食。
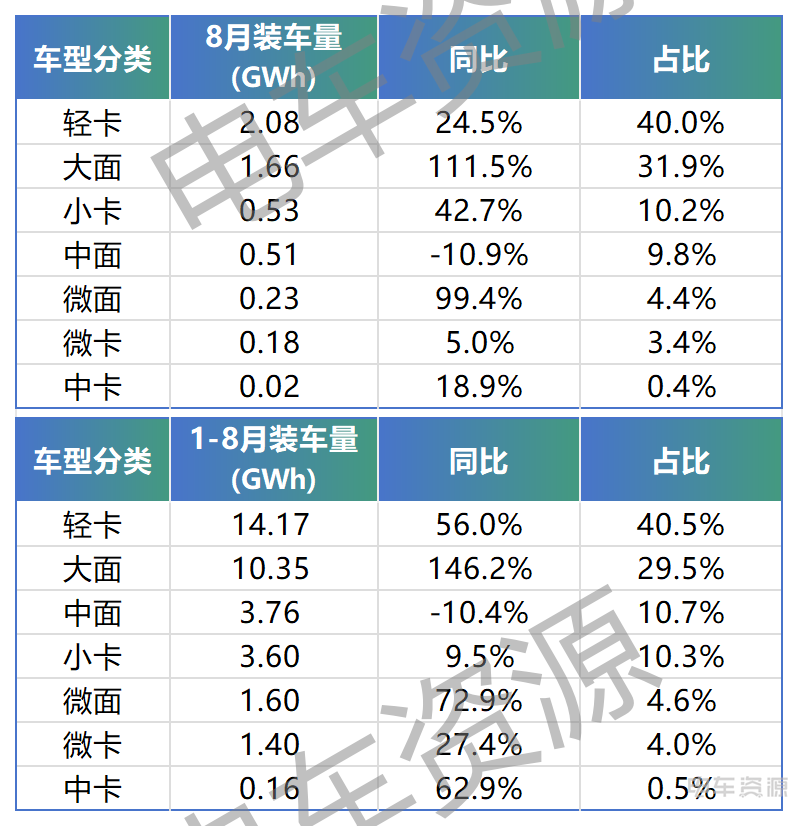
拉长到1-8月累计维度,分化趋势更加明确:
-轻卡累计14.17GWh,占比40.5%,同比增长56.0%,基本盘纹丝不动;
-大面累计10.35GWh,同比大涨146.2%,占比从去年的不足两成提升至29.5%,直接拉动了大盘的高增长;
-中面累计同比下滑10.4%,占比收缩至10.7%,尚未看到止跌信号。
电芯格局:双寡头分走近七成,“去宁化”没蔓延到物流车
最受行业关注的电芯竞争格局,再次印证了物流车市场的特殊性——头部效应不仅没有减弱,反而在持续加强。
![]()
宁德时代:份额逆势上涨,累计突破20GWh
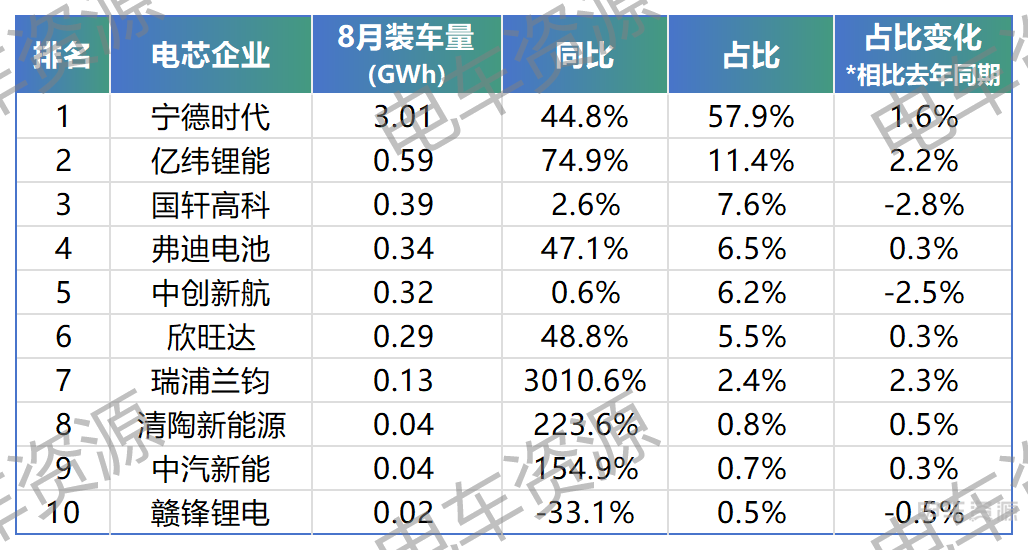
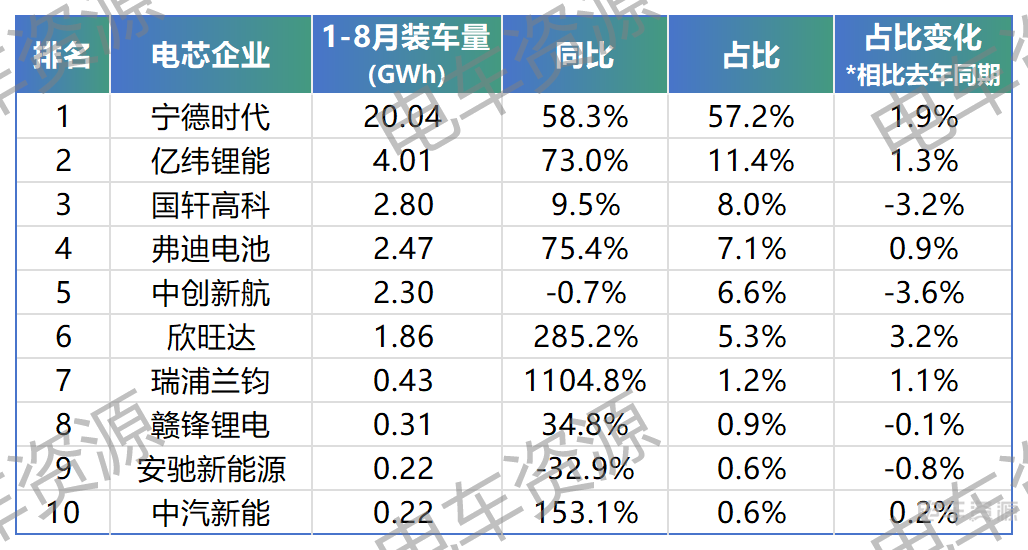
龙头宁德时代的表现远超市场预期。8月单月装车3.01GWh,同比增长44.8%,市占率达到57.9%,较去年同期提升1.6个百分点;1-8月累计装车量突破20GWh大关,达到20.04GWh,同比增长58.3%,市占率57.2%,同比提升1.9个百分点。
无论是单月还是累计,份额都在稳步上行,所谓的“去宁化”在物流车赛道完全没有体现。本质原因在于物流车以B端运营客户为主,对电池的可靠性、全生命周期成本和服务响应要求极高,头部企业的规模与体系优势反而更容易形成壁垒。
亿纬锂能:第二位置固化,拉开梯队差距
亿纬锂能的二线龙头地位越来越稳固。8月装车0.59GWh,同比增长74.9%,市占率11.4%,同比提升2.2个百分点;1-8月累计装车4.01GWh,同比增长73.0%,市占率11.4%,同比提升1.3个百分点。
目前亿纬锂能与第三名的体量差距已经拉开到1.5倍以上,和身后的国轩、弗迪形成了清晰的身位差,第二梯队的头部效应同样在固化。
算下来,宁德时代+亿纬锂能两家,8月合计市占率达到69.3%,1-8月累计达到68.6%,接近七成市场被双寡头包揽,行业集中度处于非常高的水平。
梯队洗牌:国轩中航承压,二三线黑马频出
头部之下,第二梯队的竞争正在悄然洗牌。
-国轩高科8月同比仅增长2.6%,大幅跑输大盘,市占率7.6%,同比下滑2.8个百分点;累计占比8.0%,同比下滑3.2个百分点,第三名的位置持续承压。
-弗迪电池保持稳健节奏,8月同比增长47.1%,市占率6.5%,微增0.3个百分点;累计同比增长75.4%,占比7.1%,提升0.9个百分点,稳居第四。
-中创新航的压力最为突出,8月同比几乎零增长,市占率6.2%,同比下滑2.5个百分点;累计装车量更是同比微跌0.7%,是头部企业中唯一负增长的,份额同比下滑3.6个百分点。
二三线阵营里则跑出了不少高增长选手:欣旺达累计同比增长285.2%,份额提升3.2个百分点,稳坐第六;瑞浦兰钧增速最为惊人,8月同比增长超30倍,累计同比增长超11倍,尽管基数不高,但涨势迅猛,份额已经升至2.4%。此外清陶新能源、中汽新能等也实现了翻倍以上增长,不过体量尚小,暂未冲击到主流格局。
最后
新能源物流车动力电池市场,有着和乘用车完全不同的竞争底色。
ToB的客户属性、标准化的车型需求、对供应链稳定性的高要求,都让规模效应和服务能力成为核心竞争力,这恰恰是头部电池企业的长板。“去宁化”更多是乘用车领域的局部竞争变化,放到物流车赛道,龙头的护城河反而还在变宽。
随着金九银十旺季到来,物流车市场需求有望进一步释放,电池装车量大概率继续维持高位,双寡头主导的市场格局,短期内很难出现实质性松动。