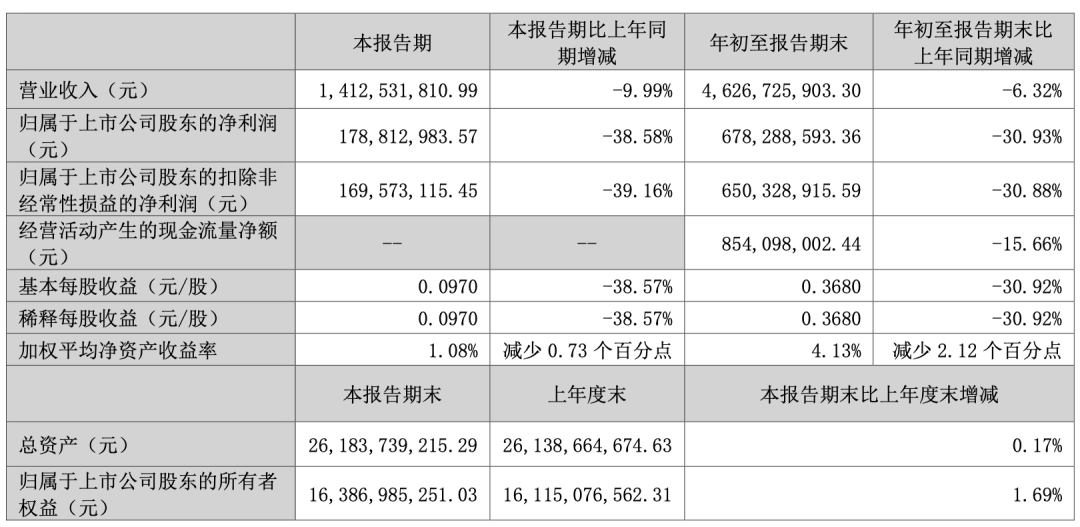
智慧医械网消息近期,乐普医疗披露 2026 年第三季度报告。报告显示,公司前三季度实现营业收入 46.27 亿元,同比下降 6.32%;归属于上市公司股东的净利润为 6.78 亿元,同比下降 30.93%;扣除非经常性损益后的归母净利润为 6.50 亿元,同比下降 30.88%。
其中,第三季度单季营业收入为 14.13 亿元,同比下降 9.99%;归母净利润为 1.79 亿元,同比下降 38.58%,扣非净利更是同比下降超 39%,利润端降幅明显大于收入端。显而易见,下降幅度进一步扩大。
作为国内心血管疾病领域的平台型医疗器械企业,乐普医疗的业务已经延伸至医疗器械、药品、医疗服务及健康管理三大板块。因此,这份三季报所反映的并不只是单一产品的销售波动,而是高值医用耗材集采、药品接续采购、渠道库存调整、创新药研发投入以及医美业务去库存等多重因素共同作用的结果。
从报表看,乐普医疗正处于传统业务承压与创新投入加码的叠加期。一方面,医疗器械和制剂业务收入下降,产品价格及渠道调整侵蚀利润空间;另一方面,公司并未收缩创新药研发,前三季度研发费用同比增长超过两成。与此同时,可转换债券到期赎回产生的一次性支出,进一步放大了归母净利润的同比降幅。
1、营收下降 6.32%,利润降幅为何超过 30%?
与 2025 年前三季度相比,乐普医疗今年同期营业收入减少约 3.12 亿元,归母净利润则减少约 3.04 亿元。收入与利润减少规模接近,表明成本、费用及其他收益变化对利润形成了明显挤压。
三季报显示,公司前三季度营业成本为 18.52 亿元,上年同期为 17.68 亿元。在营业收入下降的情况下,营业成本反而有所增长。按财务报表数据计算,公司前三季度综合毛利率约为 59.97%,上年同期约为 64.21%,同比下降约 4.24 个百分点。
对于乐普医疗这样同时覆盖高值耗材、仿制药和医疗服务的企业而言,毛利率变化既受到产品降价影响,也与各业务板块收入占比变化有关。
费用端呈现出明显的分化。前三季度,公司销售费用由上年同期的 8.21 亿元降至 7.13 亿元,管理费用由 4.73 亿元降至 4.59 亿元,两项费用均有所压降。
但同期研发费用由 5.94 亿元增至 7.18 亿元,增加 1.24 亿元,同比增幅约 20.79%;财务费用由 8971.00 万元增至 1.98 亿元,同比增长 120.67%。销售和管理费用的节约,未能抵消研发、财务费用以及毛利率下行带来的压力。
其中,可转债赎回是理解本期利润变化不可忽略的因素。报告期内,乐普医疗可转换债券到期,公司按照面值的 107.80%(含最后一期利息)进行赎回,超出面值和最后一期票面利息的溢价部分为 9821.06 万元,并计入本期支出。
公司披露,该事项对归母净利润的影响为 8347.90 万元。剔除这一一次性支出后,公司前三季度扣非归母净利润为 7.34 亿元,同比下降 22.01%。
换言之,即使剔除可转债赎回影响,公司核心业务利润仍然承受较大压力,只是降幅较报表口径明显收窄。一次性支出可以解释部分利润下滑,却不能解释全部问题。收入收缩、毛利率下降和研发投入增加,仍是需要持续观察的经营变量。
2、医疗器械仍是基本盘,集采影响从价格传导至渠道
前三季度,乐普医疗器械板块实现营业收入 24.95 亿元,同比下降 2.97%,仍是公司收入规模最大的业务板块,约占总收入的 53.9%。
其中,心血管植介入业务收入为 17.14 亿元,同比下降 4.42%;冠脉植介入业务收入为 12.31 亿元,同比下降 2.87%;结构性心脏病业务收入为 4.43 亿元,同比下降 6.25%。
相较于药品板块,医疗器械收入降幅相对有限,但不同细分业务的恢复节奏并不一致。第三季度,心血管植介入业务实现收入 5.16 亿元,同比下降 6.95%。
公司表示,核心产品价格虽然受到集采影响而显著下降,但市场占有率保持稳定,集采对营业收入的影响已基本得到控制。
这一表述揭示了高值耗材集采对企业经营的双重影响:短期看,产品价格下降会直接压缩单品收入和利润空间,经销商还可能因为预期降价而减少备货,形成渠道去库存;长期看,如果企业能够凭借产品组合、供应能力和医院覆盖获得更多采购量,销量增长又有可能对冲价格下降。
乐普医疗当前需要证明的,正是“以量补价”能否真正转化为收入和利润的恢复。市场份额稳定并不等同于盈利能力稳定,销量增长也不必然意味着利润同步增长。
在集采常态化背景下,企业需要重新平衡中选价格、生产制造成本、渠道费用和产品迭代速度,过去依赖较高单价和渠道加价的增长方式难以简单延续。
从行业政策看,这种转变具有长期性。国家医保局在 2026 年上半年例行新闻发布会上介绍,当期已推进第十二批国家组织药品集采,启动新批次国家组织高值医用耗材集采,并完成冠脉支架集采第二轮接续采购。
此后发布的《全民医疗保障“十五五”规划》解读进一步提出,稳步推进药品和高值医用耗材集采,逐步将临床用量大、价格虚高的品种纳入采购范围,同时强调“稳临床、保质量、反内卷、防围标”和落地提效。
因此,对乐普医疗而言,集采不是某一个季度的偶发事件,而是需要长期适应的产业规则。其竞争力将更多取决于临床价值、产品质量、成本控制、供应保障和创新迭代,而非单纯依靠原有价格体系。
其他器械业务则出现一定分化。前三季度,外科麻醉业务收入为 2.88 亿元,同比下降 14.45%;体外诊断业务收入为 2.11 亿元,同比下降 7.69%。不过,两项业务第三季度收入分别同比增长 2.79%和 1.82%。
对此,公司称,外科麻醉上一轮集采影响基本出清,体外诊断业务基本走出集采影响。单季恢复增长是积极信号,但能否延续,仍需结合后续订单、发货和终端使用情况观察。
3、研发投入逆势增长,创新药进入“支出先行”阶段
在收入和利润下降的同时,乐普医疗前三季度研发费用达到 7.18 亿元,约占同期营业收入的 15.51%,上年同期这一比例约为 12.03%。其中,上海民为生物创新药研发费用同比增加 1.48 亿元,是公司整体研发费用上升的主要原因。
三季报披露,上海民为生物自主研发的双靶点小干扰 RNA 药物 MWX205 注射液,已向澳大利亚人类研究伦理委员会提交Ⅰ期临床试验申请并获得批准;MWN110 注射液在国内获得药物临床试验批准,并于 2026 年 9 月获得美国食品药品监督管理局同意开展临床试验的通知;MWN117 注射液的临床试验申请也在报告期内获得国家药品监督管理局批准。
这些进展表明,公司仍在推进创新药管线和国际化临床布局。但从财务角度看,创新药研发具有投入前置、周期较长、结果不确定的特点。临床试验推进通常意味着人员、试验、检测和生产等环节支出增加,而相关产品在获批上市前难以形成对应收入。
研发增长因此构成一把“双刃剑”:如果管线顺利推进并最终实现商业化,当前投入可能转化为新的产品和利润来源;如果临床结果、审批进度或市场竞争不及预期,持续投入则会延长利润承压周期。企业需要在研发速度、管线数量和现金资源之间保持平衡,市场也需要区分有明确临床价值的投入与单纯扩大管线规模的投入。
值得注意的是,2026 年 8 月,乐普医疗将直接持有的上海民为生物 54.2384%股权转让给控股子公司心泰医疗。交易完成后,公司不再直接持有上海民为生物股权,由心泰医疗成为其控股股东。由于交易发生在控股子公司体系内,理解相关研发支出、少数股东损益和未来收益分配时,还需结合具体股权结构持续观察。
4、写在最后:业绩修复取决于传统业务企稳与创新成果转化
整体看来,乐普医疗 2026 年前三季度净利润下降超过 30%,是可转债赎回、高值耗材和药品集采、渠道价格调整、毛利率下行以及创新药研发投入增加共同作用的结果。剔除一次性赎回支出后,公司扣非归母净利润仍下降 22.01%,说明经营层面的压力不能简单归因于会计扰动。
从积极因素看,外科麻醉和体外诊断业务第三季度恢复增长,医疗器械基本盘仍保持较大收入规模,经营现金流继续为正,资产负债率总体平稳。药品渠道价格调整、医美去库存以及部分耗材集采影响,也存在随时间逐步减弱的可能。
但真正的业绩修复,不能只依靠低基数或一次性因素消失。传统器械业务需要通过销量、成本和创新产品对冲价格下降;制剂业务需要在续标和渠道调整后恢复稳定发货;医美业务需要以终端复购证明商业价值;创新药管线则需要在研发投入持续增长的同时,拿出更多具有确定性的临床和注册成果。
在医药价格治理和集采常态化的大环境下,乐普医疗的转型已不只是增加几个新产品,而是重新构建增长与盈利机制。前三季度业绩下滑,是这一转型过程的压力测试。
接下来,市场关注的重点将是收入降幅能否收窄、毛利率能否企稳、经营现金流能否保持,以及创新投入何时真正转化为可持续的经营回报。