来源 :晋才晋商2026-10-23
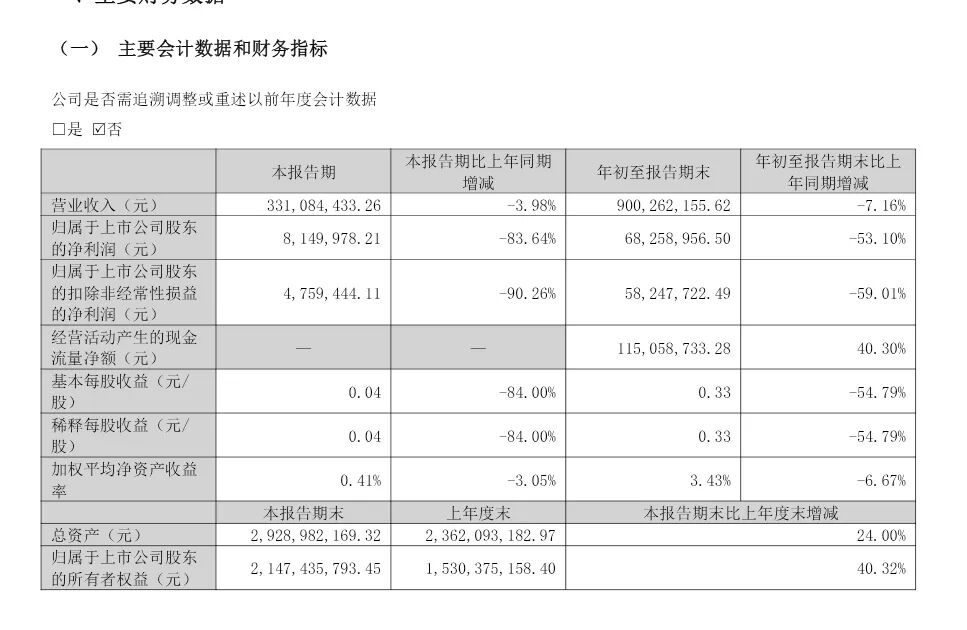
10月22日晚间,山西本土民爆上市公司壶化股份(003002)披露2026年三季报,一组亮眼数据背后藏着不小压力:前三季度营收9.00亿元,同比下滑7.16%;归母净利润6825.90万元,同比大幅下滑53.10%。其中第三季度单季表现尤为刺眼,归母净利润仅815万元,同比暴跌83.64%,利润降幅远超营收,引发市场关注。
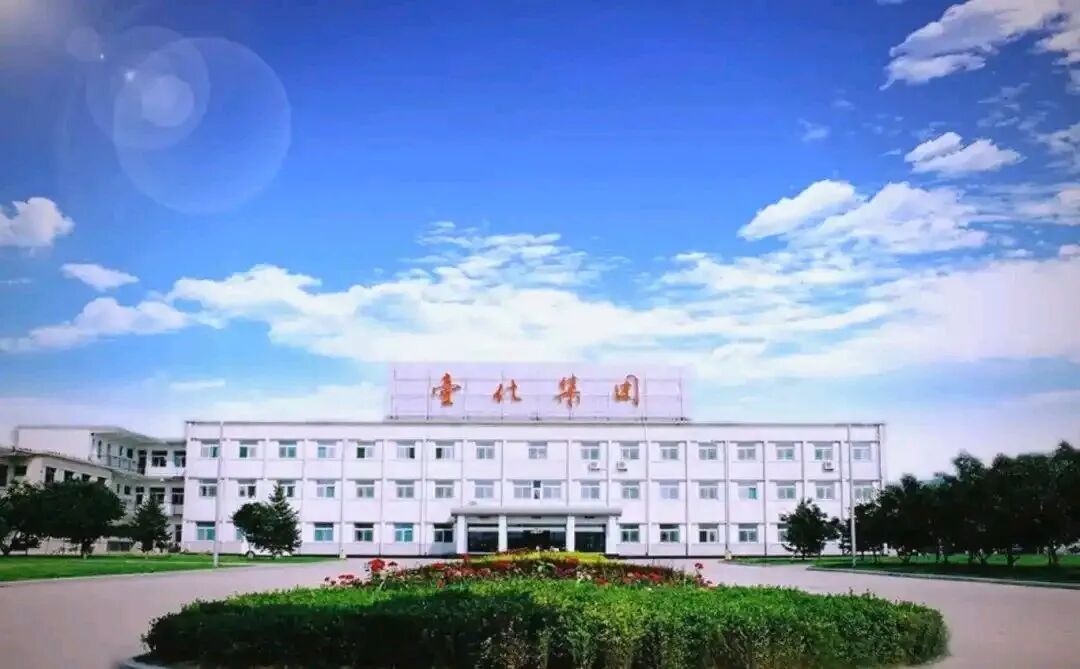
作为扎根山西的老牌民爆企业,壶化股份始建于1960年,2020年登陆深交所,是国内数码电子雷管赛道先行者,雷管产销量曾位居全国第一。公司主营工业雷管、工业炸药、起爆具、爆破工程服务,产品主要供给煤矿、非煤矿山、基建、水利等领域,是典型的强周期品种,业绩高度绑定下游矿山开采与基建开工节奏。近几年公司持续向外并购扩张,先后拿下河北天宁化工等标的,同步推进海外起爆具出口,走“省内深耕+省外突破+海外拓展”的市场路线,也是山西为数不多具备民爆产品进出口资质的企业。
翻开这份三季报,最核心的矛盾点在于:营收只是小幅回落,利润却近乎腰斩,Q3更是急剧收缩。结合公司半年报、行业公开信息梳理,业绩下滑的核心原因集中在三点。
第一,下游需求走弱是根本。民爆需求的基本盘是矿山开采和基建工程。2026年以来煤炭、非金属矿山开工不及预期,叠加多地矿山安全整治常态化,阶段性限产、停工增多,直接压制民爆产品消耗量。同时基建项目开工节奏放缓,市场订单总量收缩,行业进入需求下行周期,壶化股份在公告和半年报中多次提示行业整体缩量的风险。
第二,行业内卷加剧,盈利空间被挤压。数码电子雷管此前产能集中释放,行业供大于求,价格竞争持续白热化。虽然主管部门已经着手调减电子雷管产能,引导行业出清,但价格战的影响还在持续传导,产品毛利率承压。民爆属于强监管行业,新增产能审批严格,供给端出清是慢过程,短期很难立刻扭转盈利承压局面。
第三,成本、研发投入持续侵蚀利润。一方面原材料价格波动抬升生产成本;另一方面公司持续加码智能化、新技术研发,今年成功揭榜工信部“磁感应无线电子雷管及起爆系统”揭榜挂帅项目,布局下一代无线起爆技术,研发投入刚性增加。这类投入面向长期技术卡位,但短期会直接压缩当期利润。
除了财报,近期壶化股份还有几条关键动态,值得放在一起解读。此前公司定增落地,新增股份完成登记,总股本扩容;募资投向自动化产线改造、矿山工程设备购置,目标打造爆破一体化矿山总包服务,从卖产品向“产品+工程服务”转型,同时布局新疆、西藏等区域的“西进战略”,对冲山西本土市场波动风险。海外起爆具出口业务原本是增长亮点,但海外订单节奏不稳定,暂时还不足以对冲国内需求下滑带来的缺口。
这份财报释放出几层清晰信号。首先,周期压力已经显性化,Q3是本轮下行压力集中兑现的季度,下游矿山、基建需求没有明显回暖,民爆企业短期盈利韧性偏弱。其次,公司战略方向没有收缩,依然押注智能化爆破、无线电子雷管、爆破一体化服务,走升级路线,属于用短期利润换长期竞争力。再者,区域依赖的风险持续显现,山西是公司核心大本营,省内矿山开工波动对业绩影响巨大,省外、海外市场拓展是能否突围的关键变量。
站在当前节点看业绩前瞻,短期难言反转。民爆行业的拐点,要看煤炭、金属矿山开工回暖,以及电子雷管价格企稳。行业产能调控政策如果持续落地,会慢慢改善供需格局,但传导到企业利润需要时间。对壶化而言,后续看点有三个:爆破一体化服务能不能放量增厚毛利、海外起爆具出口能否稳定增量、新一代无线电子雷管技术什么时候转化为订单。
民爆生意,从来都是跟着矿山和基建的节奏走。壶化作为山西老牌龙头,技术底子、资质壁垒都在,眼下的利润跳水,是周期下行叠加行业竞争、转型投入共同作用的结果。投资者需要区分短期盈利阵痛和长期成长逻辑,既要警惕下游持续低迷带来的业绩下修风险,也要持续跟踪行业出清、新业务落地的催化信号。