8月27日,苏州瑞玛精密工业集团股份有限公司(002976)披露2026年半年度报告。
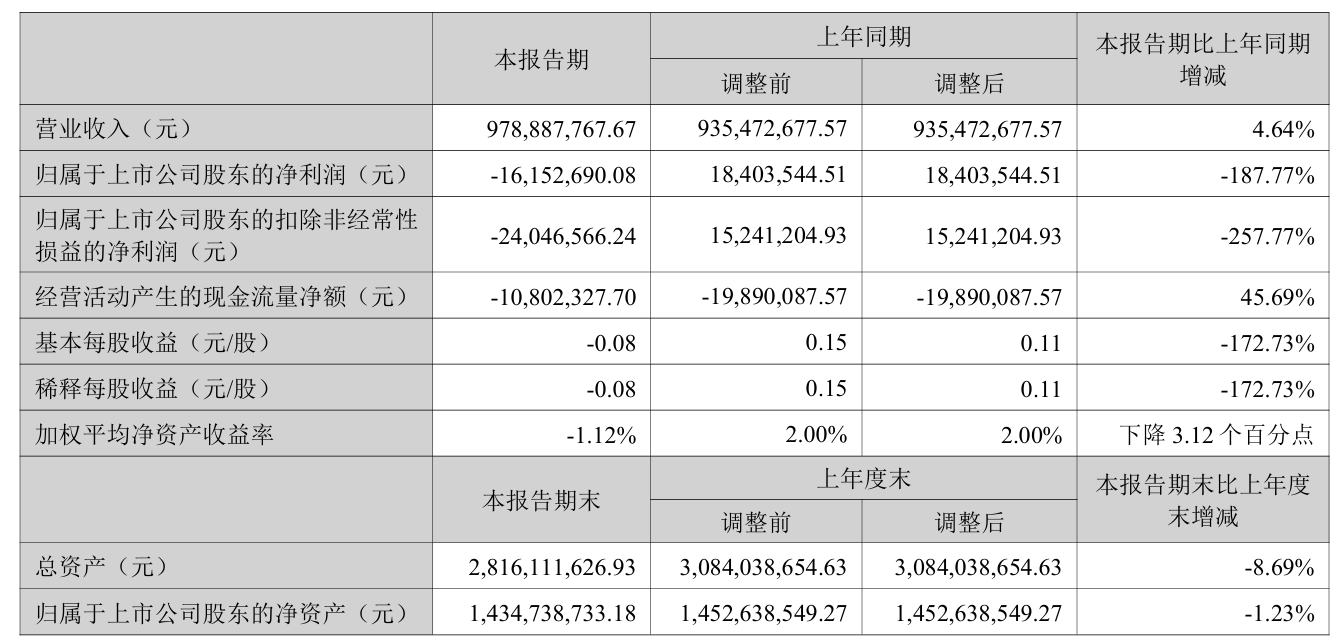
这家聚焦汽车“整车舒适性”战略、深耕智能座舱与智能底盘赛道的苏州本土上市企业,上半年实现营业收入9.79亿元,同比增长4.64%。
然而,归母净利润却录得亏损1615.27万元,对比上年同期盈利1840.35万元,同比骤降187.77%。
增收却由盈转亏,这份成绩单令市场颇感意外。
图片来源:苏州瑞玛精密工业集团股份有限公司2026年半年度报告截图
营收微增难掩盈利崩塌
从表面数据看,瑞玛精密的营收保持了正向增长,但利润端的恶化却触目惊心。
报告期内,扣除非经常性损益后的净利润为亏损2404.66万元,而上年同期为盈利1524.12万元,同比降幅高达257.77%。基本每股收益为-0.08元,加权平均净资产收益率为-1.12%。
从单季度来看,2026年第二季度实现营业收入6.16亿元,同比上升26.37%,表现尚可;但单季度归母净利润亏损234.52万元,同比下降142.73%;毛利率仅为13.37%,同比下降7.04个百分点,环比下降6.22个百分点。
营收大幅增长却未能转化为利润,折射出瑞玛精密在成本控制与盈利改善之间的严重失衡。
财务费用暴增234%吞噬利润
财务费用的急剧膨胀,是本次业绩变脸的最直接推手。
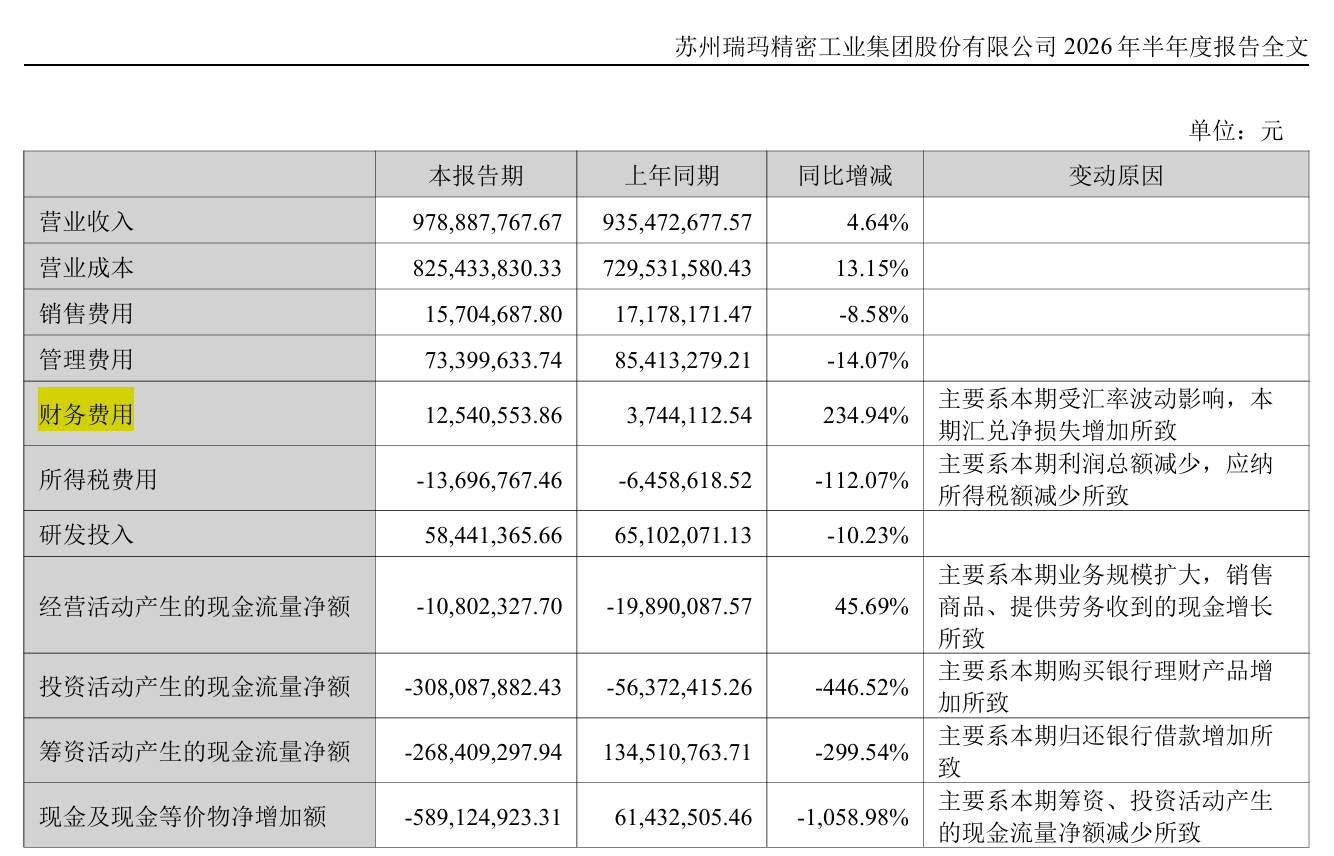
财报显示,上半年财务费用高达约1.25亿元,同比增长234.94%,主要系汇率波动导致汇兑净损失大幅增加所致。这一数据意味着,瑞玛精密在汇率风险管理上的薄弱已对经营成果构成了实质性冲击。
图片来源:苏州瑞玛精密工业集团股份有限公司2026年半年度报告截图
与此同时,资产减值损失同样不容忽视。报告期内公司计提资产减值损失约0.36亿元,主要为存货跌价准备,对利润形成显著拖累。
费用端方面,期间费用合计1.60亿元,较上年同期减少1135.14万元;期间费用率16.35%,较上年同期下降1.97个百分点。其中,销售费用同比减少8.58%,管理费用同比减少14.07%,研发费用同比减少10.23%至5844万元。
尽管瑞玛精密在三项费用上努力压降,但财务费用的巨大增幅基本吞噬了所有降本增效的努力。
经营现金流方面,上半年经营活动产生的现金流量净额为-1080.23万元,虽较上年同期的-1989.01万元收窄45.69%,但依然处于净流出状态。
汽车主业占比近八成,但毛利率大幅下滑
从业务结构来看,汽车行业仍是瑞玛精密最核心的收入来源。
资料显示,瑞玛精密主要的经营活动为精密金属冲压结构件、紧固件及精密模具,汽车座椅线束与通风、加热、按摩等座椅舒适系统产品,汽车空气悬挂系统总成与部件,5G通讯滤波器与天线设备等产品的研发、生产和销售。
报告期内,该公司汽车行业实现营收7.77亿元,占总营收比重近八成,同比增长4.08%。其中,精密金属结构件营收约4.38亿元,座椅舒适系统部件营收约2.79亿元,新兴的空气悬架系统营收达0.49亿元。
然而,汽车业务的盈利能力却不容乐观,毛利率仅为12.24%,同比下降6.63个百分点。通信行业营收1.19亿元,同比基本持平,毛利率33.42%,同比下降7.05个百分点。两大主业毛利率双双大幅下滑,主要反映为行业竞争加剧及原材料价格上涨的双重挤压。
主营业务收入构成方面,精密金属结构件占比56.86%,汽车电子占比28.51%,通信设备占比5.49%,底盘舒适系统及部件产品占比4.97%。
图片来源:“瑞玛精密”微信公众号
非经常性损益“杯水车薪”,资产规模缩水
报告期内,瑞玛精密合计非经常性损益为789.39万元。
其中,计入当期损益的政府补助为607.24万元,非金融企业持有金融资产和金融负债产生的公允价值变动损益及处置损益为185.75万元。
这些非经常性收益虽在一定程度上缓解了主业亏损压力,但在1615万元的归母亏损面前,杯水车薪,未能扭转整体亏损局面。
截至报告期末,瑞玛精密的总资产为28.16亿元,较上年度末下降8.69%;归属于上市公司股东的净资产为14.35亿元,较上年度末下降1.23%。公司资产负债率为49.10%,较上季度增加2.49个百分点。
股东层面,截至上半年末,股东总户数为1.21万户,较一季度末下降1530户,降幅11.22%。前十大股东合计持股1.20亿股,占总股本比例为61.64%。其中,董事长陈晓敏持股45.42%为第一大股东,翁荣荣持股4.31%。
尽管业绩承压,瑞玛精密在战略转型上仍不乏看点。
该企业通过并购普莱德(苏州)等举措,正从零部件供应商向系统集成商转型。
目前,瑞玛精密正积极推进“座椅系统集成及部件生产建设项目”和“汽车空气悬架系统及部件生产建设项目”。随着新能源汽车智能化渗透率提升,空气悬架及智能座舱赛道仍具增长潜力。
然而,公司面临的挑战同样严峻——原材料价格波动、汇率风险以及新项目投产初期折旧增加的压力不容小觑。在财务费用高企、毛利率持续下滑的背景下,空气悬架等新业务的订单转化情况及毛利率改善趋势,将成为决定公司能否走出亏损泥潭的关键变量。