观点网 A股三季报披露接近尾声之际,侨银股份发布了2026年第三季度报告。
报告显示,侨银股份第三季度的归母净利润,重新回到了同比增长的区间。
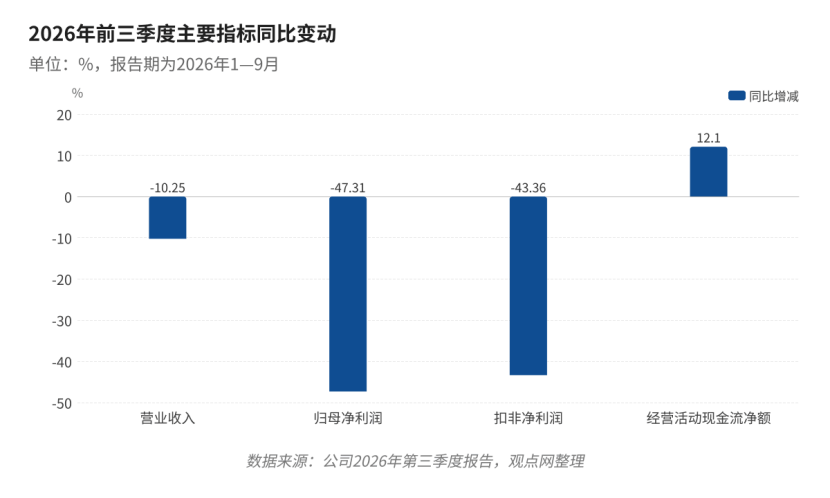
但前三季度累计却是另一番景象:营业收入同比下降10.25%,归母净利润接近腰斩。
单季回升
第三季度,侨银股份营业收入8.50亿元,同比下降5.00%;归母净利润3555.76万元,同比增长40.00%;扣非净利润3318.98万元,同比增长4.98%。
前三个季度连起来看,第三季度是收入降幅最小的一个季度。上半年营业收入同比下降12.76%,第三季度收窄至5.00%。以约34%的营业收入,贡献了约45%的归母净利润,单季的权重高于收入的权重。
累计数大致类似。前三季度营业收入24.82亿元,同比下降10.25%;归母净利润7912.40万元,同比下降47.31%;扣非净利润9235.00万元,同比下降43.36%;基本每股收益0.19元,同比下降48.65%;加权平均净资产收益率3.04%,同比减少2.94个百分点。
现金流是本次报表里的正项。前三季度经营活动产生的现金流量净额5.18亿元,同比增长12.10%,约为归母净利润的6.5倍。
同业方面,前三季度,盈峰环境营业收入117.78亿元、同比增长23.40%,归母净利润6.11亿元、增长29.62%,第三季度归母净利润增长50.79%;玉禾田营业收入58.20亿元、增长3.19%,归母净利润4.89亿元、增长13.49%,第三季度归母净利润增长64.61%;福龙马营业收入38.35亿元、增长6.55%,归母净利润1.27亿元、增长12.13%,第三季度归母净利润增长35.43%。三家营业收入均为正增长,侨银股份是其中唯一收入下滑的一家。
利润的来路
单季40.00%的归母增速,与4.98%的扣非增速之间,差着236.77万元的非经常性损益。
收入降幅大于成本降幅,毛利被压缩。前三季度营业成本18.93亿元,同比下降6.10%,慢于营业收入的10.25%。毛利率因此降至23.73%,上年同期为27.10%,下滑3.37个百分点;毛利额5.89亿元,同比减少1.60亿元,降幅21.41%。
费用没有跟着收入一起退。销售费用5122.76万元,同比增长24.51%;管理费用1.93亿元,与上年基本持平;税金及附加1282.48万元,同比下降31.66%。
主营的缺口,由几项非主营项目补回了一部分:信用减值损失-1958.32万元,上年同期为-6601.79万元,少计提4643.47万元;投资收益2527.03万元,同比增长37.16%;其他收益1184.98万元,增长220.08%;营业外收入1491.23万元,增长627.75%;所得税费用3177.94万元,下降33.75%。
这些项目与长账龄应收的回收、资产处置、政府补助和税会差异相关,逐年复制的难度不小。前三季度非经常性损益合计-1322.60万元,扣非净利润因此高于归母净利润;到了第三季度,非经常性损益转为+236.77万元,归母增速就被抬到扣非增速之上。利润的回升是账面事实,经营的回升还没有同步。
行业的价格环境也不帮忙。2026年上半年,全国环卫市场化成交年化金额443亿元,同比下降4%,为近年来首次负增长;合同总额996亿元,同比下降7%。5000万元以上存量项目重新招标后,价格平均下浮13.2%;环卫服务成交价格指数从2024年的96.4降至2025年的96.0。
订单层面能提供的是远期收入,而不是当期利润。2026年以来,公司相继落地北海市银海区环卫一体化项目,金额约1.95亿元、服务期3年;临沂平邑县项目金额约2.1亿元、服务期30年,年中标金额约700万元;与联合体中标茂名市中心城区项目,金额5.28亿元、服务期3年。长周期项目的收入按年摊开,当期贡献有限,短期收入的缺口仍要靠存量项目的续约价格来填。
到期的账单
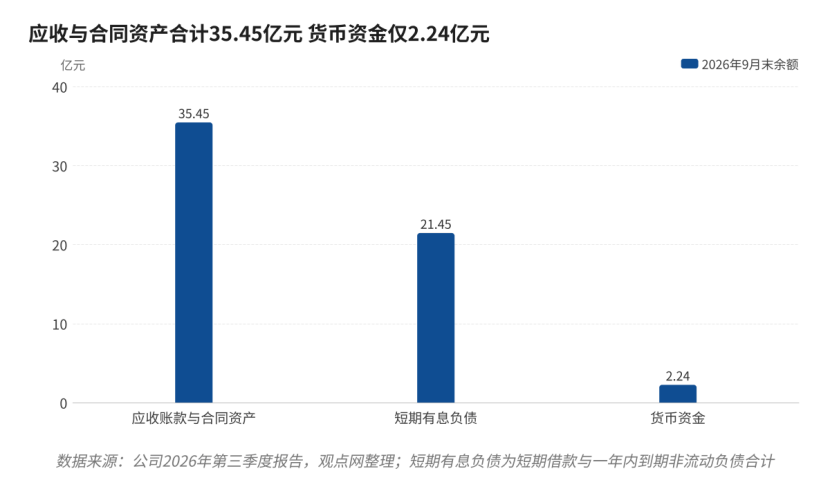
报告披露,截至9月末,侨银股份应收账款24.14亿元,较年初减少1.46亿元,下降5.70%;合同资产11.31亿元,较年初增加2.24亿元,增长24.68%。两项合计35.45亿元,占总资产的42.95%,相当于前三季度营业收入的1.43倍。
应收账款在降、合同资产在升,指向同一件事:收入确认在前,结算在后。这也解释了利润下滑而经营现金流改善的组合,现金更多来自存量应收的回收,而不是当期新增收入的变现。2026年8月,国务院常务会议再次部署清理拖欠企业账款,强调“连环清”;26个省份的政府工作报告提出加快清欠。对以政府采购为主要付费方的环卫企业,这是外部助力,节奏仍取决于地方财力。
货币资金2.24亿元,较年初下降35.67%,公司称主要系偿还债务增加。同期短期借款11.38亿元,一年内到期的非流动负债10.07亿元,两项合计21.45亿元,约为货币资金的9.6倍;长期借款11.59亿元,长期应付款3.17亿元,租赁负债0.74亿元。负债合计53.60亿元,资产负债率64.94%,较年初下降1.19个百分点;归母所有者权益26.09亿元,较年初增长1.09%。
侨银转债是最近的一道关口。这笔4.20亿元的转债于2020年12月挂牌,期限6年,到期兑付价130元/张(含税),兑付登记日为2026年11月16日,最后交易日为11月11日,最后转股日为11月16日。截至9月末,转债余额4.1986亿元,99.97%尚未转股;第三季度因转股仅减少500元、转股47股。7月20日,转股价格由14.54元/股下修至10.60元/股。
按130元/张全额兑付,需要现金约5.46亿元;若按10.60元/股全部转股,则新增约3961万股,对每股收益形成摊薄。两条路,一条动用现金,一条稀释股本,选择权在持有人手上。
股东层面的质押情况也值得记一笔。刘少云持股28.91%,其中5733万股处于质押状态,占其持股的48.52%;郭倍华持股25.33%,质押4736万股,占45.76%;韩丹持股0.74%,全部冻结。报告期末普通股股东总数14690户。
11月16日之后,账上还剩多少现金;第四季度,11.31亿元合同资产能换回多少回款。这两个数字,比单季40.00%的增速更能说明侨银股份当下的处境。