到10月底,2026年三季报已经全部出齐了,42家上市银行的三季报我们看了一圈,能让营收增速跑到12%以上的城商行,为数不多。苏州银行就是其中一家。
前三季度,苏州银行实现营业收入106.91亿元,同比增长12.81%;归母净利润48.41亿元,同比增长8.13%。总资产站上8815亿元,较年初增11.66%。这个增速放在全行业息差普遍承压的大背景下,展现出较强的经营韧性。
但比起数字本身,我更好奇的是数字背后的逻辑,一家扎根区域的城商行,到底做对了什么?
看这份成绩单,第一个让我意外的是息差。前三季度净息差1.40%,较年初上升了7个基点。
不少银行的息差今年还在往下,苏州银行为什么做到这么稳呢?
在资产端,苏州银行今年的对公贷款大幅放量。截至三季度末,对公贷款同比增长22.25%,前三季度累计新增对公贷款约550亿元,已经超过去年全年新增贷款的总量。
负债端的改善是利息收入增长的另一个因素,存量高息定存陆续到期后的重定价是主要原因,在央行多次降息之后,苏州银行零售存款基础仍然较为扎实,个人存款余额接近3000亿元,较年初增长14%,同比增速近17%,说明储户对苏州银行粘性较高。
苏州银行前三季度利息净收入同比增22.7%,贡献了绝大部分营收增量。但中收和投资收益承压,手续费净收入降6.5%,其他非息收入降近10%。
这份报表里最有意思的地方,不是它做了什么,而是它没做什么。
前三季度,苏州银行的零售贷款不增反减,累计减少69亿元,其中三季度单季就压了超40亿元。
今年不少银行选择放缓零售、消费贷扩张节奏,这个市场对于居民家庭的财务状况非常敏感,盲目扩张会带来很大后遗症。
苏州银行主动收缩并不是保守,而是清醒。
苏州银行自己的零售不良率虽较年初降了13个基点到1.69%,但比对公不良率0.60%高出一个百分点还多。零售贷款的风险收益比在当前阶段并不划算,与其盲目扩规模累积潜在风险,不如先把拳头收回来。
但收拳头不等于放弃零售。恰恰相反,它在零售负债端做得相当出色,个人存款近3000亿,同比增近17%,这个增速相当惊人。
不良贷款率0.81%,比年初微降1个基点,已经连续七年下降。拨备覆盖率370.73%,仍然处于非常高的水平。
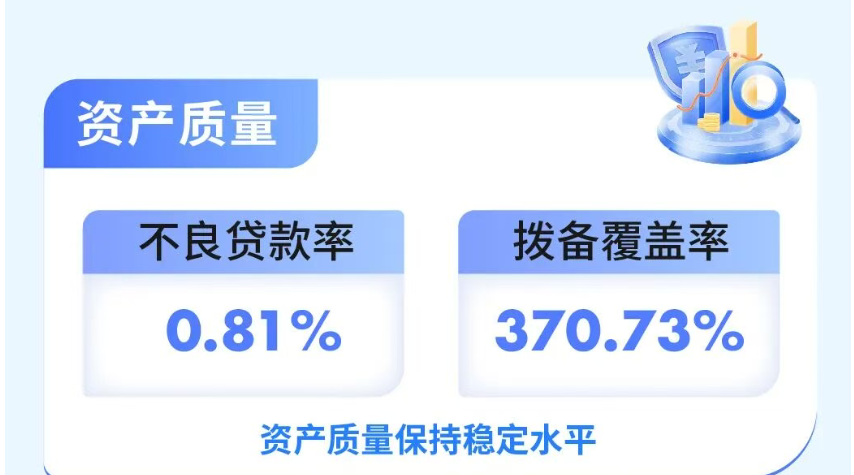
苏州银行的资产质量还是很让人放心的,370%的拨备厚度足够覆盖可能暴露的风险。
核心一级资本充足率9.39%,环比提升23个基点,连续两个季度回升,内生资本补充能力在增强,这对一家快速扩表的银行尤其重要。
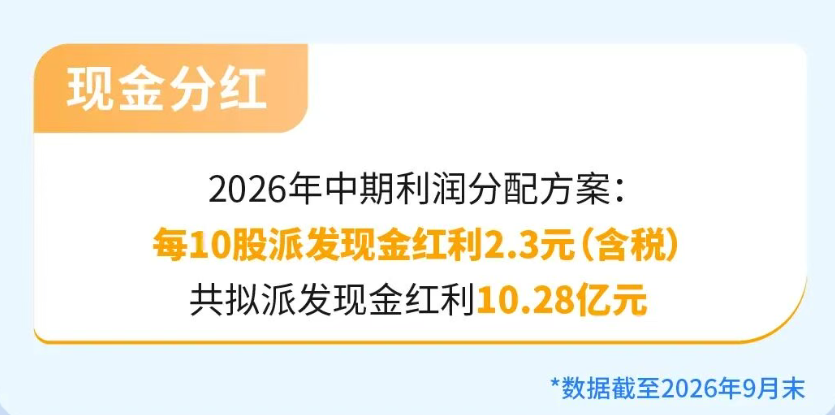
今年中期他们继续推出分红计划,每10股派2.3元,分红率32.46%,苏州银行已经连续六年现金分红比例在30%以上,在上市银行里算是非常高的,股东回报诚意足够了。
最后聊一个比数字更重要的事,苏州银行到底是一家什么样的银行。
它是苏州唯一的法人上市城商行,这是它的基因。苏州2025年GDP大概率全国地级市第一,工业总产值全国领先,生物医药、集成电路、人工智能产业扎堆,财政实力雄厚。
在这样的地盘上当本土银行,本身就是一种护城河。
但他们并不是只守着苏州。181个网点已实现江苏省内全覆盖,异地分行贷款占比逐年提升,省内异地对公渗透是今年贷款增长的重要驱动力。
科创企业授信超1700亿元,服务超1.58万家科创企业,落地全国首单数据知识产权质押融资,取得CIPS直参行和数字人民币运营机构资格。
2026年,国内银行业经营环境持续演变。苏州银行顺势优化业务结构,立足区域丰厚的民营经济底蕴与活力迸发的科创产业优势,推动核心业务实现较快增长,资产质量保持平稳可控,为实现可持续高质量发展提供了保证。