近期,苏州银行曾传出消息,陈洁因年龄原因、辞去该行业务总监职务;而赵雄似乎接替其职,在第六届董事会第五次会议中、被聘为公司业务总监。
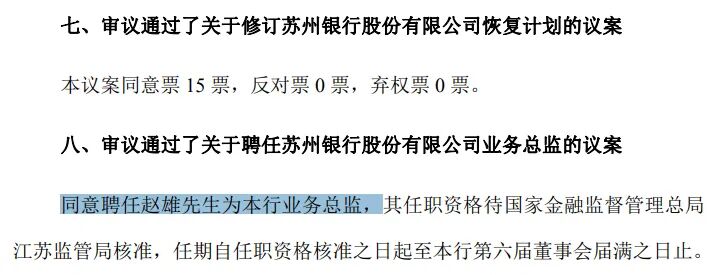
基础图表来源:深交所网站。
据数据显示,6月末苏州银行总资产为8757.26亿元、同比增速15.99%,当期实现营业收入73.54亿元、同比增速13.08%,归母净利润为34.01亿元、同比增速8.51%。
银行的发展,往往离不开环境的影响。江浙沪的繁荣,催生了宁波银行、南京银行和杭州银行等一批“明星”城商行。
当期来看,苏州银行的业绩自然增速“较快”;但中长期,相较6月末宁波银行3.95万亿、南京银行3.24万亿、杭州银行2.47万亿的资产规模,似乎又“略慢”。
起步晚、省外设点缺牌照,长期增速相对一般、又息差水平偏低。
新任业务总监,能否推动深挖域内需求潜力,更快做大规模、并提高效益,或是后续苏州银行的重要看点。
苏州银行与其区域“土壤”
位处江南的苏州,是一座具有千年文脉的历史文化名城。
拙政园、留园等古典园林,蜚声海内;漫步水陆并行、河街相邻的老城后,还可品四时之鲜;再去沁兰厅或是山塘馆,听一听轻柔悠远、空灵诗意的昆曲,充分感受吴风雅韵。
相对“低调”的苏州,还是国内工业最强地级市。
多年来,依托“上海研发、苏州转化”的分工格局,域内的昆山、太仓、吴江等地,较好地承接了上海外溢的产业,逐步使苏州发展为与深圳、上海齐名的国内工业第一梯队。
而苏州银行的总部,就位于工业园区钟园路。尽管成立于2004年12月、时间相对略晚,但该行结合区域特点,以对公业务为核心增长引擎、也逐步成长,并于2019年8月登陆深交所。
至6月末,该行总资产为8757.26亿元、同比增速15.99%,当期实现营业收入73.54亿元、同比增速13.08%,归母净利润为34.01亿元、同比增速8.51%。
至于质效指标,期末净息差为1.40%、同比扩大0.07个百分点,不良率为0.81%、同比优化0.02个百分点,拨备覆盖率381.79%、同比下降56.12个百分点,成本收入比27.67%、同比优化2.84个百分点。
据数据显示,2025年末该行已有一支5920人的员工队伍,人均创收208.71万元、人均创利90.34万元,人均薪酬45.46万元。
作为该行新获聘的公司业务总监,赵雄出生于1976年10月,高级经济师职称。
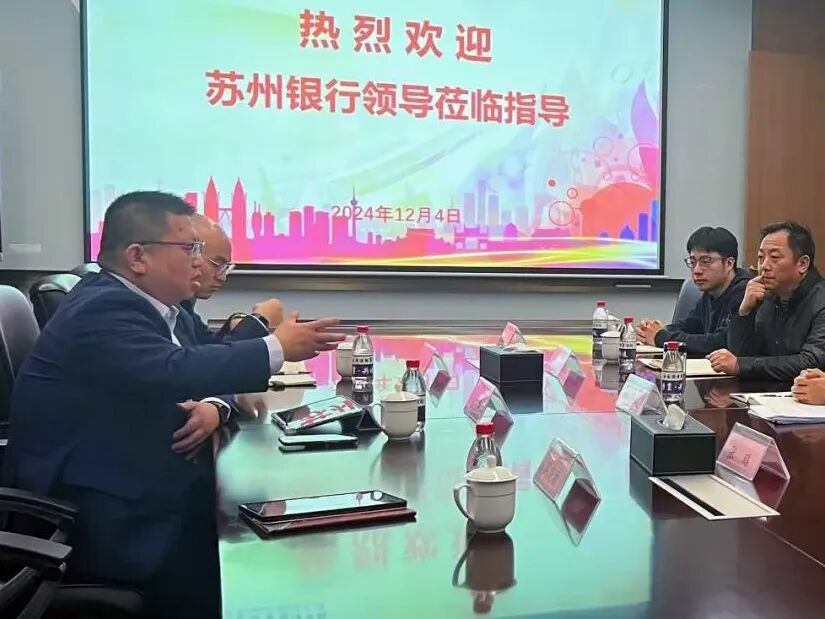
注:左一为赵雄。
赵雄的早期职业生涯,起于当地的建设银行。
在苏州分行园区支行担任多职后;其从一线业务、转向信贷审批,先后任苏州分行信贷审批部专职贷款审批人,园区支行专职贷款审批人、风险经理;接着在该支行又逐步升任国际业务部经理、行长助理、副行长;后续,又成为苏州分行国际业务部主要负责人、副总经理、总经理。
来到苏州银行后,赵雄又历任投行业务部总经理、金融市场总部投行业务事业部总裁、金融市场总部副总裁、公司银行总部副总裁等职;之后外放为南京分行行长,本次则擢升为该行公司业务总监。
以贷款结构为例,6月末苏州银行个贷占比仅为19.44%,对公贷款(含贴现)占比高达80.56%,则公司业务总监的“含金量”自然不言而喻。
除董事长崔庆军,目前该行在经营高管层面为“一正四副”格局,包括行长王强,副行长李伟、贝灏明、薛辉、赵刚。
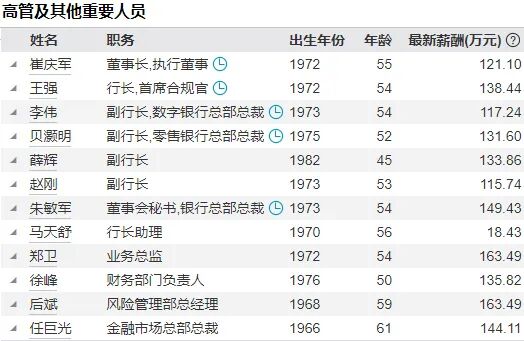
注:苏州银行高管情况一览;
增长的快与慢
苏州作为“工业最强地级市”,其GDP在江浙沪仅次于上海;但目前苏州银行的资产规模、却仅有8757.26亿元,相形见绌。
注:部分江浙沪城商行资产规模对比;
单位:亿元;基础数据来源:深圳市智慧城市产业协会等。
特别是总部同样非省会、又均以制造业见长的宁波银行,尽管城市“能级”略逊一筹、但6月末该行总资产已达3.95万亿元、是苏州银行的4.51倍。
首先,起步相对略迟、省外设点缺牌照。
业内资深人士知道,从1995年9月《国务院关于组建城市合作银行的通知》颁布后,从当年到1997年,短期内共有3批次、100多家城商行获批组建。上海银行、杭州银行、南京银行、宁波银行等均在此列。
而苏州银行,则延后至2004年12月才成立。7、8年的时间差,自然使得该行略迟一步。
2015年末宁波银行总资产已达7164.65亿元、南京银行为8050.20亿元,而此时苏州银行仅为2309.1亿元。
宁波银行、南京银行等,也具有布局优势。
在2011年监管收紧之前、就拿到了省外分行牌照,从而在江浙沪主战场、获得了更大的发展空间。
其次,长期增速、相对略缓。
如以2015年末苏州银行、杭州银行、南京银行、上海银行和宁波银行的总资产为基数“1”,那么至2026年6月末苏州银行仅增至当年的3.79倍、仅好于受“大城市病”所扰的上海银行2.36倍。
最快的宁波银行为5.51倍、杭州银行为4.53倍、南京银行为4.02倍,起步更早、速度还快于苏州银行。
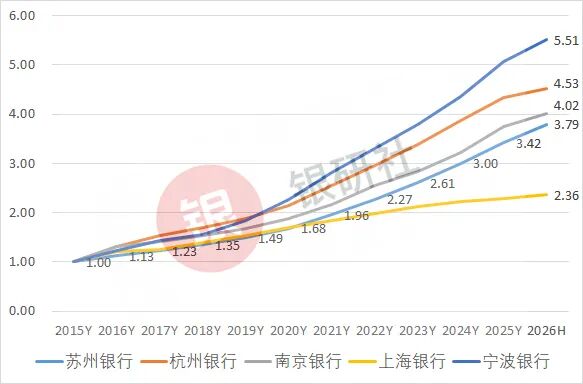
注:江浙沪部分城商行历年资产增势一览;
而苏州银行缺少省外设点牌照、本地发展也相对一般,则成长性已不言自明。
从2023年到2025年,苏州银行历年营收增速分别为0.88%、3.01%、1.08%,6月末最新为13.08%;宁波银行历年分别为6.40%、8.19%、8.01%,6月末为11.54%。
最后,净息差水平相对不高。
苏州银行的另一待解之题,或是净息差。6月末该行净息差为1.40%,而南京银行为1.79%、宁波银行为1.70%,从而影响了该行的效益水平。
客观而言,这或许与苏州银行的业务结构不无关系。
该行以“科创+跨境”为差异化抓手,对公业务是绝对的主力,而零售业务则有所控制。
6月末苏州银行对公贷款(含贴现)占比达80.56%,高于南京银行78.05%、宁波银行72.46%。
而对公贷款收息率相对偏低、个贷收息率相对更高,是业内的普遍现象。
此外,虽然苏州、宁波都是制造业重镇,两家城商行都对公贷款见长。
但宁波银行的定位是“大银行做不好,小银行做不了”的业务,无形中也提高了收息定价能力;又有省外牌照,择地低吸、高放的“腾挪空间”,也更游刃有余。
当然,每家银行都有各自的问题,发现问题才能更好地解决问题。
事实上,近年来江苏域内的需求相对是旺盛的、省内城商行也普遍增长较好,以苏州的GDP体量、苏州银行的业务潜力也毋庸置疑。
我们祝该行通过良好的战略规划,借着当前的增长势头、逐步优化解决上述几点,迎来更快更好的发展。